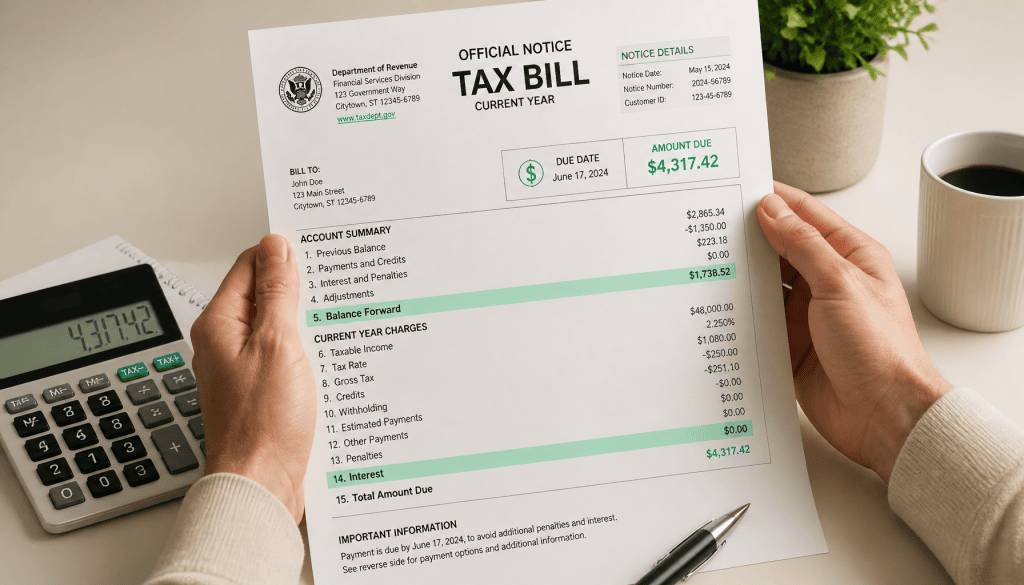
Chaque année, des milliers de particuliers et d’entreprises reçoivent une ampliation de titre de recette sans vraiment comprendre ce que cela signifie ni ce qu’ils doivent faire. Émis par les communes et autres collectivités territoriales, le titre de recette est un acte administratif exécutoire qui formalise une créance publique et en autorise le recouvrement, parfois par la contrainte. Ignorer la portée réelle de ce document, c’est se retrouver face à des poursuites sans avoir eu le temps de réagir. Cet article décortique ce que ce document signifie concrètement, qui peut l’émettre, quelles obligations il génère et comment le contester si vous pensez que la somme demandée n’est pas justifiée.
En bref :
- ● L’ampliation de titre de recette est la copie certifiée conforme du titre de recette original, transmise au débiteur pour l’informer de la créance due à une collectivité publique.
- ● Elle constitue un titre exécutoire : sans contestation ni paiement dans les délais, le comptable public peut engager une procédure de recouvrement forcé.
- ● Le cadre légal est fixé par l’article L. 1617-5 du CGCT et les textes associés.
- ● Plusieurs mentions obligatoires doivent figurer sur le document : identité du débiteur, montant, base légale, voies de recours.
- ● Le délai pour contester est en général de 2 mois à compter de la notification.
- ● La contestation peut porter sur la forme (vice de procédure) ou sur le fond (bien-fondé de la créance).
Ampliation de titre de recette : définition et distinction avec le titre original
Un jour, vous recevez un courrier d’une commune, d’un département ou d’un établissement public. En haut du document, la mention « ampliation de titre de recette ». La plupart des gens qui reçoivent ce papier n’ont aucune idée de ce que cela veut dire, et c’est là que commencent les ennuis.
L’ampliation de titre de recette est simplement la copie certifiée conforme du titre de recette original. Ce document vous est adressé directement pour vous notifier qu’une créance est due à la collectivité publique qui l’a émis. Ce n’est pas une simple lettre de rappel : c’est un acte juridique à part entière, avec des conséquences bien réelles.
Le titre de recette original, lui, reste en interne. L’ordonnateur (généralement le maire d’une commune) l’émet et le transmet au comptable public (DGFiP / Trésor public) pour lui donner l’autorisation de procéder au recouvrement. L’ampliation, c’est donc la partie visible pour vous : elle vous dit qu’une créance existe et combien vous devez.
| Document | Destinataire | Rôle |
|---|---|---|
| Titre de recette original | Comptable public | Autorisation de recouvrement |
| Ampliation | Débiteur | Notification de la créance |
Sur le plan juridique, le titre de recette est un titre exécutoire au sens de l’article L. 1617-5 du CGCT. Cela signifie qu’il a une force contraignante : il permet d’engager le recouvrement forcé sans avoir besoin de passer par un jugement au préalable. Ce dispositif s’applique aux communes, aux EPCI, aux départements, aux régions et à tous les établissements publics locaux.
⚠️ Attention
Dès que vous recevez une ampliation de titre de recette, les délais de recours commencent à courir. Si vous ne réagissez pas à temps, vous perdrez la possibilité de contester le document.
Qui émet une ampliation de titre de recette et pour quelles créances ?
Les émetteurs sont toutes les collectivités territoriales et établissements publics régis par le CGCT : communes, EPCI (communautés de communes, d’agglomération), départements, régions, offices publics de l’habitat, etc. L’ordonnateur (maire, président de conseil départemental ou régional) signe le titre de recette. Le comptable public de la DGFiP en assure ensuite le recouvrement.
Les créances concernées sont nombreuses : redevances de services publics (eau, assainissement, cantine scolaire), loyers de bâtiments communaux, participations d’urbanisme, remboursements de subventions trop versées, ou pénalités contractuelles. Les montants varient énormément : de quelques dizaines d’euros pour une facture de cantine impayée à plusieurs milliers pour des participations ou des remboursements. Le mécanisme légal reste le même dans tous les cas.

Les mentions obligatoires d’une ampliation de titre de recette et comment en vérifier la validité
Recevoir une ampliation sans la vérifier vraiment est une erreur qu’on voit souvent. Pourtant, la validité juridique du document dépend entièrement de la présence de certaines mentions. L’article L. 1617-5 du CGCT et la jurisprudence administrative ont progressivement défini ce qu’une ampliation de titre de recette doit absolument contenir pour être valable.
Voici les mentions légalement obligatoires et ce qui se passe si elles manquent :
| Mention obligatoire | Conséquence de l’absence |
|---|---|
| Identité et adresse du débiteur | Vice de forme, notification potentiellement irrégulière |
| Montant exact de la créance | Titre contestable, recouvrement bloqué |
| Base légale ou contractuelle | Absence de fondement juridique opposable |
| Identification de la collectivité émettrice | Doute sur l’auteur de l’acte, vice de forme |
| Signature de l’ordonnateur | Acte non authentifié, potentiellement nul |
| Voies et délais de recours | Délai de recours non opposable au débiteur |
Le dernier point mérite une attention particulière. Si l’ampliation ne mentionne pas les voies et délais de recours, le délai de 2 mois ne commence pas à courir. C’est une règle constante du Conseil d’État. Les travaux de Francis Mallol, Ludovic Vigreux et Francis Pian, notamment dans La Lettre des Finances des communes de moins de 2000 habitants (éditions Sorman, 4e édition), expliquent précisément ces situations et leur traitement devant les tribunaux.
💡 Astuce
Avant de payer ou de contester, vérifiez que chaque mention obligatoire est présente sur l’ampliation. Une seule mention manquante peut changer complètement votre situation, y compris rendre le délai de recours inapplicable.
Notification au redevable : forme et preuve de réception
L’ampliation peut vous être notifiée de plusieurs façons : lettre simple (pour les petites créances), lettre recommandée avec accusé de réception, remise en main propre contre signature, ou par voie électronique dans certains cas. La preuve de réception est cruciale : elle marque le point de départ du délai de recours de 2 mois.
Le Conseil d’État a précisé à plusieurs reprises ce qui rend une notification régulière. Une ampliation envoyée à une mauvaise adresse, ou dont la réception ne peut pas être prouvée, ne fait pas courir les délais. En pratique : notez la date à laquelle vous recevez ce document, car elle détermine toutes vos options. À titre d’exemple, un prélèvement non identifié peut parfois être le premier signe d’un recouvrement déjà en cours, ce qui suppose que la notification a bien eu lieu.
Comment contester une ampliation de titre de recette : procédure, délais et motifs
Vous avez deux mois à partir de la réception pour agir. Passé ce délai sans rien faire, vos options deviennent très limitées. Voici comment procéder, étape par étape.
1. La contestation sur la forme vise les irrégularités procédurales : mentions obligatoires manquantes, notification effectuée de manière irrégulière, ordonnateur incompétent pour signer. Si vous identifiez l’une de ces irrégularités, le titre peut être annulé, indépendamment de la question de savoir si la créance est réelle. C’est souvent le moyen le plus efficace.
2. La contestation sur le fond porte sur la réalité même de la créance : créance qui n’existe pas ou déjà payée, montant erroné, créance prescrite (généralement 4 ans pour les créances publiques). Pour ce type de contestation, il faut des justificatifs précis.
Dans les deux cas, vous devez d’abord adresser un recours administratif préalable obligatoire (RAPO) à l’ordonnateur (la collectivité qui a émis le document) avant de saisir le juge administratif. Ce recours doit être envoyé dans un délai de 2 mois à compter de la notification. Le tribunal administratif compétent est celui du ressort où se trouve la collectivité.
Important : le recours n’arrête pas automatiquement le recouvrement. Le comptable public peut continuer ses poursuites pendant que votre recours est examiné. Si vous voulez suspendre le recouvrement, il faut demander un sursis à exécution auprès du juge administratif, avec une demande explicite et justifiée.
Les erreurs les plus courantes : attendre trop longtemps avant de réagir, confondre une simple demande de remise (recours gracieux) et une contestation juridique (recours contentieux), ou ne pas garder de preuve d’envoi du recours.
⚠️ Attention
Si vous ne payez pas et ne contestez pas dans les 2 mois, le comptable public peut engager le recouvrement forcé : retenue sur salaire, saisie sur compte bancaire, ou saisie de biens. Ces procédures entraînent des frais supplémentaires à votre charge. Les salariés de la fonction publique, par exemple, peuvent se voir appliquer des retenues sur leur traitement, ce qui relève des mêmes règles de service public que d’autres questions comme les absences pour enfant malade.
Délais de paiement et conséquences du non-paiement
Généralement, vous avez 30 jours à compter de la notification pour payer. Après ce délai, des majorations de retard s’ajoutent au montant initial (taux légal variable, autour de 3 à 5 % annuels pour les créances publiques), plus des frais de poursuites de plusieurs dizaines d’euros.
Si vous ne payez pas, le comptable public engage la procédure de recouvrement forcé : mise en demeure, puis saisie administrative à tiers détenteur (SATD) sur votre compte ou sur votre salaire. Les moyens de paiement acceptés incluent le virement bancaire, le chèque à l’ordre du Trésor public, et le paiement en ligne via le portail de la DGFiP.
✅ Conseil
Si vous ne pouvez pas payer d’un coup, contactez le comptable public avant que les poursuites ne commencent pour demander un échéancier. Une demande écrite suspend généralement les procédures coercitives le temps qu’elle soit examinée.
Questions fréquentes sur l’ampliation de titre de recette
Une ampliation de titre de recette est-elle la même chose qu’une facture ?
Non. Une facture vient d’un prestataire privé dans le cadre d’une relation commerciale. L’ampliation de titre de recette est un document administratif unilatéral, émis par une collectivité publique. Elle a un statut bien plus fort : le comptable public peut engager le recouvrement forcé sans passer par un tribunal.
Que faire si les mentions obligatoires sont absentes de l’ampliation de titre de recette reçue ?
Signalez-le par écrit à l’ordonnateur sans tarder. L’absence de mentions obligatoires (base légale, nom du débiteur, montant, voies de recours) constitue un motif d’irrégularité. Gardez une copie de votre courrier. Ce vice de forme peut vous servir de levier dans un recours contentieux.
Le recours contre une ampliation de titre de recette suspend-il le paiement ?
Non, pas d’office. En droit administratif, le recours n’arrête pas le recouvrement par défaut. Pour obtenir une suspension, vous devez déposer un référé-suspension devant le tribunal administratif et démontrer qu’il y a urgence et un doute sérieux sur la légalité du titre.
Quel tribunal est compétent pour contester un titre de recette émis par une commune ?
Le tribunal administratif du ressort où se trouve la commune. Le recours doit être introduit dans un délai de deux mois à compter de la notification. Un recours gracieux auprès de l’ordonnateur peut interrompre ce délai, mais ne le suspend pas indéfiniment.
Peut-on demander un délai de paiement après réception d’une ampliation de titre de recette ?
Oui. Contactez directement le comptable public assignataire mentionné sur l’ampliation de titre de recette. Un échéancier peut être accepté selon votre situation. Cette démarche n’affecte pas le délai de contestation : les deux chemins (paiement échelonné et recours possible) peuvent être suivis en parallèle.
Ampliation de titre de recette : les trois actions à mener dès réception du document
Quand vous recevez une ampliation de titre de recette, trois gestes s’imposent. D’abord, vérifiez que le document contient toutes les mentions obligatoires : base légale, identité du débiteur, montant, voies et délais de recours. Une irrégularité formelle peut vous sortir de là. Ensuite, identifiez le délai de contestation, généralement deux mois à compter de la notification. Ne le laissez pas passer sans prendre une décision consciente. L’inaction équivaut à accepter le document et ouvre la porte au recouvrement forcé. Enfin, si vous ne pouvez pas payer immédiatement, contactez le comptable public pour négocier un échéancier. Pour les montants importants ou les situations délicates, consulter un avocat spécialisé en droit administratif reste la meilleure protection.
Cet article est informatif et ne remplace pas un conseil personnalisé. Les prix, délais et fonctionnalités cités sont des ordres de grandeur constatés en 2026 : vérifiez-les auprès des éditeurs et des organismes concernés avant toute décision, et faites-vous accompagner si votre situation sort du cadre général.
Ex-entrepreneur : société de services montée en 2013, revendue après neuf ans. Aujourd’hui consultant et formateur auprès de créateurs, d’indépendants et de dirigeants de TPE et PME, à Lyon. Il écrit des méthodes chiffrées, testées sur le terrain, et dit franchement où s’arrête son conseil.