Vous attendez un paiement qui devrait arriver en fin de journée, et rien n’apparaît à 18h. Frustrant, surtout quand il s’agit d’un règlement professionnel. La réponse semble évidente au premier abord, mais elle se complique vite : tout dépend du type de virement (SEPA classique, instantané ou international), de votre banque et de celle du payeur, et surtout de l’heure à laquelle l’ordre a été lancé. Les délais réels varient de quelques secondes à plusieurs jours ouvrés. On vous explique ici les horaires de traitement concrets, comment ça fonctionne selon le type d’opération, et ce qu’il faut faire si un virement traîne.
En bref :
- ● Il n’existe pas d’heure universelle de réception d’un virement : chaque banque fixe ses propres horaires de traitement, appelés cut-off times.
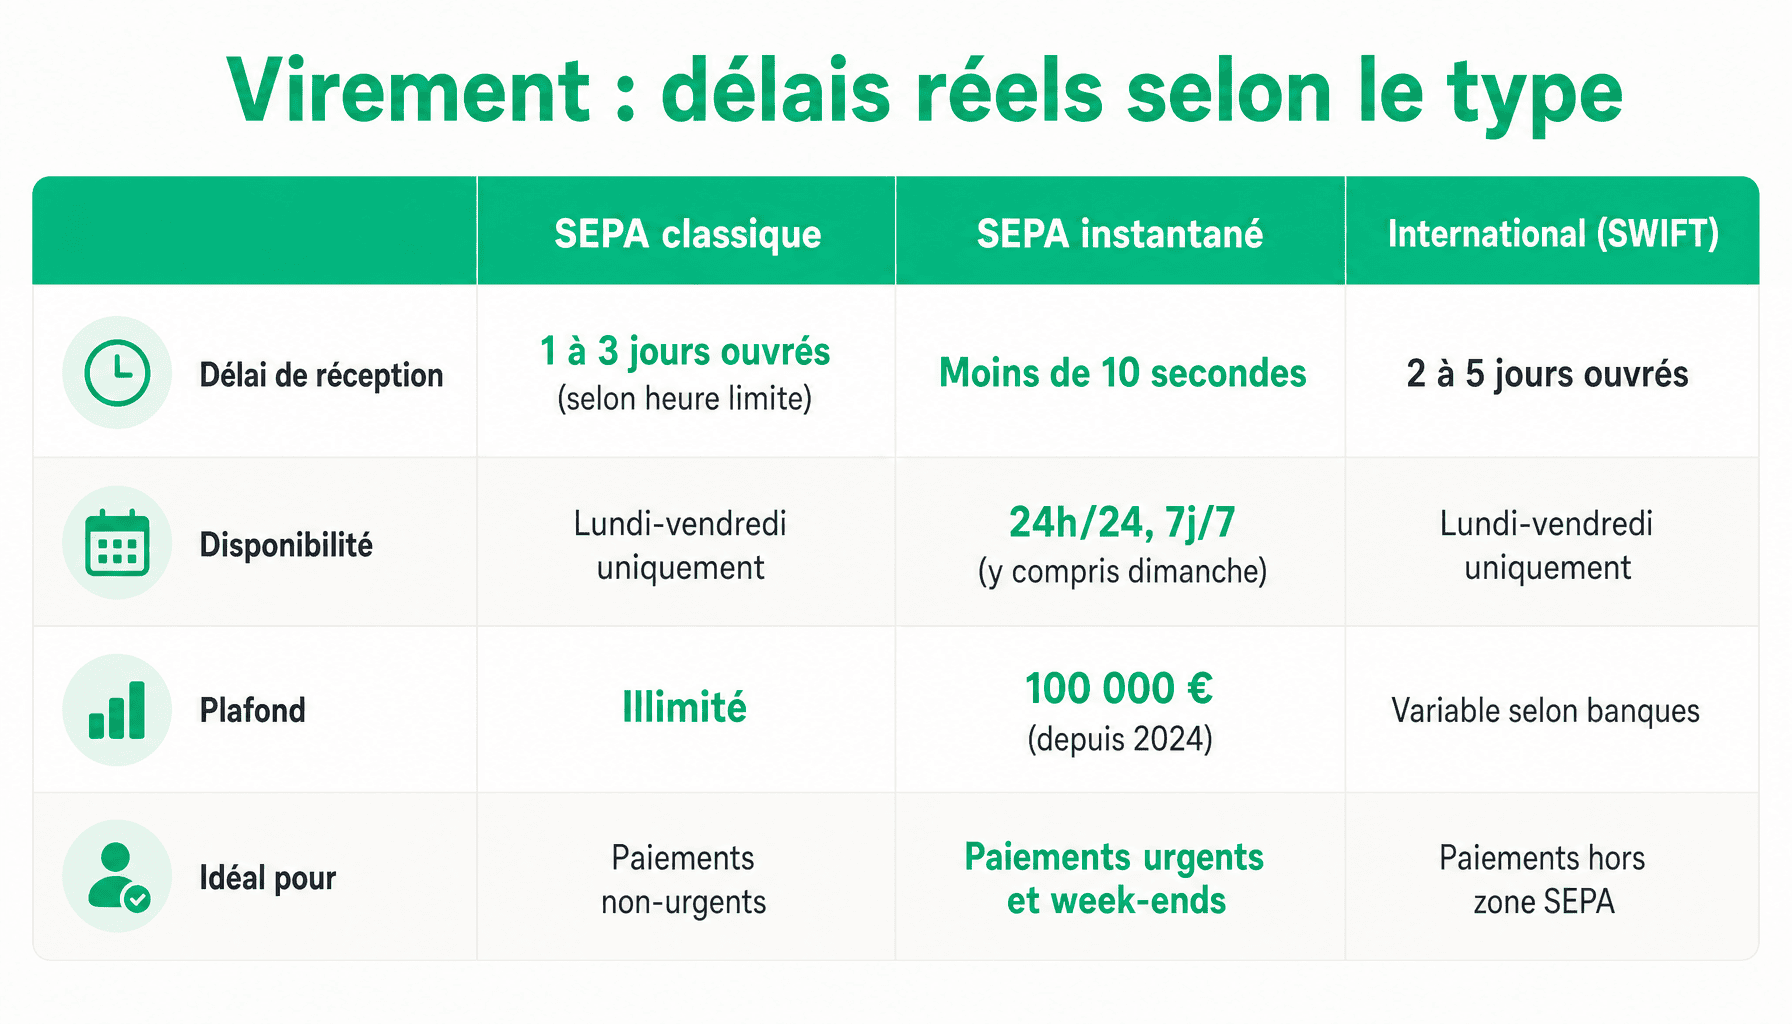
- ● Un virement SEPA classique prend entre 1 et 3 jours ouvrés selon l’établissement et l’heure à laquelle l’ordre a été émis.
- ● Le virement instantané (SEPA Instant) crédite le compte en moins de 10 secondes, disponible 24h/24 et 7j/7, avec un plafond porté à 100 000 € depuis 2024.
- ● Les virements émis après l’heure limite de la banque expéditrice , souvent entre 15h et 18h selon les établissements , sont traités le jour ouvré suivant.
- ● Les week-ends et jours fériés bloquent les virements SEPA classiques en France : seul le virement instantané reste opérationnel ces jours-là.
- ● En cas de retard, il faut d’abord vérifier l’IBAN saisi et contacter la banque émettrice , pas la banque réceptrice , en fournissant la référence de l’ordre.
- ● Pour un virement international hors zone SEPA, le délai peut atteindre 2 à 5 jours ouvrés via le réseau SWIFT, sans garantie d’heure de crédit précise.
Jusqu’à quelle heure peut-on recevoir un virement SEPA : délais classique ou instantané selon le type
Virement SEPA classique : fenêtres de traitement et délais réels
Le virement SEPA standard ne fonctionne pas en temps réel. Il transite par des chambres de compensation interbancaires , principalement le système CORE en France et STEP2 au niveau européen , qui traitent les ordres par lots à heures régulières. Concrètement, les ordres reçus avant une certaine heure sont regroupés, puis transmis à la banque destinataire lors de la prochaine fenêtre de traitement.
La loi encadre ce délai : maximum un jour ouvré à compter de la réception de l’ordre par la banque émettrice. Si vous lancez votre virement avant l’heure limite de votre établissement, le bénéficiaire est généralement crédité le lendemain matin. Mais si vous dépassez cette limite , ou si un week-end s’intercale , le délai réel monte à 2 ou 3 jours ouvrés. Ce décalage explique souvent la frustration des entreprises qui gèrent des paiements urgents en fin d’après-midi.
À noter aussi : le délai d’un jour ouvré est un maximum légal, pas une garantie de rapidité. Certaines banques, notamment régionales, n’utilisent qu’une ou deux sessions de compensation par jour, ce qui peut allonger le délai réel.
Virement instantané SEPA : réception 24h/24, 7j/7
Le SCT Inst (SEPA Credit Transfer Instant) change complètement la donne. L’ordre est traité en temps réel, le compte bénéficiaire est crédité en moins de 10 secondes, à n’importe quelle heure, même un dimanche à 23h ou le 1er janvier. Le plafond réglementaire a été relevé à 100 000 € en 2024, contre 15 000 € auparavant , ce qui l’ouvre à une large part des transactions d’entreprise.
Toutes les banques ne le proposent pas encore dans les mêmes conditions. Certaines facturent entre 0 € et 1 € par opération, d’autres l’intègrent gratuitement. Un règlement européen adopté en 2024 impose progressivement à tous les établissements de la zone euro de proposer le virement instantané à un tarif équivalent au virement classique. Le déploiement reste cependant inégal.
| Type de virement | Délai moyen | Disponibilité | Plafond | Coût habituel |
|---|---|---|---|---|
| SEPA classique | 1 à 3 jours ouvrés | Jours ouvrés uniquement | Pas de plafond légal | Gratuit (généralement) |
| SEPA Instant (SCT Inst) | Moins de 10 secondes | 24h/24, 7j/7 | 100 000 € depuis 2024 | 0 € à 1 € selon banque |
Jusqu’à quelle heure peut-on vraiment recevoir un virement ? Ce que fixe votre banque concrètement
Les horaires des grandes banques françaises
Chaque banque fixe une heure limite de traitement , le cut-off time , au-delà de laquelle un ordre reçu dans la journée est basculé automatiquement au jour ouvré suivant. Ces horaires ne sont pas toujours affichés clairement, mais ils ont un impact direct sur la date de crédit chez le bénéficiaire.
Voici les ordres de grandeur pour les principales banques françaises. Ces chiffres sont indicatifs : ils peuvent varier selon les agences, les conventions professionnelles, et les mises à jour techniques des établissements.
| Banque | Heure limite d’émission | Heure de crédit habituelle | Remarques |
|---|---|---|---|
| BNP Paribas | ~15h00 | J+1 ouvré matin | Variable selon convention pro |
| Société Générale | ~15h30 | J+1 ouvré matin | Heure étendue possible en ligne |
| Crédit Agricole | ~15h à 16h | J+1 ouvré | Varie selon caisse régionale |
| LCL | ~15h30 | J+1 ouvré matin | , |
| Caisse d’Épargne | ~15h | J+1 ouvré | Horaires variables par région |
| La Banque Postale | ~16h | J+1 ouvré | Heure limite parfois plus souple en ligne |
Les caisses régionales du Crédit Agricole méritent une attention particulière : leur heure limite peut osciller entre 15h et 16h selon la caisse. Pour une opération sensible, mieux vaut vérifier directement auprès de votre agence.
Banques en ligne et néobanques : des plages horaires souvent étendues
Les banques en ligne et néobanques disposent d’une infrastructure centralisée et automatisée, ce qui leur permet de traiter les ordres plus tard dans la journée. Là où une banque traditionnelle coupe à 15h, des établissements comme Boursobank, Hello Bank ou Fortuneo peuvent accepter des ordres jusqu’à 18h ou 20h pour un traitement le jour même.
N26 et Revolut vont plus loin sur le virement instantané, qu’ils intègrent nativement. Mais attention : même ces acteurs ont un cut-off time pour les virements SEPA classiques. Un ordre passé à 22h sur Revolut ne sera pas traité avant le lendemain ouvré , seul le mode instantané échappe à cette contrainte.
La vraie différence entre une néobanque et une banque traditionnelle se situe dans l’amplitude horaire (souvent 2 à 4 heures supplémentaires) plutôt que dans une disponibilité totale. Pour une entreprise qui émet des paiements en fin d’après-midi, ce décalage peut faire la différence entre un crédit le jour même ou le lendemain.
Week-end, jours fériés et virements internationaux : délais particuliers
Virements le week-end et les jours fériés : ce qui change vraiment
La règle est simple pour le virement SEPA classique : pas de jours ouvrés, pas de traitement. Les chambres de compensation interbancaires ne fonctionnent pas les samedis, dimanches et jours fériés. Un ordre émis en dehors de ces fenêtres est mis en attente et traité lors de la prochaine session ouvrable.
Prenons un exemple concret : un virement émis le vendredi à 17h, après l’heure limite de la banque expéditrice, sera pris en charge au mieux le lundi matin. Selon les établissements et la charge de traitement, le crédit peut n’apparaître que le mardi. Soit un délai réel de 4 jours calendaires pour un paiement théoriquement en J+1.
Ce point est particulièrement critique pour les entreprises qui gèrent des paiements fournisseurs ou des salaires en fin de semaine. Anticiper l’émission au jeudi avant 14h reste la meilleure pratique pour éviter tout décalage.
Le virement instantané est la seule option qui échappe totalement à cette contrainte. Il fonctionne 24h/24, y compris le 15 août ou le 25 décembre, à condition que les deux banques (émettrice et réceptrice) soient raccordées au système SCT Inst.
Virements internationaux hors SEPA : délais de 2 à 5 jours ouvrés
Dès que le virement sort de la zone SEPA, les règles changent radicalement. Les transferts internationaux transitent par le réseau SWIFT, un système de messagerie interbancaire mondial qui ne garantit ni délai précis ni heure de crédit. Le délai habituel se situe entre 2 et 5 jours ouvrés, mais peut s’allonger selon les pays, les banques intermédiaires impliquées et les contrôles réglementaires.
Les frais sont également d’un autre ordre : selon les établissements, ils représentent entre 0,5 % et 3 % du montant transféré, auxquels s’ajoutent parfois des frais fixes et des marges de change. Une banque traditionnelle peut facturer 20 à 50 € pour un virement hors zone euro, là où des services comme Wise ou Revolut proposent des taux de change proches du cours interbancaire avec des frais réduits à 0,3 % à 1 %.
Pour les entreprises qui encaissent régulièrement des paiements internationaux, ces alternatives fintech méritent une évaluation sérieuse , non pas pour remplacer la banque principale, mais pour optimiser les flux en devises.
Virement en retard : diagnostic et marche à suivre
Diagnostic étape par étape
Un virement qui n’arrive pas dans les délais attendus génère du stress , et parfois des tensions commerciales. Avant de multiplier les appels, voici la démarche à suivre, dans l’ordre.
Les causes les plus fréquentes sont connues : IBAN erroné, heure limite dépassée, week-end ou jour férié intercalé, virement bloqué pour contrôle anti-fraude, ou incident technique ponctuel. Dans la majorité des cas, le diagnostic se fait en moins de 10 minutes.
- Vérifier l’IBAN et le montant saisi côté émetteur. Une erreur de saisie est la cause numéro un des virements non aboutis. Demandez à l’émetteur de confirmer l’IBAN utilisé, caractère par caractère si nécessaire.
- Confirmer que l’heure limite n’était pas dépassée. Si le virement a été émis après le cut-off time de la banque expéditrice, le délai d’un jour ouvré ne commence à courir que le lendemain matin.
- Contacter la banque émettrice en premier , pas la banque réceptrice. C’est elle qui détient la référence de l’ordre et peut en suivre la trace. Munissez-vous du numéro de référence du virement.
- Demander une traçabilité ou un « recall » si le virement est introuvable après 3 jours ouvrés. La banque émettrice est légalement tenue de fournir une réponse sous 3 jours ouvrés supplémentaires.
- Saisir le médiateur bancaire en dernier recours, si la banque ne donne pas suite ou si l’erreur lui est imputable. En cas de faute avérée, la directive DSP2 impose un remboursement sous J+1 ouvré.
| Cause du retard | Délai supplémentaire habituel | Action recommandée |
|---|---|---|
| IBAN erroné | Variable (retour ou blocage) | Contacter la banque émettrice immédiatement |
| Heure limite dépassée | +1 jour ouvré | Patienter jusqu’au lendemain matin |
| Week-end / jour férié | +1 à 2 jours ouvrés | Attendre le prochain jour ouvré |
| Contrôle anti-fraude | Quelques heures à 48h | Contacter la banque émettrice avec justificatifs |
| Incident technique | Quelques heures | Surveiller les alertes de la banque, rappeler si besoin |
Facteurs qui influencent jusqu’à quelle heure on peut recevoir un virement
Plusieurs variables entrent en jeu pour déterminer à quelle heure un virement sera crédité. Les voici par ordre d’impact décroissant.
- Le type de virement choisi , c’est le facteur le plus déterminant. Un virement instantané crédite le compte en moins de 10 secondes, à toute heure. Un virement SEPA classique est soumis aux sessions de compensation et aux jours ouvrés. Ce choix initial conditionne tout le reste.
- L’heure d’émission par rapport au cut-off time de la banque expéditrice. Un virement émis à 14h55 chez une banque dont l’heure limite est 15h passera le jour même. Le même virement émis à 15h05 attendra le lendemain. La marge est parfois très étroite.
- Le jour de la semaine. Un virement émis un jeudi soir ou un vendredi après-midi ne sera traité que le lundi , voire le mardi si les délais s’accumulent. Les jours fériés produisent le même effet de blocage.
- Le montant du virement. Les ordres dépassant certains seuils , souvent 10 000 € ou 50 000 € selon les établissements , peuvent déclencher des contrôles anti-fraude automatiques qui retardent le crédit de quelques heures à 48h. Ce point est rarement anticipé par les entreprises qui gèrent des paiements importants.
- Le type de compte et la relation client. Les comptes professionnels bénéficient généralement de délais plus courts que les comptes particuliers. Les clients premium ou disposant de conventions spéciales peuvent accéder à des cut-off times étendus.
Questions fréquentes sur les horaires de virement bancaire
Jusqu’à quelle heure peut-on recevoir un virement le vendredi ?
Le vendredi, les banques traitent généralement les virements SEPA jusqu’à 14h-15h. Passé cette heure, l’opération bascule sur le lundi suivant , le week-end n’étant pas un jour ouvré bancaire. Pour une réception le vendredi même, l’ordre doit donc être émis tôt dans la journée. Le virement instantané reste la seule option fiable au-delà de cette fenêtre.
Un virement instantané peut-il arriver la nuit ou le week-end ?
Oui, c’est précisément son avantage. Le virement instantané fonctionne 24h/24, 7j/7, jours fériés inclus. La réception intervient en moins de 10 secondes, quelle que soit l’heure d’émission. À condition, bien sûr, que les deux banques , émettrice et réceptrice , soient compatibles avec le protocole SCT Inst. Ce n’est pas encore universel en France.
Pourquoi mon virement est-il débité mais pas encore reçu par le bénéficiaire ?
C’est le décalage de traitement interbancaire. Le débit sur votre compte intervient dès la validation de l’ordre, mais le crédit chez le bénéficiaire suit le cycle de compensation SEPA , jusqu’à J+1 ouvré. Si le délai dépasse 48h ouvrées, contactez votre banque émettrice avec le numéro de référence de l’opération : c’est elle qui dispose de la traçabilité complète.
Le délai de virement est-il le même dans toutes les banques françaises ?
En théorie, le cadre réglementaire SEPA impose J+1 ouvré pour tous. En pratique, les horaires de coupure varient d’un établissement à l’autre , certaines banques en ligne affichent des plages plus larges que les réseaux traditionnels. La question de jusqu’à quelle heure peut on recevoir un virement n’a donc pas de réponse unique : consultez les conditions générales de votre banque.
Peut-on annuler un virement déjà émis ?
Cela dépend du stade de traitement. Si l’ordre est encore en attente dans le système de votre banque , avant l’heure de coupure , une annulation est parfois possible via l’espace client ou le service client. Une fois le virement exécuté et crédité chez le bénéficiaire, il n’existe plus de droit de rétractation automatique : il faut contacter directement le destinataire pour obtenir un remboursement volontaire.
Virements bancaires : ce qu’il faut vérifier avant d’envoyer ou d’attendre
Trois règles suffisent à éviter 90 % des mauvaises surprises. Première règle : pour une réception le jour même, émettez avant 14h-15h en jour ouvré , et optez pour le virement instantané si la situation est urgente. Deuxième règle : le week-end et les jours fériés, un virement SEPA classique ne bougera pas. Anticipez d’au moins un jour ouvré, ou basculez sur l’instantané. Troisième règle : en cas de retard inexpliqué, c’est toujours la banque émettrice qu’il faut appeler en premier, numéro de référence de l’opération en main.
Sur le fond, la question des horaires de réception des virements est amenée à se simplifier. Le règlement européen de 2024 impose progressivement aux banques de la zone euro de proposer le virement instantané sans surcoût , ce qui devrait rendre les contraintes d’horaires largement obsolètes à moyen terme.
En attendant, la démarche concrète est simple : vérifiez dès aujourd’hui si votre banque propose le virement instantané, à quel tarif et avec quelles limites de montant. Mieux vaut le savoir avant d’en avoir besoin un vendredi soir à 17h.
Cet article est informatif et ne remplace pas un conseil personnalisé. Les prix, délais et fonctionnalités cités sont des ordres de grandeur constatés en 2026 : vérifiez-les auprès des éditeurs et des organismes concernés avant toute décision, et faites-vous accompagner si votre situation sort du cadre général.
Ex-entrepreneur : société de services montée en 2013, revendue après neuf ans. Aujourd’hui consultant et formateur auprès de créateurs, d’indépendants et de dirigeants de TPE et PME, à Lyon. Il écrit des méthodes chiffrées, testées sur le terrain, et dit franchement où s’arrête son conseil.