Six Français sur dix ne placent pas leur épargne, faute de savoir par où commencer. Le contenu proposé par laminutebusiness.fr — porté par Julien et Raphaël — a justement le mérite de rendre concrets des véhicules souvent ignorés : caves à louer, forêts, portage immobilier. Des formats courts, des cas réels, une pédagogie efficace. Mais la chaîne ne couvre qu’une partie du terrain disponible. Il existe aujourd’hui des dizaines de solutions accessibles dès quelques dizaines ou centaines d’euros, sans qu’il soit nécessaire d’être cadre supérieur ou d’avoir un patrimoine de départ. Dans cet article, nous avons recensé 11 pistes concrètes pour investir avec un petit budget : ce que chaque option rapporte réellement, à qui elle convient, ce qu’elle coûte en temps et en frais — et les pièges classiques à éviter avant de se lancer. Aucune promesse de rendement facile. Juste un panorama honnête pour décider avec les bons éléments en main.
En bref :
- ● laminutebusiness.fr est un média vidéo francophone qui vulgarise des sujets d’investissement concrets et souvent méconnus : caves parisiennes, marché du bois, portage immobilier.
- ● Investir avec un petit budget est possible dès 100 à 500 euros selon le type de placement choisi — bourse, immobilier fractionné ou crowdfunding.
- ● Les principales options couvrent l’immobilier fractionné, les ETF en bourse, le crowdfunding et des placements alternatifs comme les parkings ou les forêts.
- ● Chaque classe d’actifs présente un profil risque/rendement distinct — aucune n’est sans risque, y compris les niches présentées comme rentables.
- ● La diversification reste la règle de base, quelle que soit la taille du capital disponible.
- ● Des dispositifs fiscaux comme le PEA ou l’assurance-vie permettent d’optimiser les gains nets sur le long terme.
- ● Pour tout montant significatif, l’accompagnement d’un conseiller financier agréé reste recommandé — les contenus YouTube ne constituent pas un conseil en investissement au sens réglementaire.
Ce que laminutebusiness.fr enseigne sur l’investissement : caves, bois et portage immobilier
Deux présentateurs, des sujets que les médias financiers classiques n’abordent presque jamais, et une communauté qui grandit. C’est le positionnement de laminutebusiness.fr, une chaîne YouTube francophone animée par Julien et Raphaël, qui s’est spécialisée dans la vulgarisation de niches d’investissement accessibles au grand public.
Le format est direct : un épisode, un sujet, des chiffres concrets. Pas de discours théorique sur les marchés financiers, mais des cas pratiques — acheter une cave à Paris, investir dans une forêt, comprendre le portage immobilier. C’est précisément ce positionnement qui attire une audience de particuliers souvent déçus par les conseils bancaires classiques.
Les caves : un investissement qui divise les experts
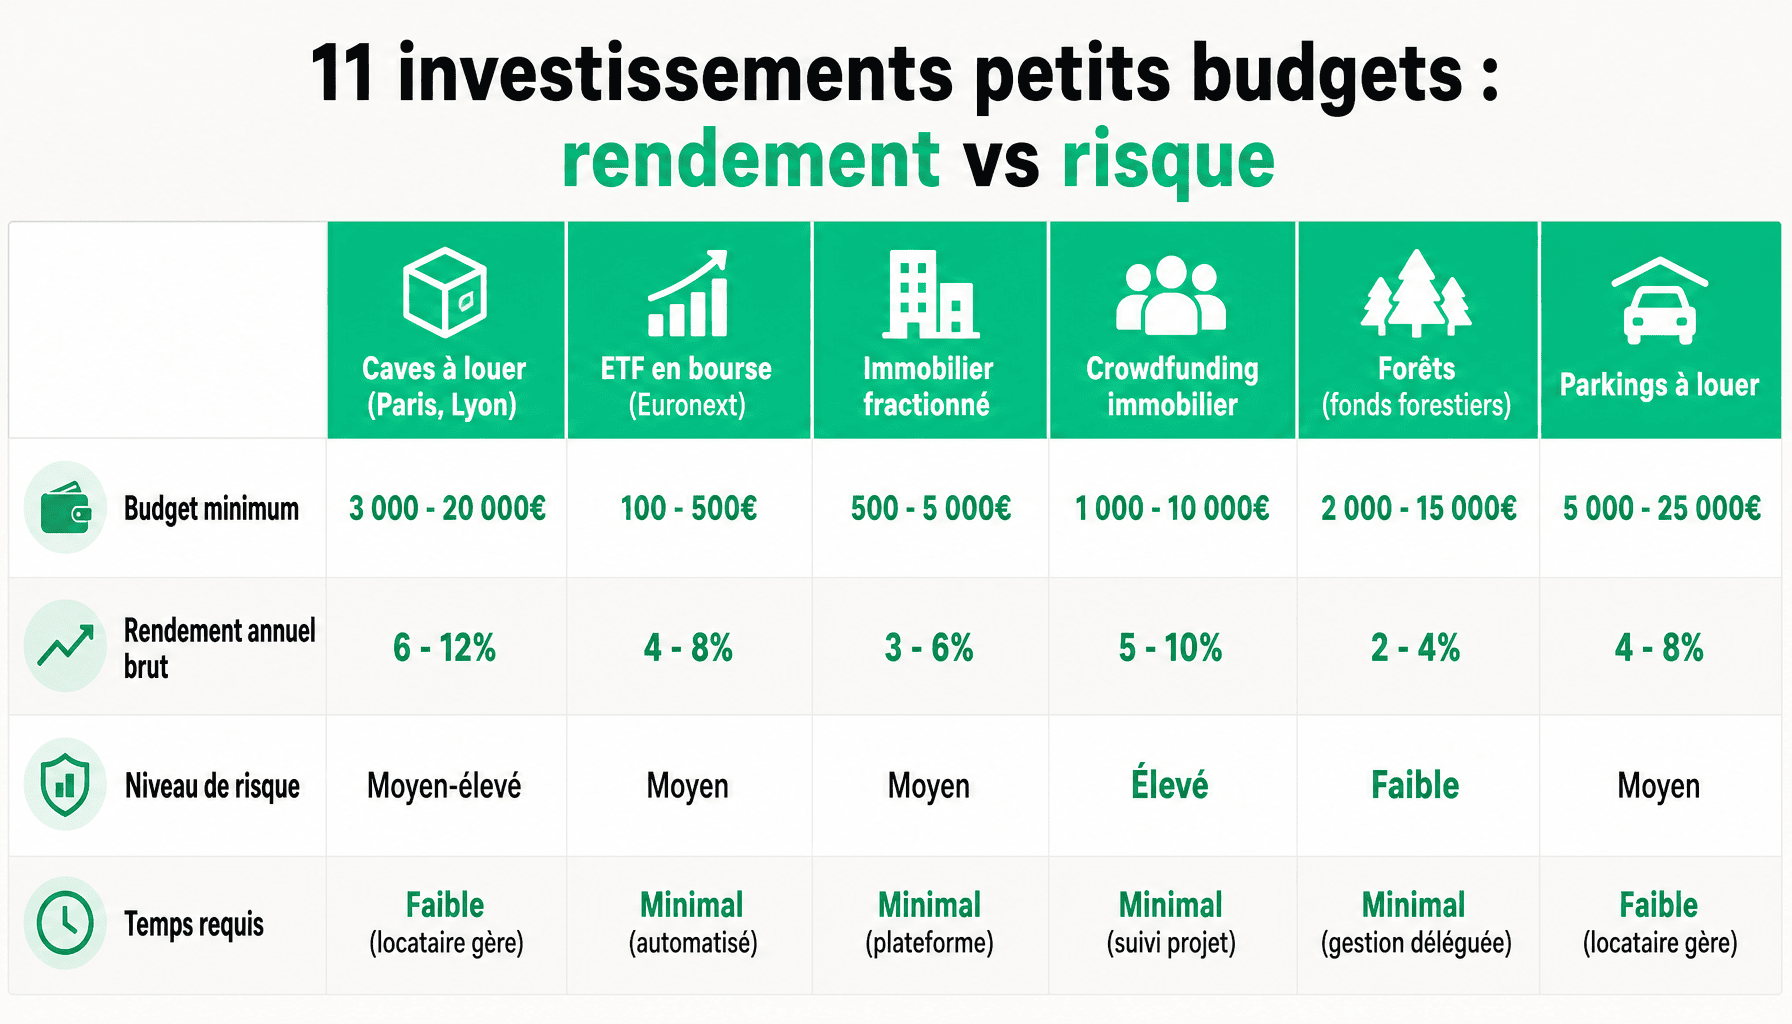
L’épisode sur les caves a été l’un des plus commentés de la chaîne — et pas toujours positivement. Le principe est simple : acheter une cave en copropriété dans une grande ville (Paris, Lyon, Bordeaux) pour la louer à des particuliers ou des professionnels. Le ticket d’entrée varie entre 3 000 et 20 000 euros selon la surface et la localisation. Le loyer mensuel tourne entre 30 et 150 euros.
Sur laminutebusiness.fr, le rendement brut annoncé oscille entre 6 et 12% selon les cas présentés. Un chiffre qui fait réagir. Car derrière ce taux affiché, il faut déduire les charges de copropriété, la vacance locative (trouver un locataire pour une cave n’est pas toujours immédiat), et surtout la difficulté de revente. Le marché des caves est peu liquide : on peut attendre plusieurs mois avant de trouver un acquéreur, et les prix sont difficiles à évaluer faute de références comparables suffisantes. Les commentaires YouTube de l’épisode reflètent cette ambivalence : certains témoignent de belles rentabilités, d’autres pointent des charges sous-estimées.
Les épisodes sur le marché du bois et l’investissement forestier abordent une logique radicalement différente : horizon de 15 à 30 ans, rendement moyen de 2 à 3% par an, avantage fiscal IFI. Un placement de très long terme, peu corrélé aux marchés financiers, mais totalement illiquide à court terme. Enfin, le portage immobilier — achat à plusieurs d’un bien, chaque investisseur détenant une quote-part — réduit le ticket d’entrée mais complexifie la gestion juridique et la sortie. Pour approfondir ces sujets, consultez nos ressources sur la gestion d’entreprise.
| Niche | Ticket d’entrée | Rendement estimé | Risque principal | Horizon |
|---|---|---|---|---|
| Caves | 3 000 – 20 000 € | 6 – 12% brut | Illiquidité, vacance | 5 – 15 ans |
| Bois / Forêts | 5 000 – 15 000 € | 2 – 3%/an | Horizon très long, illiquidité | 15 – 30 ans |
| Portage immobilier | 1 000 – 5 000 € | Variable | Complexité juridique, co-investisseurs | 3 – 10 ans |
⚠️ Attention
Les vidéos YouTube de laminutebusiness.fr — comme tout contenu éducatif en ligne — ne remplacent pas un conseil financier personnalisé. Les rendements présentés sont des exemples, pas des garanties. Avant tout investissement, consultez un conseiller en gestion de patrimoine agréé (CIF).
Investir en bourse avec peu d’argent : ETF, actions et PEA
Neuf Français sur dix pensent que la bourse est réservée aux grandes fortunes. C’est faux depuis au moins dix ans. Aujourd’hui, certains courtiers permettent d’investir dès 1 euro — Trade Republic, Degiro, Boursorama Banque ou encore Fortuneo. La vraie question n’est pas l’accès, c’est le choix du bon instrument.
Pour un débutant, les ETF (trackers) constituent l’outil le plus adapté. Un ETF réplique la performance d’un indice boursier — le CAC 40, le S&P 500, ou le MSCI World — en achetant automatiquement toutes les actions qui le composent. Résultat : une diversification immédiate, sans avoir à analyser des dizaines d’entreprises individuellement. Les frais annuels sont faibles : entre 0,07% et 0,5% selon les émetteurs. Sur 20 ans, le MSCI World a affiché une performance moyenne d’environ 7 à 8% par an — dividendes réinvestis, hors inflation. Ce chiffre ne garantit rien pour l’avenir, mais il donne un ordre de grandeur réaliste.
On distingue plusieurs familles d’ETF : les ETF monde (exposition globale, MSCI World ou ACWI), les ETF Europe (Stoxx 600, moins volatils), et les ETF obligataires (moins risqués, rendements plus faibles, utiles pour équilibrer un portefeuille). Les actions directes restent possibles, mais elles exigent une analyse individuelle de chaque entreprise — un exercice qui demande du temps et des compétences spécifiques.
💡 Conseil : la stratégie DCA
Plutôt que d’investir une grosse somme d’un coup, la méthode DCA (Dollar Cost Averaging) consiste à investir un montant fixe chaque mois — par exemple 50 euros/mois. On achète plus de parts quand les marchés baissent, moins quand ils montent. Sur 10 ans, cette approche lisse significativement le risque lié au timing d’entrée.
| Instrument | Ticket minimum | Frais annuels | Risque | Fiscalité avantageuse |
|---|---|---|---|---|
| ETF Monde | 1 – 10 € | 0,07 – 0,25% | Moyen | PEA, AV |
| ETF Europe | 1 – 10 € | 0,07 – 0,35% | Moyen | PEA |
| ETF obligataire | 1 – 10 € | 0,1 – 0,5% | Faible à moyen | AV, CTO |
| Actions directes | Variable | Frais de courtage | Élevé | PEA (si éligible) |
PEA ou assurance-vie : quelle enveloppe choisir pour débuter ?
Le choix de l’enveloppe fiscale précède toujours le choix du produit. Deux options dominent pour les particuliers français : le PEA et l’assurance-vie. Elles ne sont pas concurrentes — elles sont complémentaires.
Le PEA est plafonné à 150 000 euros de versements et donne accès aux actions européennes et aux ETF éligibles. Son atout majeur : après 5 ans de détention, les plus-values sont exonérées d’impôt sur le revenu (seuls les prélèvements sociaux de 17,2% s’appliquent). L’assurance-vie n’a pas de plafond de versement, propose un univers plus large (fonds euros + unités de compte), et offre un abattement fiscal de 4 600 euros par an (9 200 euros pour un couple) après 8 ans. Sa liquidité est supérieure : un rachat partiel est possible à tout moment sans clôturer le contrat. Si l’horizon dépasse 5 ans et que l’objectif est d’investir en ETF actions, commencer par le PEA reste la recommandation la plus cohérente.
Immobilier accessible : portage, SCPI et immobilier fractionné
L’immobilier reste la classe d’actifs préférée des Français — mais l’achat en direct d’un appartement exige souvent un apport de 20 000 à 50 000 euros minimum. Trois alternatives permettent d’y accéder avec un petit budget, et laminutebusiness.fr en a présenté plusieurs dans ses épisodes.
Le portage immobilier, d’abord. Le principe : plusieurs investisseurs achètent ensemble un bien immobilier, chacun détenant une quote-part proportionnelle à son apport. Le ticket d’entrée peut descendre à 1 000 ou 5 000 euros. L’avantage est réel sur le papier : accès à l’immobilier physique sans mobiliser un capital important. Mais les risques sont sérieux. La complexité juridique est élevée (statut de la SCI ou de l’indivision, pacte d’associés), la dépendance aux autres co-investisseurs peut bloquer des décisions clés, et la sortie anticipée est difficile si aucun autre associé ne rachète vos parts.
Les SCPI (Sociétés Civiles de Placement Immobilier) fonctionnent différemment : vous achetez des parts d’une société qui gère un parc immobilier diversifié (bureaux, commerces, résidentiel). Le rendement moyen sur la période 2021-2023 a oscillé entre 4 et 5% brut. Certaines plateformes permettent d’y accéder dès 200 euros. Les limites sont connues : des frais d’entrée élevés (8 à 12% selon les SCPI), une liquidité relative (revente des parts non garantie), et une sensibilité aux cycles du marché immobilier commercial.
L’immobilier fractionné est la forme la plus récente. Des plateformes comme Brickara ou Tantiem permettent d’acheter des fractions de biens immobiliers dès 100 euros, avec des revenus locatifs proportionnels versés régulièrement. Un marché secondaire commence à se développer pour revendre ses fractions. Mais ce secteur reste peu régulé et son historique est court — moins de 5 ans pour la plupart des acteurs.
⚠️ Attention aux arnaques
Le secteur de l’immobilier fractionné attire aussi des acteurs non agréés. Avant d’investir, vérifiez systématiquement que la plateforme dispose d’un agrément AMF ou d’un statut de prestataire de services de financement participatif (PSFP). Un investissement rentable qui ne mentionne aucun numéro d’agrément est un signal d’alerte.
| Forme | Ticket minimum | Rendement brut estimé | Liquidité | Risque principal |
|---|---|---|---|---|
| Portage immobilier | 1 000 – 5 000 € | Variable | Faible | Complexité juridique |
| SCPI | 200 € | 4 – 5% | Moyenne | Frais élevés, cycle immo |
| Immobilier fractionné | 100 € | 4 – 7% | Faible à moyenne | Secteur peu régulé |
| Crowdfunding immobilier | 500 – 1 000 € | 8 – 12% | Nulle (durée fixe) | Défaut du promoteur |
Laminutebusiness.fr investissement : Financement participatif, placements alternatifs et investissements écologiques
Le crowdfunding — ou financement participatif — s’est structuré en France depuis la réglementation AMF de 2014, puis le statut européen PSFP en 2023. Il existe aujourd’hui sous deux formes principales, avec des profils de risque très différents.
Le crowdfunding en actions (equity) permet d’investir directement dans le capital de PME et TPE françaises. Ticket d’entrée : 100 à 500 euros selon les plateformes (Tudigo, Anaxago, WiSEED — toutes agréées AMF). Le potentiel de gain est élevé si l’entreprise réussit. Mais le risque de perte totale est réel : une PME sur deux disparaît dans les cinq ans. L’horizon est de 3 à 7 ans, sans liquidité intermédiaire dans la plupart des cas.
Le crowdfunding immobilier fonctionne différemment : vous prêtez de l’argent à un promoteur via une obligation, avec un rendement annoncé de 8 à 12% brut sur une durée de 12 à 36 mois. Le risque principal est le défaut du promoteur — un cas qui s’est multiplié depuis 2022 avec la remontée des taux. Plusieurs plateformes ont enregistré des retards ou des pertes partielles sur des projets récents.
Au-delà du crowdfunding, d’autres placements alternatifs méritent d’être connus. Les parkings et garages — un sujet connexe aux caves — affichent un ticket d’entrée de 5 000 à 15 000 euros dans les grandes villes, avec un rendement brut de 5 à 8% et un marché plus liquide que les caves, notamment à Paris et Lyon. Les forêts et bois, traités dans un épisode dédié de laminutebusiness.fr, offrent un horizon de 15 à 30 ans, un rendement de 2 à 3%/an et un avantage fiscal IFI non négligeable pour les patrimoines importants. Enfin, les ETF verts et ISR (Investissement Socialement Responsable) appliquent un filtre ESG aux indices classiques. Leurs performances sur 5 ans sont comparables aux ETF conventionnels, avec une volatilité similaire. Pour les dirigeants qui cherchent à suivre l’actualité des PME et TPE, ces véhicules d’investissement constituent aussi un signal sur les secteurs en croissance.
💡 Astuce
Pour identifier des fonds d’investissement agréés en France, la plateforme France Invest (association des investisseurs pour la croissance) référence les acteurs du capital-investissement. Un point de départ utile pour vérifier la légitimité d’un fonds avant d’y placer de l’argent.
| Placement | Ticket minimum | Rendement brut estimé | Horizon | Risque principal |
|---|---|---|---|---|
| Crowdfunding equity PME | 100 – 500 € | Potentiel élevé | 3 – 7 ans | Perte totale possible |
| Crowdfunding immobilier | 500 – 1 000 € | 8 – 12% | 12 – 36 mois | Défaut promoteur |
| Parkings / garages | 5 000 – 15 000 € | 5 – 8% | 5 – 15 ans | Vacance locative |
| Forêts / bois | 5 000 – 15 000 € | 2 – 3%/an | 15 – 30 ans | Illiquidité, horizon long |
Comment choisir son investissement selon son budget et son profil
Avant de parler d’allocation ou de rendement, une question s’impose : pour quoi investissez-vous, et dans combien de temps aurez-vous besoin de cet argent ? C’est le point de départ de toute décision rationnelle. Voici la méthode en quatre étapes que nous appliquons pour structurer un investissement cohérent avec son profil.
Avant tout investissement, constituez une épargne de précaution équivalente à 3 à 6 mois de charges fixes (loyer, crédits, abonnements, alimentation). Cette réserve doit rester liquide — livret A, LDDS — et ne doit jamais être investie en Bourse ou en actifs illiquides. C’est la condition pour ne pas être forcé de vendre au mauvais moment.
Étape 1 — Définir son horizon de placement
L’horizon conditionne tout le reste. Moins de 3 ans : on reste sur de l’épargne sécurisée (fonds euros, livrets, dépôts à terme). Entre 3 et 8 ans : un mix ETF indiciels + immobilier (SCPI en particulier) devient pertinent. Au-delà de 8 ans : les actions en direct, les forêts (GFI), ou les niches fiscales présentées dans les épisodes de laminutebusiness.fr entrent dans le champ des options crédibles.
Étape 2 — Évaluer sa capacité de perte réelle
Posez-vous cette question sans détour : si mon portefeuille perdait 20 % demain, est-ce que je dormirais quand même ? Si la réponse est non, réduisez mécaniquement la part en actions. Un profil prudent ne devrait pas dépasser 30 % d’actifs risqués. Un profil dynamique peut monter à 80 %, à condition d’avoir l’horizon qui va avec.
Étape 3 — Choisir l’enveloppe fiscale avant le produit
L’enveloppe prime sur le produit. Le PEA (plafond 150 000 €) efface la fiscalité sur les plus-values après 5 ans. L’assurance-vie offre une souplesse successorale et un abattement fiscal après 8 ans. Le compte-titres ordinaire reste utile pour les actifs non éligibles au PEA (ETF monde hors Europe, actions US). Choisir l’enveloppe en dernier, c’est l’erreur la plus fréquente.
Étape 4 — Diversifier sur au moins 3 classes d’actifs
Un portefeuille concentré sur une seule classe d’actifs est un pari, pas un investissement. L’objectif minimum : trois classes distinctes (ex. actions, immobilier, obligataire ou monétaire). La diversification ne garantit pas le rendement, mais elle lisse les chocs.
Questions fréquentes sur laminutebusiness.fr et l’investissement
Qu’est-ce que laminutebusiness.fr et quel lien avec l’investissement ?
Laminutebusiness.fr est un média en ligne qui traite de business, d’entrepreneuriat et de stratégies financières accessibles. Son angle sur l’investissement est résolument pédagogique : des formats courts, des niches concrètes (parkings, bois, crowdfunding), des ordres de grandeur réalistes. Le site s’adresse aux débutants comme aux dirigeants de TPE qui cherchent à faire travailler un capital sans jargon inutile. Laminutebusiness.fr fonctionne comme une porte d’entrée, pas comme un conseil financier réglementé.
Quel est le meilleur investissement pour un budget inférieur à 500 euros ?
Avec moins de 500 euros, les options les plus cohérentes restent les ETF monde via un PEA ou une assurance-vie (accessibles dès 1 euro sur certaines plateformes), le livret A pour la liquidité immédiate, ou les SCPI en nue-propriété sur certaines plateformes de crowdfunding. Les tickets d’entrée ont fortement baissé ces dernières années. L’essentiel : éviter les frais d’entrée élevés et privilégier la régularité des versements sur la recherche du « meilleur » produit.
Investir dans les caves ou les parkings est-il vraiment rentable ?
Sur le papier, les rendements bruts annoncés tournent entre 6 % et 10 % dans certaines grandes villes. En pratique, ils dépendent fortement de la localisation, de la vacance locative et des charges de copropriété. Les tickets d’entrée restent modestes (5 000 à 20 000 euros selon les marchés), mais la liquidité est faible : revendre prend du temps. C’est une niche intéressante pour diversifier, pas pour constituer un patrimoine principal. La gestion, même simple, demande un minimum d’implication.
Le crowdfunding immobilier est-il sans risque pour un débutant ?
Non. Le crowdfunding immobilier affiche des rendements attractifs (8 % à 12 % bruts annoncés), mais le risque de défaut existe réellement — plusieurs plateformes ont enregistré des retards ou des pertes en capital ces dernières années. Le capital n’est pas garanti, et les fonds sont immobilisés 12 à 36 mois en général. C’est un outil de diversification pour un profil averti, pas un placement de précaution. Un débutant doit y affecter une part limitée de son portefeuille, jamais la totalité.
Faut-il un conseiller financier pour commencer à investir avec peu d’argent ?
Pas nécessairement en dessous de 5 000 à 10 000 euros. Des ressources pédagogiques comme laminutebusiness.fr, combinées à la documentation officielle (AMF, service-public.fr), permettent de poser des bases solides sans frais de conseil. En revanche, dès que le patrimoine grossit, que la fiscalité se complexifie ou qu’on envisage des montages (SCI, démembrement, holding), un conseiller en gestion de patrimoine (CGP) indépendant devient un investissement rentable en lui-même. Le coût d’une erreur fiscale dépasse souvent largement ses honoraires.
Par où commencer concrètement : les trois premiers pas à faire cette semaine
Trois actions concrètes à mener cette semaine, sans attendre les conditions idéales qui n’arrivent jamais.
Première action : ouvrir un PEA ou une assurance-vie si ce n’est pas encore fait. La démarche se fait entièrement en ligne, en moins de 20 minutes, avec les principales banques en ligne ou courtiers. Pas besoin d’un capital de départ important — certains acceptent 1 euro.
Deuxième action : programmer un virement automatique mensuel. Même 50 euros placés régulièrement sur un ETF monde produisent un effet de capitalisation mesurable sur 10 ans. La régularité bat systématiquement le timing parfait.
Troisième action : consulter les épisodes de laminutebusiness.fr sur les niches qui correspondent à votre profil — caves, bois, portage salarial — pour évaluer si elles méritent une place dans votre allocation. Mais croisez toujours avec d’autres sources : un seul média ne suffit pas à prendre une décision patrimoniale.
Laminutebusiness.fr reste une porte d’entrée pédagogique utile, pas un substitut au conseil financier réglementé. Dès que vos encours dépassent 10 000 euros, ou que votre situation fiscale se complexifie, un expert-comptable ou un CGP indépendant vaut largement la consultation. L’objectif n’est pas d’investir parfaitement — c’est d’investir régulièrement, avec méthode.
Cet article est informatif et ne remplace pas un conseil personnalisé. Les prix, délais et fonctionnalités cités sont des ordres de grandeur constatés en 2026 : vérifiez-les auprès des éditeurs et des organismes concernés avant toute décision, et faites-vous accompagner si votre situation sort du cadre général.
Ex-entrepreneur : société de services montée en 2013, revendue après neuf ans. Aujourd’hui consultant et formateur auprès de créateurs, d’indépendants et de dirigeants de TPE et PME, à Lyon. Il écrit des méthodes chiffrées, testées sur le terrain, et dit franchement où s’arrête son conseil.