La valeur d’une entreprise par rapport au chiffre d’affaires est souvent la première donnée qu’un cédant entend avant même d’ouvrir ses comptes à un repreneur — « ton affaire vaut un an de CA », « dans ton secteur c’est 0,5 fois le chiffre d’affaires ». Neuf cédants sur dix repartent avec ce chiffre en tête, convaincus d’avoir une idée claire de ce que vaut leur entreprise. Le problème : cette méthode est séduisante parce qu’elle est simple, rapide, et donne l’illusion d’une valorisation objective. Mais appliquée seule, sans contexte, sans analyse de la rentabilité réelle, sans prise en compte du secteur précis ni de la structure financière, elle peut conduire à des erreurs de prix considérables — à la hausse comme à la baisse. Dans cet article, nous allons décortiquer comment fonctionne concrètement le multiple de chiffre d’affaires, quels ratios s’appliquent selon les secteurs, pourquoi cette approche reste un point d’entrée et non une conclusion, et ce qu’il faut absolument croiser avec d’autres méthodes avant d’engager une cession. En savoir plus sur la raison sociale en micro-entreprise et sur le rôle du consultant en gestion d’entreprise.
En bref :
- ● La valorisation d’une entreprise par rapport au chiffre d’affaires repose sur un coefficient multiplicateur — le « multiple de CA » — dont la valeur dépend du secteur et du profil spécifique de l’entreprise.
- ● Ce multiple oscille généralement entre 0,3x et 3x le CA annuel, mais peut dépasser 5x dans certains secteurs technologiques à forte croissance.
- ● La méthode est rapide et lisible, mais elle ignore la rentabilité réelle : deux entreprises affichant le même chiffre d’affaires peuvent avoir des valeurs très différentes selon leur EBITDA.
- ● Les multiples de référence sont publiés par des bases de données de transactions (Argos Wityu, Epsilon Research, BPI France) et varient selon l’année et le contexte de marché.
- ● D’autres méthodes — multiple d’EBITDA, DCF, méthode patrimoniale — sont systématiquement utilisées en complément pour affiner et fiabiliser l’évaluation.
- ● La valeur estimée n’est pas le prix de cession : ce dernier résulte d’une négociation et peut s’en écarter significativement dans un sens comme dans l’autre.
- ● Un accompagnement par un expert-comptable ou un conseil en transmission est recommandé pour toute opération de cession réelle, au-delà des simulations indicatives.
Valeur d’une entreprise par rapport au chiffre d’affaire : que faut-il vraiment comprendre ?
Quand on parle de « valeur d’une entreprise par rapport au chiffre d’affaires », on désigne une méthode d’évaluation précise : exprimer la valeur d’une entreprise comme un multiple de son chiffre d’affaires annuel. La formule est simple — valeur = CA × coefficient — mais son application l’est beaucoup moins.
Ce ratio valeur/CA est ce qu’on appelle un multiple de CA. Il ne sort pas d’un chapeau : il est issu de l’observation de transactions réelles, comparables, réalisées sur un marché donné. Un acquéreur qui rachète une entreprise du même secteur, de taille similaire, dans des conditions proches, accepte de payer un certain nombre de fois le chiffre d’affaires annuel. C’est cet historique de transactions qui fonde le multiple.
Le multiple de chiffre d’affaires : définition et fonctionnement
Un coefficient multiplicateur issu de transactions comparables : voilà ce qu’est concrètement un multiple de CA. La formule s’écrit ainsi :
Valeur d’entreprise = Chiffre d’affaires annuel × Multiple sectoriel
Exemple concret : une entreprise de services avec un CA de 1 200 000 € et un multiple sectoriel de 0,8x obtient une valeur indicative de 960 000 €. Rien de plus. Ces multiples sont publiés et mis à jour régulièrement par des bases de données spécialisées — Argos Wityu, Epsilon Research, BPI France — qui agrègent les données de transactions réelles. Ce ne sont pas des estimations théoriques.
La méthode est dite analogique ou « par comparaison de marché » : on estime la valeur d’une entreprise par analogie avec ce que le marché a effectivement payé pour des entreprises similaires.
Comment appliquer la formule CA × Multiple en pratique
Quatre étapes concrètes à suivre dans l’ordre :
- 1. Identifier le CA de référence : dernier exercice clos (le plus courant), moyenne des 3 derniers exercices (pour lisser les variations), ou CA prévisionnel (dans le cas d’une forte croissance récente). Ce choix impacte directement le résultat.
- 2. Trouver le multiple sectoriel applicable : CCI, expert-comptable, bases de données de transactions, rapports BPI.
- 3. Appliquer la formule et obtenir une valeur indicative.
- 4. Ajuster selon les spécificités de l’entreprise (rentabilité, dépendance client, croissance).
| Secteur | CA fictif | Multiple retenu | Valeur indicative |
|---|---|---|---|
| Commerce de détail | 800 000 € | 0,45x | 360 000 € |
| Services aux entreprises | 1 000 000 € | 0,9x | 900 000 € |
| Industrie manufacturière | 2 000 000 € | 0,6x | 1 200 000 € |
Multiples de chiffre d’affaires par secteur : les ordres de grandeur à connaître
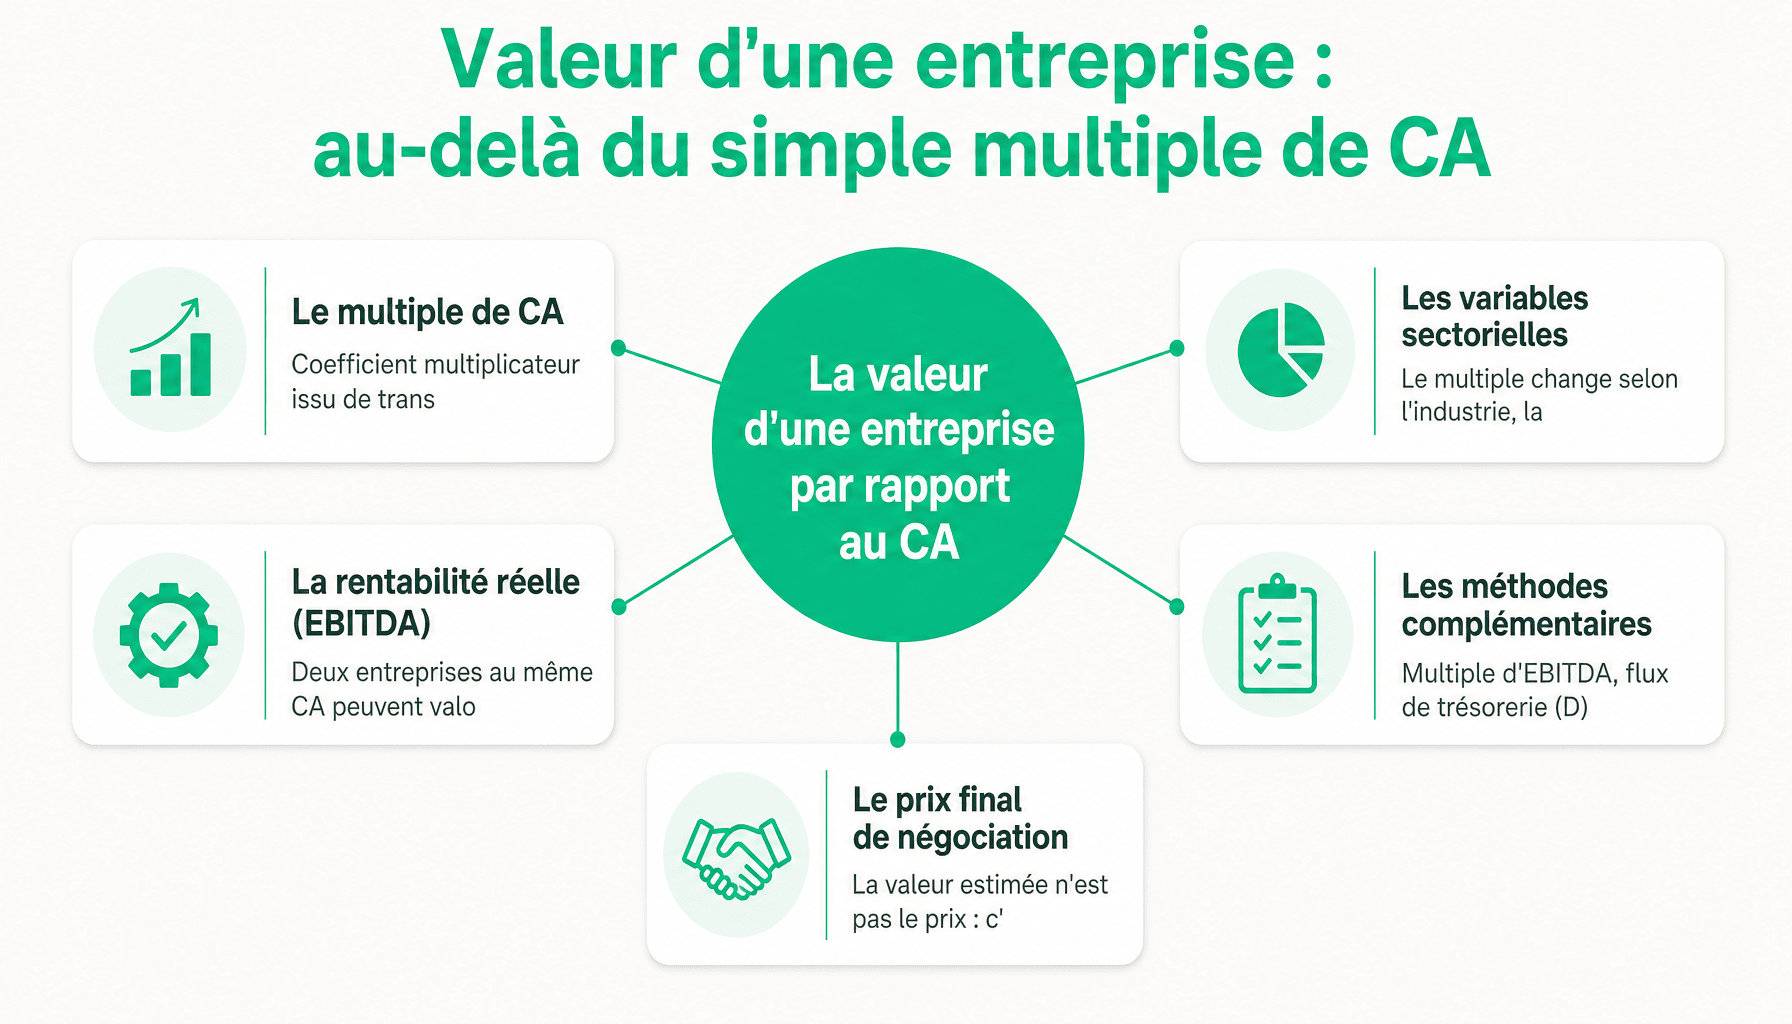
Les multiples de CA varient considérablement d’un secteur à l’autre. Un commerce de détail alimentaire ne se valorise pas comme un éditeur de logiciel SaaS — et l’écart peut aller de 1 à 10. Voici les ordres de grandeur observés sur des transactions françaises entre 2022 et 2025.
| Secteur d’activité | Multiple CA typique | Multiple EBITDA indicatif | Commentaire |
|---|---|---|---|
| Commerce de détail | 0,3x – 0,6x | 3x – 5x | Marges faibles, forte concurrence |
| Restauration | 0,3x – 0,5x | 3x – 4x | Dépendance au dirigeant, turn-over élevé |
| Services aux entreprises | 0,5x – 1,2x | 4x – 7x | Récurrence et expertise valorisées |
| Professions libérales / cabinets | 0,5x – 1,0x | 4x – 6x | Portefeuille clients transférable = clé |
| Industrie manufacturière | 0,4x – 0,8x | 4x – 6x | Actifs corporels pèsent dans la valeur |
| BTP | 0,3x – 0,6x | 3x – 5x | Carnet de commandes déterminant |
| Logiciels / SaaS | 2x – 5x+ | 8x – 15x+ | Récurrence, scalabilité, croissance primées |
| E-commerce | 0,5x – 1,5x | 4x – 8x | Dépend fortement du modèle et des marges |
Les facteurs qui font monter ou baisser le multiple appliqué
Le multiple sectoriel est un point de départ. Ce qui détermine où on se positionne dans la fourchette — ou en dehors — c’est le profil précis de l’entreprise. Six facteurs principaux jouent un rôle décisif :
- Rentabilité (marge nette, EBITDA) : un chiffre d’affaires élevé avec une marge faible tire mécaniquement le multiple vers le bas. Une marge EBITDA supérieure à 15 % est généralement perçue positivement par les acquéreurs.
- Récurrence et visibilité du CA : les contrats pluriannuels et les abonnements génèrent une prime. Un CA prévisible vaut plus qu’un CA de projet en one-shot.
- Dépendance client : si un seul client représente plus de 30 % du chiffre d’affaires, le multiple est pénalisé — parfois de 0,2x à 0,4x selon les acquéreurs.
- Croissance du CA sur 3 ans : une croissance organique de +10 %/an justifie un multiple supérieur à la médiane sectorielle. À l’inverse, un CA stagnant ou en recul pèse sur la valorisation.
- Autonomie par rapport au cédant : une entreprise dont le fonctionnement repose entièrement sur son dirigeant présente un risque de rupture post-cession — les acquéreurs le déduisent du prix.
- Contexte de marché : les taux d’intérêt, la liquidité des fonds d’acquisition et la dynamique sectorielle influencent directement les multiples observés d’une année à l’autre.
Valeur d une entreprise par rapport au chiffre d affaire : Les limites de la valeur d’une entreprise calculée uniquement par le chiffre d’affaires
La méthode du multiple de CA a un avantage indéniable : elle est rapide, lisible, et permet une première estimation en quelques minutes. Mais ses limites sont réelles, et les ignorer peut conduire à des erreurs de valorisation significatives.
Premier problème : le CA ne dit rien de la rentabilité. Deux entreprises affichant chacune 1 M€ de chiffre d’affaires peuvent présenter un EBITDA de 200 000 € pour l’une et de -50 000 € pour l’autre. Appliquer le même multiple aux deux revient à traiter comme équivalentes deux réalités économiques opposées.
Deuxième problème : le bilan est totalement ignoré. La méthode ne tient pas compte des dettes financières, de la trésorerie disponible, des actifs immobilisés ni des engagements hors bilan. Une entreprise avec 500 000 € de dettes fournisseurs et une autre sans dette ne valent pas la même chose, même à CA identique.
Troisième problème : un CA en forte croissance peut masquer des pertes structurelles. C’est un classique des entreprises en phase d’hypercroissance : le chiffre d’affaires grimpe, les charges aussi — voire davantage. Un multiple de CA appliqué à un CA en forte hausse peut conduire à une surévaluation nette.
Quatrième problème : la méthode est peu adaptée aux situations atypiques. Entreprises en démarrage (CA faible ou nul), structures en restructuration, activités saisonnières marquées — dans tous ces cas, le multiple de CA produit des résultats peu fiables.
Cinquième problème : le risque de manipulation comptable. La reconnaissance anticipée du chiffre d’affaires est une pratique qui peut gonfler artificiellement le CA d’un exercice. Sans audit des comptes, l’acquéreur peut payer sur la base d’un CA qui ne reflète pas la réalité économique.
Valeur d’entreprise vs prix de cession : une distinction que tout cédant doit maîtriser
La valeur estimée est le résultat d’une méthode. Le prix de cession est le résultat d’une négociation. Ces deux notions ne sont pas interchangeables.
La valeur produit une fourchette argumentée — disons entre 1,0 M€ et 1,3 M€. Le prix final dépend du contexte : urgence du cédant, nombre d’acquéreurs en compétition, conditions de financement, résultats de la due diligence. Une entreprise valorisée 1,2 M€ peut se céder entre 900 000 € et 1,5 M€ selon ces paramètres.
La garantie d’actif et de passif (GAP) joue également un rôle : si l’acquéreur exige une GAP étendue pour couvrir des risques identifiés, cela peut se traduire par une réduction du prix ou par un séquestre d’une partie du montant. C’est un élément de négociation à part entière, distinct de la valorisation initiale.
Valeur d une entreprise par rapport au chiffre d affaire : Méthodes complémentaires pour affiner la valeur d’une entreprise au-delà du chiffre d’affaires
En pratique, aucun professionnel sérieux ne valorise une entreprise avec une seule méthode. Le multiple de CA donne un premier repère ; il faut ensuite le croiser avec au moins deux autres approches pour produire une fourchette crédible et défendable face à un acquéreur.
Les trois méthodes complémentaires incontournables
1. Multiple d’EBITDA
Formule : Valeur = EBITDA × Multiple sectoriel. Le multiple d’EBITDA varie généralement entre 4x et 8x selon le secteur et le profil de l’entreprise (jusqu’à 15x pour les SaaS). Cette méthode est plus fiable que le multiple de CA car elle intègre la rentabilité opérationnelle. Elle reste sensible à la qualité du calcul de l’EBITDA — retraitements des rémunérations dirigeant, loyers, éléments exceptionnels.
2. DCF (Discounted Cash Flow)
Formule : actualisation des flux de trésorerie futurs sur 5 à 7 ans, avec une valeur terminale. C’est la méthode la plus rigoureuse sur le plan théorique. Elle est aussi la plus sensible aux hypothèses : un taux d’actualisation (WACC) qui varie de 1 point peut faire évoluer la valeur de 10 à 15 %. Réservée aux situations où l’on dispose de projections financières fiables et d’un historique suffisant.
3. Méthode patrimoniale (Actif Net Corrigé)
Formule : valeur des actifs nets réévalués à leur valeur de marché, déduction faite des dettes. Pertinente pour les entreprises à fort bilan — immobilier, industrie lourde, holdings. Elle ignore en revanche la capacité bénéficiaire future, ce qui la rend insuffisante seule pour les entreprises de services ou à forte composante immatérielle.
| Méthode | Principe | Adapté pour | Avantages | Limites |
|---|---|---|---|---|
| Multiple de CA | CA × coefficient sectoriel | Première estimation rapide | Simple, lisible | Ignore rentabilité et bilan |
| Multiple d’EBITDA | EBITDA × multiple sectoriel | PME rentables, toutes tailles | Intègre la rentabilité opérationnelle | Sensible aux retraitements |
| DCF | Actualisation des flux futurs | Entreprises avec projections fiables | Rigueur théorique maximale | Très sensible aux hypothèses |
| Actif Net Corrigé | Actifs réévalués – dettes | Industrie, immobilier, holdings | Ancré dans le bilan réel | Ignore la capacité bénéficiaire |
Quatre exemples concrets de valorisation par multiple de chiffre d’affaires
Voici quatre cas pratiques qui illustrent pourquoi le même outil donne des résultats très différents selon le contexte.
Cas 1 — Commerce de détail alimentaire
CA : 600 000 €. Multiple sectoriel retenu : 0,4x. Valeur indicative : 240 000 €. Les marges sont faibles (autour de 3 à 5 % net), la concurrence est forte, et la valeur du fonds dépend largement de l’emplacement. Le multiple bas reflète ce risque.
Cas 2 — Agence de communication
CA : 900 000 €. Multiple retenu : 1,0x. Valeur indicative : 900 000 €. Mais l’EBITDA de cette agence est de 6 % — soit 54 000 € — ce qui, au multiple d’EBITDA de 5x, ne donne que 270 000 €. L’écart entre les deux méthodes est flagrant. La valeur réelle se situe probablement bien en dessous du multiple de CA. C’est l’image d’une entreprise dont le chiffre d’affaires flatte la présentation mais dont la rentabilité est insuffisante.
Cas 3 — Cabinet de conseil RH
CA : 1 500 000 €. Multiple retenu : 0,8x. Valeur indicative : 1 200 000 €. L’EBITDA est de 25 % — soit 375 000 € — ce qui, au multiple d’EBITDA de 5x, donne 1 875 000 €. Cette fois, le multiple de CA sous-évalue l’entreprise. La raison : une rentabilité supérieure à la médiane sectorielle justifie un multiple plus élevé. La vraie valeur se situe probablement entre 1,3 M€ et 1,5 M€.
Cas 4 — Startup SaaS en croissance
CA : 500 000 €. Multiple sectoriel : 3,5x. Valeur indicative : 1 750 000 €. Mais l’EBITDA est négatif (-100 000 €) — l’entreprise investit massivement en R&D et marketing. Le multiple de CA reste pertinent ici car il valorise la croissance et le potentiel. Cependant, un acquéreur stratégique ou un fonds de capital-risque affinerait cette valorisation en fonction de la trajectoire de rentabilité attendue et du taux de churn client.
Qui peut réaliser l’évaluation et comment s’y préparer concrètement ?
Une évaluation d’entreprise n’est pas un exercice qu’on improvise. Le choix de l’intervenant conditionne directement la crédibilité du résultat — et donc votre capacité à négocier.
Les bons interlocuteurs selon votre situation
L’expert-comptable est souvent le premier réflexe, et c’est logique : il connaît vos chiffres mieux que quiconque. Il peut produire une valorisation solide sur la base des méthodes comptables classiques. Sa limite ? Il n’a pas toujours accès aux données de marché sur les transactions récentes dans votre secteur. Il valorise bien l’entreprise telle qu’elle est, moins bien ce qu’un acquéreur serait prêt à payer aujourd’hui.
Le conseil en transmission ou conseil M&A (fusions-acquisitions) apporte ce que l’expert-comptable n’a pas : une base de comparables sectoriels, une connaissance des acheteurs actifs, et une lecture du marché en temps réel. Contrepartie : ses honoraires sont plus élevés, généralement sous forme de mandat de cession à 3 à 5 % du prix de cession, parfois avec un minimum fixe.
La CCI (Chambre de Commerce et d’Industrie) propose des accompagnements de premier niveau, souvent gratuits ou à faible coût, utiles pour structurer votre réflexion avant d’engager un professionnel rémunéré. BPI France peut également orienter les dirigeants vers des dispositifs d’accompagnement à la transmission, notamment pour les PME industrielles.
Le notaire intervient principalement lorsque la cession implique des actifs immobiliers ou des structures patrimoniales spécifiques (SCI, fonds de commerce avec murs).
Les documents à préparer avant toute évaluation
Une valorisation fiable repose sur des documents financiers complets et à jour. Préparez :
- Les 3 derniers bilans et comptes de résultat
- Les liasses fiscales correspondantes
- Un tableau de bord mensuel de l’année en cours
- La liste des contrats clients actifs (avec durée et récurrence)
- L’inventaire des actifs (matériels, stocks, brevets éventuels)
- Le tableau des effectifs et de la masse salariale
Ces éléments constituent le socle de la due diligence que tout acquéreur sérieux conduira. Mieux vaut les avoir consolidés en amont que de les produire dans l’urgence.
Côté budget : une évaluation réalisée par un expert-comptable coûte généralement entre 1 500 € et 5 000 € HT selon la taille et la complexité de la structure.
💡 Conseil
Ne confondez pas une estimation gratuite en ligne avec une valorisation argumentée et opposable. Les outils de simulation sont utiles pour se repérer, caler ses attentes, vérifier qu’on n’est pas hors marché.
Questions fréquentes sur la valorisation d’entreprise par rapport au chiffre d’affaires
Est-ce qu’une entreprise vaut toujours 3 fois son chiffre d’affaires ?
Non. Le multiple de 3 fois le chiffre d’affaires est une règle de couloir, pas une norme universelle. Selon le secteur, la rentabilité et le profil de risque, ce multiple peut osciller entre 0,3 et 10 fois le CA — voire davantage pour des activités tech à forte croissance. Une entreprise de négoce avec des marges faibles ne se valorise pas comme un cabinet de conseil ou une SaaS. Utiliser ce chiffre sans contexte, c’est s’exposer à une négociation mal engagée dès le départ.
Comment trouver le multiple de CA applicable à mon secteur d’activité ?
Plusieurs sources permettent d’identifier des multiples sectoriels fiables : les rapports de la BPI France, les barèmes publiés par les CCI régionales, les études de cabinets spécialisés en transmission d’entreprise, ou encore les bases de données de transactions comparables (Argos Index, Epsilon Research). Un expert-comptable ou un conseil en cession dispose généralement de références récentes sur votre marché. Ces multiples varient selon la taille de l’entreprise, sa zone géographique et le contexte économique du moment — ils doivent donc être actualisés régulièrement.
La valeur d’une entreprise par rapport au chiffre d’affaires change-t-elle selon la forme juridique (SARL, SAS) ?
La forme juridique n’influence pas directement le multiple appliqué au chiffre d’affaires. Ce qui change, c’est la structure de la transaction : en SARL, on cède généralement des parts sociales ; en SAS, des actions. Les implications fiscales pour le cédant et l’acquéreur diffèrent sensiblement selon la forme retenue. La valeur d’une entreprise par rapport au chiffre d’affaires reste calculée sur des fondamentaux économiques, mais la structuration juridique de la cession peut impacter le prix net perçu — raison de plus pour intégrer un avocat ou un expert-comptable tôt dans la démarche.
Peut-on valoriser une entreprise déficitaire à partir de son chiffre d’affaires ?
Oui, dans certains cas. Quand une entreprise est déficitaire, les méthodes basées sur l’EBITDA ou les flux de trésorerie deviennent inopérantes ou donnent des résultats aberrants. Le multiple de chiffre d’affaires reste alors l’un des rares repères utilisables — à condition que le CA soit récurrent et défendable. C’est courant dans les startups en phase de croissance ou les entreprises en retournement. Mais un acquéreur sérieux décortiquera les raisons du déficit avant de valider le multiple : un CA élevé sur une activité structurellement non rentable ne vaut pas grand-chose.
Quelle est la différence entre valeur d’entreprise (VE) et valeur des titres (capitaux propres) ?
La valeur d’entreprise (VE ou Enterprise Value) représente la valeur globale de l’activité, indépendamment de sa structure financière — elle inclut la dette nette. La valeur des titres (ou valeur des capitaux propres) correspond à ce que l’actionnaire perçoit effectivement : VE moins la dette financière nette. Concrètement, si une entreprise est valorisée 1 M€ (VE) mais porte 300 000 € de dettes, les titres valent 700 000 €. Cette distinction est fondamentale lors d’une cession : le prix affiché peut masquer une dette qui vient en déduction du prix réellement encaissé.
Valeur d’entreprise et chiffre d’affaires : par où commencer concrètement
La valeur d’une entreprise par rapport au chiffre d’affaires est un outil de repérage rapide, pas une réponse définitive. Elle permet de se positionner dans une fourchette, d’amorcer une discussion, de vérifier qu’on n’est pas hors marché. Rien de plus — mais c’est déjà utile si on l’utilise correctement.
Trois actions concrètes à mener, dans l’ordre :
1. Identifier le multiple sectoriel applicable à votre activité. Passez par des sources fiables — BPI France, CCI de votre région, expert-comptable avec des références récentes en transmission. Un multiple sorti d’une discussion informelle n’a aucune valeur dans une négociation.
2. Croiser avec au moins une méthode complémentaire. Un multiple de CA seul ne suffit pas. Calculez également une valorisation par l’EBITDA ou, si votre activité s’y prête, par les flux de trésorerie actualisés (DCF). L’objectif : produire une fourchette crédible, pas un chiffre unique qui se fracassera au premier contre-argument de l’acheteur.
3. Faire appel à un professionnel dès que la démarche devient sérieuse. Cession effective, levée de fonds, transmission familiale avec enjeux fiscaux : dans ces situations, une évaluation mal conduite peut coûter bien plus que les honoraires d’un expert-comptable ou d’un conseil en transmission. Ce n’est pas une précaution de principe — c’est une décision économique rationnelle.
Ce que vous pouvez faire dès lundi matin : sortir vos trois derniers exercices comptables, calculer votre CA moyen pondéré, et contacter votre expert-comptable pour obtenir les multiples sectoriels en vigueur dans votre activité. C’est le point de départ de toute valorisation sérieuse.
Cet article est informatif et ne remplace pas un conseil personnalisé. Les prix, délais et fonctionnalités cités sont des ordres de grandeur constatés en 2026 : vérifiez-les auprès des éditeurs et des organismes concernés avant toute décision, et faites-vous accompagner si votre situation sort du cadre général.
Ex-entrepreneur : société de services montée en 2013, revendue après neuf ans. Aujourd’hui consultant et formateur auprès de créateurs, d’indépendants et de dirigeants de TPE et PME, à Lyon. Il écrit des méthodes chiffrées, testées sur le terrain, et dit franchement où s’arrête son conseil.