Quand l’IS franchit la barre des 41 % pour les plus gros groupes, on ne parle plus de nuance fiscale mais de réalité budgétaire qui pèse lourd. C’est exactement ce qui se passe avec la surtaxe sur les entreprises introduite par la loi de finances 2025. Devant un déficit public qui a explosé à 6,1 % du PIB en 2024, le gouvernement a décidé de mettre à contribution les entreprises réalisant plus de 1,5 milliard d’euros de chiffre d’affaires en France. Beaucoup l’ont vue comme une mesure d’urgence, temporaire. Sauf qu’elle mérite une vraie compréhension : comment elle fonctionne exactement, quels secteurs sont vraiment touchés, quel impact sur la trésorerie, quels pièges de conformité, et surtout quel calendrier pour 2026. C’est ce qu’on détaille ici, sans détour.
En bref :
- ● La surtaxe exceptionnelle sur les bénéfices a été créée en France via la loi de finances 2025, présentée comme une réponse temporaire au redressement budgétaire.
- ● Elle s’applique aux sociétés dont le chiffre d’affaires consolidé dépasse 1 milliard d’euros (premier palier) ou 3 milliards d’euros (second palier), ce qui exclut la majorité des entreprises françaises.
- ● Les taux additionnels montent à 20,6 % et 41,2 % appliqués sur l’IS dû, portant le taux effectif global à des niveaux parmi les plus élevés de l’OCDE en 2025.
- ● Bercy envisage une reconduction de la mesure pour 2027, ce qui remet en question le caractère temporaire affiché au départ.
- ● Les secteurs industrie, commerce de gros et énergie sont parmi les plus impactés, avec une charge concentrée sur quelques dizaines de grands groupes.
- ● Deloitte Société d’Avocats et Fipeco ont documenté des risques réels sur l’investissement et des comportements d’optimisation susceptibles de réduire le rendement effectif de la mesure.
- ● Le rendement fiscal attendu dépasse plusieurs milliards d’euros, mais l’assiette s’érode du fait de la conjoncture 2025 et du recul des marges dans plusieurs secteurs clés.
Qu’est-ce que la surtaxe sur les entreprises et qui est concerné ?
Neuf dirigeants de grandes entreprises sur dix ont découvert la surtaxe sur les bénéfices au moment de préparer leurs acomptes d’IS 2025. Trop tard pour ajuster quoi que ce soit. Voilà le problème concret avec cette contribution exceptionnelle : elle arrive vite, elle pèse lourd, et son périmètre exige d’être compris avec précision.
Une majoration de l’IS, pas un impôt distinct
La surtaxe sur les entreprises n’est pas un nouvel impôt au sens strict. C’est plutôt une contribution exceptionnelle qui majore l’IS dû, calculée sur l’impôt sur les sociétés au taux normal de 25 %, avant imputation des crédits d’impôt. Elle a été introduite par la loi de finances pour 2025 et reconduites pour les exercices clos en 2026. Son assiette, c’est l’IS lui-même , pas le bénéfice comptable, pas l’EBE, mais bien le montant d’impôt calculé au taux de droit commun.
Qui est concerné ? Les deux paliers à connaître
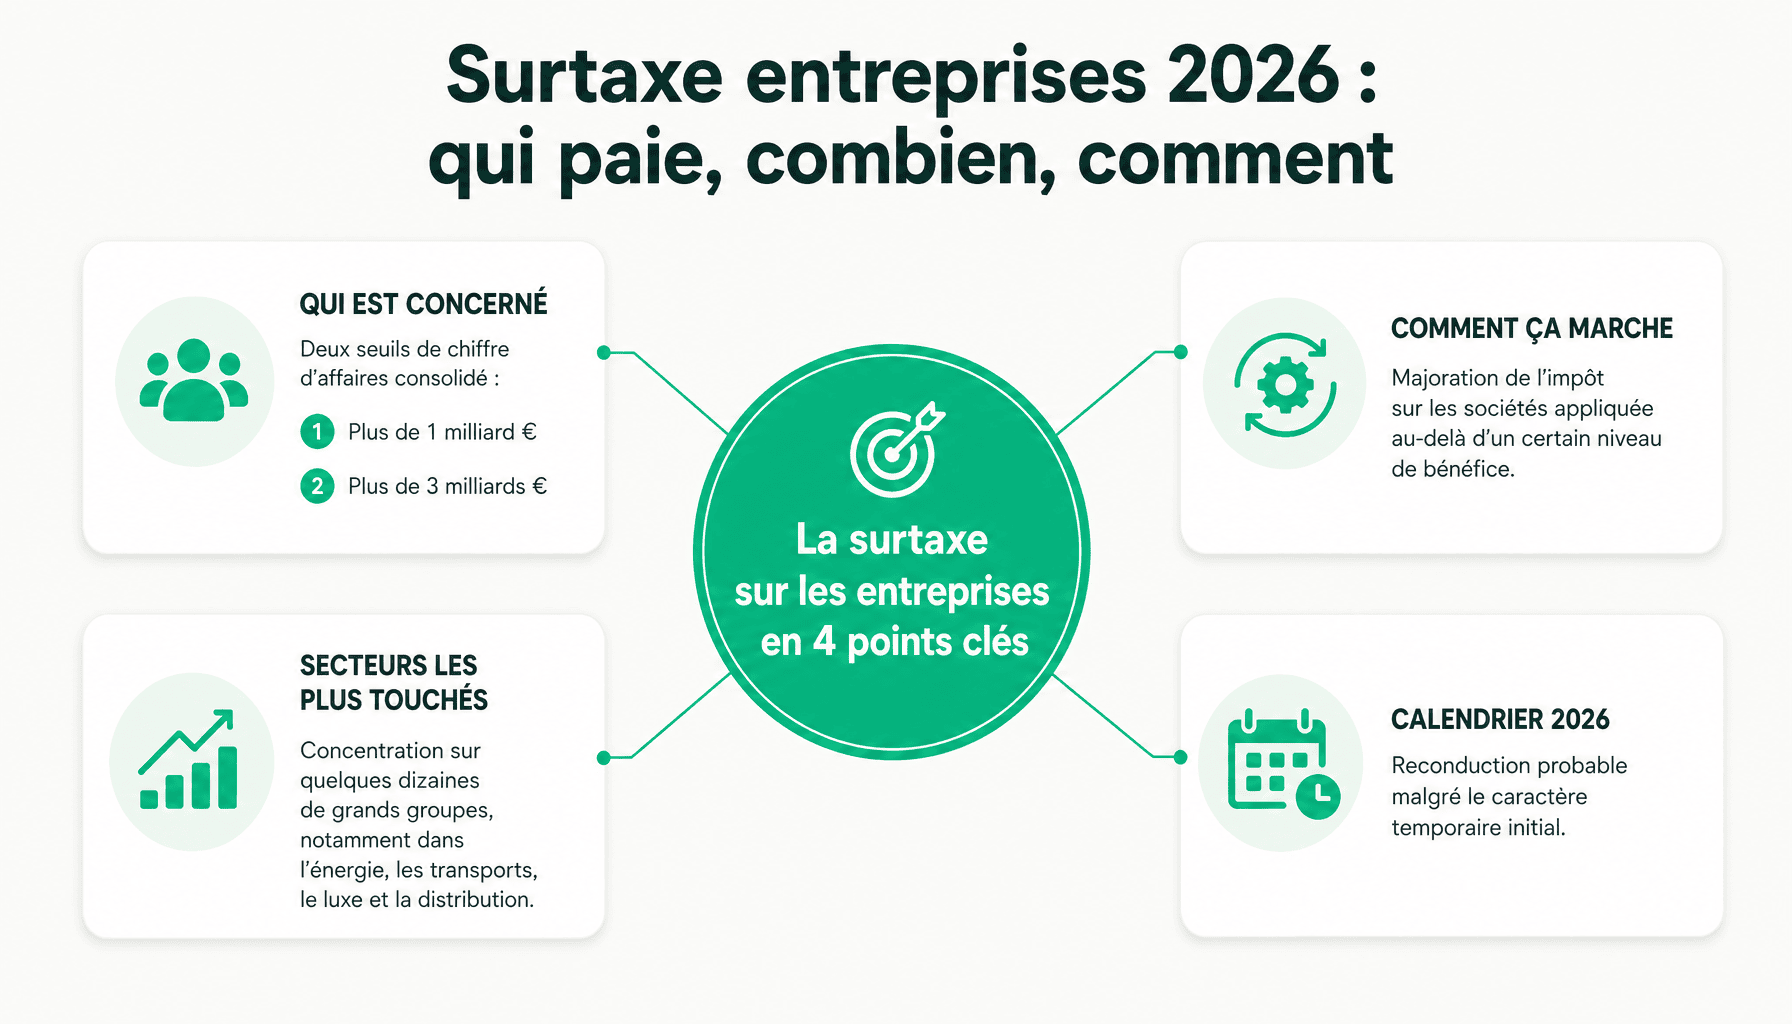
Le critère d’entrée repose sur le chiffre d’affaires consolidé du groupe. Deux seuils structurent le dispositif :
- Premier palier : CA consolidé compris entre 1 milliard et 3 milliards d’euros , taux additionnel de 20,6 % sur l’IS dû.
- Second palier : CA consolidé supérieur à 3 milliards d’euros , taux additionnel de 41,2 % sur l’IS dû.
Les entreprises dont le CA reste inférieur à 1 milliard d’euros ne sont pas touchées. En France, on estime que 500 à 600 entreprises sont assujetties, ce qui représente une part minuscule du tissu économique, mais concentre l’essentiel des bénéfices imposables des grandes structures.
| Palier | Seuil CA consolidé | Taux additionnel | Taux IS effectif global (approx.) |
|---|---|---|---|
| Palier 1 | Entre 1 Md€ et 3 Md€ | 20,6 % | ~30,2 % |
| Palier 2 | Supérieur à 3 Md€ | 41,2 % | ~35,3 % |
⚠️ Attention , Effet de seuil
Une entreprise dont le CA consolidé franchit le seuil de 1 milliard d’euros bascule entièrement dans le premier palier. Il n’y a pas de progressivité : le taux additionnel s’applique sur la totalité de l’IS dû, pas seulement sur la fraction qui dépasse. Cet effet de seuil peut représenter plusieurs millions d’euros de charge fiscale supplémentaire du simple fait d’une croissance organique.
Taux et calcul de la surtaxe sur les entreprises : la méthode pas à pas
Comprendre le mécanisme de calcul, c’est éviter les mauvaises surprises à la clôture. Voici comment ça marche, étape par étape.
Étape 1 , Calculer l’IS au taux normal
On part du résultat fiscal de l’exercice, après retraitements extra-comptables habituels. On applique le taux d’IS de droit commun : 25 %. C’est cet IS de base qui devient l’assiette de la surtaxe , pas le bénéfice comptable, pas l’EBE, pas le CA.
Étape 2 , Appliquer le taux additionnel selon le palier
Sur l’IS calculé à l’étape 1, on applique :
- 20,6 % si le CA consolidé du groupe se situe entre 1 Md€ et 3 Md€.
- 41,2 % si le CA consolidé dépasse 3 Md€.
Étape 3 , Calculer la charge IS totale
La charge IS totale est égale à l’IS de base plus la contribution exceptionnelle. Le taux effectif global résultant tourne autour de 30,2 % au palier 1 et 35,3 % au palier 2, avant application des crédits d’impôt.
Exemple chiffré , Palier 2
Prenons une entreprise avec un bénéfice imposable de 500 millions d’euros et un CA consolidé supérieur à 3 Md€ :
| Étape | Montant |
|---|---|
| Résultat fiscal | 500 M€ |
| IS au taux normal (25 %) | 125 M€ |
| Contribution exceptionnelle (41,2 % × 125 M€) | 51,5 M€ |
| IS total dû | 176,5 M€ |
Deloitte Société d’Avocats a analysé l’effet de la surtaxe et observe que la charge effective varie sensiblement selon la structure du groupe et la façon dont les crédits d’impôt sont utilisés.
Sur le terrain, la contribution exceptionnelle suit le calendrier des acomptes d’IS : elle s’intègre dans le quatrième acompte et se régularise au solde. Les exercices concernés sont ceux clos en 2025 et en 2026.
💡 Astuce
Avant d’appliquer la surtaxe, vérifiez systématiquement si des crédits d’impôt , notamment le C3IV (crédit pour investissements verts) ou le CIR (crédit impôt recherche) , peuvent réduire l’IS de base. Puisque la contribution exceptionnelle est calculée sur l’IS dû avant imputation, chaque euro de crédit d’impôt réduit mécaniquement l’assiette de la surtaxe. Pour les groupes industriels intensifs en R&D, l’économie peut être substantielle.
Secteurs et groupes les plus exposés à la surtaxe sur les entreprises
La surtaxe se concentre sur un nombre limité d’acteurs. Mais tous ne subissent pas la même pression selon leur secteur, leur structure de CA et la composition de leur EBE.
Les secteurs les plus contributeurs
D’après les estimations disponibles, notamment les travaux de Deloitte Société d’Avocats et Fipeco, les secteurs qui supportent le plus la contribution exceptionnelle sont :
- 🏭 Industrie manufacturière , grands groupes avec des marges opérationnelles solides, mais sous tension en 2025 avec recul de l’EBE dans plusieurs sous-secteurs.
- 🛒 Commerce de gros et distribution , CA consolidés très élevés, même si les marges nettes restent modérées.
- ⚡ Énergie , bénéfices structurellement importants, première cible identifiée lors des débats parlementaires.
- 🏦 Banque et assurance , résultats fiscaux élevés, bien que le secteur bénéficie de règles comptables particulières.
- 📡 Télécommunications et services aux entreprises , groupes dont le CA consolidé dépasse régulièrement les seuils.
Une charge très concentrée
Le rendement affiché d’une mesure fiscale repose souvent sur un nombre restreint de redevables. Selon Fipeco, quelques dizaines de groupes représentent la majorité du produit attendu. Cette concentration extrême signifie que le rendement effectif dépend fortement des résultats d’un petit nombre d’entreprises, et donc de la conjoncture.
En 2025, plusieurs secteurs affichent un recul marqué de leurs marges, ce qui réduit mécaniquement l’assiette. L’industrie souffre particulièrement de la pression sur les coûts et du ralentissement de la demande européenne.
Groupes français vs filiales de groupes étrangers
Un point souvent oublié : les groupes français sont proportionnellement plus exposés que les filiales de groupes étrangers implantées en France. La base consolidée d’un groupe étranger peut être appréciée différemment selon les conventions fiscales applicables, ce qui crée une asymétrie de traitement. Les grandes entreprises du CAC 40 figurent parmi les premiers contributeurs identifiés.
La France face à l’OCDE : la surtaxe sur les entreprises porte le taux d’IS à un niveau record
Un taux d’IS de 35 % quand la moyenne OCDE s’établit à 23 % : la comparaison internationale n’est pas flatteuse pour la France. Mais elle mérite des précisions.
Le positionnement de la France dans l’OCDE
Avec la surtaxe au palier 2, le taux effectif global d’IS en France atteint environ 35,3 % avant crédits d’impôt. C’est l’un des plus élevés de l’OCDE en 2025, dépassant des économies comparables :
| Pays | Taux IS statutaire |
|---|---|
| France (palier 2, avec surtaxe) | ~35,3 % |
| États-Unis (fédéral) | 21 % |
| Allemagne | ~30 % |
| Royaume-Uni | 25 % |
| Irlande | 12,5 % |
| Moyenne OCDE | ~23 % |
L’articulation avec le Pilier 2 OCDE
Le Pilier 2 de l’OCDE fixe un taux minimum mondial d’IS à 15 % pour les groupes dont le CA dépasse 750 millions d’euros. La surtaxe française va dans la direction opposée : elle pousse le taux vers le haut, bien au-delà du plancher mondial. Il n’y a pas de contradiction juridique, mais il existe un risque réel de distorsion de concurrence fiscale vis-à-vis des pays qui se contentent du minimum à 15 %.
⚠️ Attention , Taux statutaire vs taux effectif
La comparaison des taux statutaires est utile, mais elle ne dit pas tout. Le taux effectif réel, après application du CIR, du C3IV et d’autres dispositifs, peut être sensiblement inférieur pour les groupes qui en bénéficient. La France reste compétitive sur certains profils d’entreprises intensives en R&D, malgré un taux statutaire élevé. Le cadre de consultation fiscale des entreprises prend en compte ces paramètres dans l’évaluation globale de l’attractivité.
Effets économiques, risques d’optimisation et calendrier : ce que Bercy doit arbitrer
Le rendement annoncé d’une mesure fiscale et son rendement réel ne coïncident presque jamais. La surtaxe sur les entreprises ne dérogera pas à la règle.
Effets sur l’investissement
Fipeco et Deloitte Société d’Avocats ont documenté deux effets concrets. D’abord, une réduction de la base taxable par arbitrage entre distribution et réinvestissement. Ensuite, des décisions d’investissement différées ou relocalisées, notamment pour des projets industriels dont la rentabilité après impôt bascule en dessous des seuils d’acceptabilité interne. Ces comportements sont rationnels du point de vue des groupes concernés. Ils réduisent mécaniquement l’assiette future de l’IS en France.
Risques d’optimisation et de transfert d’activités
La surtaxe crée des incitations à localiser les bénéfices dans des pays à IS plus faible via les prix de transfert, la facturation intragroupe.
Questions fréquentes sur la surtaxe sur les entreprises
La surtaxe sur les entreprises s’applique-t-elle aux PME et ETI ?
Non. La surtaxe cible exclusivement les grandes entreprises dont le chiffre d’affaires dépasse 1 milliard d’euros. Les PME et ETI en sont exclues de facto. Seuls les groupes fiscalement intégrés ou les entités autonomes franchissant ce seuil sont concernés. En dessous, le taux normal d’IS de 25 % s’applique sans majoration.
Comment la surtaxe sur les entreprises est-elle déclarée et payée ?
Elle s’intègre dans le circuit classique de l’impôt sur les sociétés. Les entreprises concernées doivent ajuster leurs acomptes IS en tenant compte du taux majoré applicable à leur tranche de bénéfices. La régularisation intervient lors du solde annuel. Une erreur de calcul sur les acomptes expose à des intérêts de retard, un point à anticiper avec la direction financière.
Les crédits d’impôt (CIR, C3IV) réduisent-ils la base de calcul de la surtaxe ?
La question est techniquement délicate. Les crédits d’impôt comme le CIR ou le C3IV s’imputent sur l’IS dû, mais leur interaction avec la contribution additionnelle dépend des modalités précises fixées par la loi de finances. Certains mécanismes de plafonnement peuvent limiter leur effet réducteur sur la surtaxe. Un avocat fiscaliste doit analyser la situation au cas par cas.
La surtaxe sur les entreprises sera-t-elle reconduite en 2027 ?
Officiellement présentée comme temporaire, la surtaxe sur les entreprises n’a pas de reconduction automatique prévue au-delà de 2026. Le gouvernement a évoqué un retour à la stabilité fiscale, mais aucun engagement contraignant n’est inscrit dans la loi. L’expérience des contributions exceptionnelles passées, souvent prolongées, justifie une veille active sur les prochains textes budgétaires.
Quel est le rendement fiscal attendu de la surtaxe sur les bénéfices des grands groupes ?
Le gouvernement table sur un rendement d’environ 8 milliards d’euros sur deux ans, soit autour de 4 milliards par an. Ce chiffre repose sur les bénéfices déclarés des groupes assujettis pour les exercices 2025 et 2026. Il peut varier selon la conjoncture économique et les stratégies d’optimisation mises en œuvre par les entreprises concernées dans les limites légales.
Surtaxe sur les entreprises : les décisions à prendre avant la clôture 2026
Trois points structurent la démarche à adopter face à la surtaxe sur les entreprises. Premier réflexe : vérifier le chiffre d’affaires consolidé du groupe et identifier précisément la tranche applicable, 1 milliard, 3 milliards, ou au-delà. Le seuil détermine tout, y compris le taux marginal effectif.
Deuxième priorité : recalculer les acomptes IS avec le taux majoré. Un écart non anticipé se traduit mécaniquement en tension de trésorerie et en intérêts de retard. La direction financière doit intégrer ce paramètre dans les projections dès maintenant, sans attendre le solde annuel.
Troisième point : l’incertitude sur 2027 impose une veille budgétaire rigoureuse. La stabilité fiscale promise par l’exécutif reste à confirmer dans les textes. Pour les groupes proches des seuils ou exposés à des risques de transfert de bénéfices, une consultation auprès d’un avocat fiscaliste, Deloitte Société d’Avocats, Taj, ou équivalent, n’est pas optionnelle. C’est la prochaine action concrète à planifier avant la fin du trimestre.
Cet article est informatif et ne remplace pas un conseil personnalisé. Les prix, délais et fonctionnalités cités sont des ordres de grandeur constatés en 2026 : vérifiez-les auprès des éditeurs et des organismes concernés avant toute décision, et faites-vous accompagner si votre situation sort du cadre général.
Ex-entrepreneur : société de services montée en 2013, revendue après neuf ans. Aujourd’hui consultant et formateur auprès de créateurs, d’indépendants et de dirigeants de TPE et PME, à Lyon. Il écrit des méthodes chiffrées, testées sur le terrain, et dit franchement où s’arrête son conseil.

