Micro-entreprise ou entreprise individuelle : neuf créateurs sur dix pensent choisir entre deux statuts juridiques distincts. C’est une confusion compréhensible, mais elle coûte cher. En réalité, la micro-entreprise est une entreprise individuelle — c’est simplement un régime fiscal et social simplifié, encadré par le Service Public, qui s’applique sous certaines conditions de chiffre d’affaires. Le vrai choix, celui qui engage concrètement votre fiscalité, vos cotisations sociales et vos obligations comptables pour plusieurs années, se situe entre ce régime micro et le régime réel de l’entreprise individuelle classique. Opter pour l’un plutôt que l’autre sans avoir analysé votre situation — volume d’activité prévu, charges professionnelles, besoin de déduire des frais réels — peut vous faire passer à côté d’une économie significative ou, à l’inverse, vous exposer à une pression fiscale inutile. Cet article pose les différences concrètes, chiffres à l’appui, pour que vous puissiez trancher en connaissance de cause.
En bref :
- ● La micro-entreprise n’est pas un statut juridique distinct de l’entreprise individuelle : c’est un régime fiscal et social simplifié accessible à tout entrepreneur individuel.
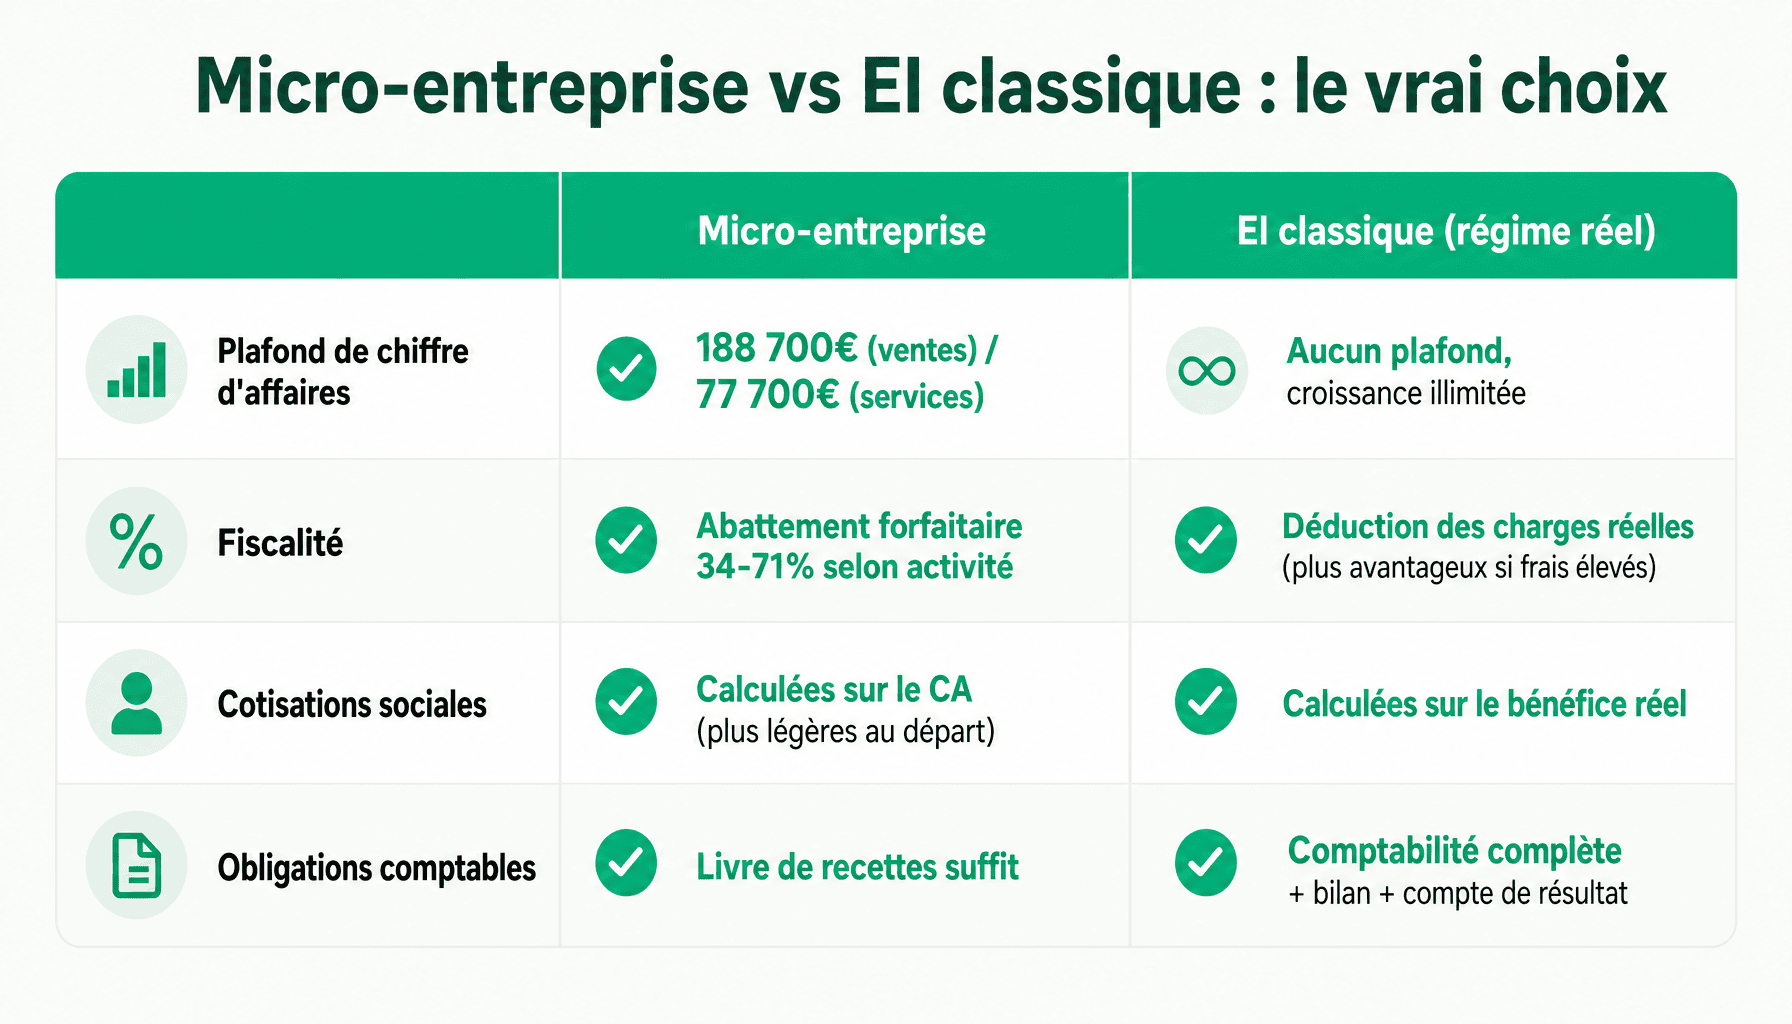
- ● Le régime micro-entrepreneur plafonne le chiffre d’affaires à 188 700 € pour les ventes et 77 700 € pour les services (2024) ; l’EI classique n’a aucun plafond de CA.
- ● Fiscalement, la micro applique un abattement forfaitaire sur le CA (71 %, 50 % ou 34 % selon l’activité) ; l’EI classique relève du régime réel, avec déduction des charges réelles — et peut opter pour l’IS depuis 2022.
- ● Les deux relèvent du même régime social TNS (SSI), mais les cotisations sont calculées sur le CA en micro, et sur le bénéfice réel en EI classique.
- ● Les obligations comptables sont allégées en micro (livre de recettes suffit) ; l’EI classique exige une comptabilité complète avec bilan et compte de résultat.
- ● Certaines activités sont interdites en micro-entreprise : activités agricoles relevant de la MSA, certaines professions libérales réglementées, opérations sur valeurs mobilières à titre habituel.
- ● Passer de la micro à l’EI classique est possible à tout moment — notamment en cas de dépassement des seuils ou de charges élevées — via une simple déclaration de modification au guichet unique.
Micro-entreprise et entreprise individuelle : même statut juridique, deux régimes différents
Neuf créateurs sur dix pensent choisir entre deux statuts différents quand ils comparent micro-entreprise et entreprise individuelle. C’est une erreur de lecture qui peut coûter plusieurs milliers d’euros par an.
La réalité est plus simple — et plus utile à comprendre. La micro-entreprise n’est pas un statut juridique distinct de l’entreprise individuelle. C’est un régime fiscal et social simplifié, accessible à toute personne qui crée une entreprise individuelle. Autrement dit : tout micro-entrepreneur est, juridiquement, un entrepreneur individuel. L’inverse n’est pas vrai.
Pour bien saisir la distinction, il faut repartir du cadre juridique. L’entreprise individuelle (EI) désigne une personne physique qui exerce une activité professionnelle en son nom propre, sans créer de personne morale distincte. Pas de capital social, pas d’associés, pas de statuts à rédiger. Depuis la loi du 14 février 2022, l’EI bénéficie d’une séparation automatique entre patrimoine professionnel et patrimoine personnel — ce qui a aussi entraîné la suppression de l’EIRL, désormais fusionnée dans le régime unique de l’EI. Cette réforme a simplifié le paysage : il n’existe plus qu’un seul cadre juridique pour l’entrepreneur individuel, avec différentes options fiscales et sociales à l’intérieur.
C’est là qu’intervient la micro-entreprise. Concrètement, un entrepreneur individuel peut choisir d’être soumis au régime micro-BIC (bénéfices industriels et commerciaux) ou au régime micro-BNC (bénéfices non commerciaux), selon la nature de son activité. Ce régime micro se caractérise par des abattements forfaitaires appliqués au CA brut pour calculer le bénéfice imposable, et par des cotisations sociales calculées en pourcentage du CA encaissé. S’il ne choisit pas ce régime — ou s’il dépasse les seuils —, l’entrepreneur individuel relève alors du régime réel : c’est ce qu’on appelle l’EI classique.
Dans les deux cas, l’imposition se fait par défaut à l’IR (impôt sur le revenu), dans la catégorie des BIC ou des BNC. Depuis 2022, l’EI classique peut toutefois opter pour l’IS (impôt sur les sociétés), ce qui ouvre des possibilités de pilotage fiscal supplémentaires — une option indisponible en régime micro.
⚠️ Attention
Beaucoup de créateurs pensent choisir entre deux statuts juridiques distincts. En réalité, ils choisissent entre deux régimes d’imposition et de calcul des cotisations au sein du même cadre juridique. Cette confusion conduit à des comparaisons mal posées — et parfois à des choix sous-optimaux dès le départ. Le bon réflexe : consulter Service Public (service-public.fr) ou un expert-comptable pour clarifier ce point avant toute immatriculation.
Micro-entreprise ou entreprise individuelle : les différences fiscales, sociales et comptables en détail
Régime fiscal : abattement forfaitaire vs déduction des charges réelles
En micro-entreprise, le fisc applique un abattement forfaitaire directement sur le CA brut déclaré. Cet abattement est de 71 % pour les activités de vente de marchandises, 50 % pour les prestations de services relevant des BIC, et 34 % pour les professions libérales relevant des BNC. Le bénéfice imposable est donc égal au CA diminué de cet abattement — quelles que soient les charges réellement engagées.
En EI classique (régime réel), on déduit les charges réelles : loyer, matériel, fournitures, frais de déplacement, salaires éventuels, amortissements. Le bénéfice imposable = CA − charges réelles. Cette mécanique est plus précise, mais elle exige une comptabilité rigoureuse.
Exemple concret : un consultant en stratégie facture 60 000 € de CA annuel, avec 25 000 € de charges réelles (loyer de bureau, matériel, déplacements, logiciels).
- En micro (BNC, abattement 34 %) : bénéfice imposable = 60 000 × 66 % = 39 600 €
- En EI classique (régime réel) : bénéfice imposable = 60 000 − 25 000 = 35 000 €
Dans ce cas, le régime réel est plus avantageux fiscalement. Dès que les charges réelles dépassent le montant de l’abattement forfaitaire, la balance penche vers l’EI classique. À noter : depuis 2022, l’EI classique peut opter pour l’IS, ce qui permet notamment de ne s’imposer personnellement que sur la rémunération effectivement prélevée — un levier fiscal inexistant en micro.
| Caractéristique | Micro-entreprise | EI classique |
|---|---|---|
| Plafond de CA | 188 700 € (ventes) / 77 700 € (services) | Aucun plafond |
| Bénéfice imposable | CA − abattement forfaitaire | CA − charges réelles |
| Abattement | 71 % ventes / 50 % services BIC / 34 % BNC | Non applicable |
| Option IS | Non | Oui (depuis 2022) |
| Imposition par défaut | IR | IR |
💡 Astuce
Si vos charges réelles représentent plus de 29 % de votre CA en services (ou plus de 50 % en ventes), le régime réel mérite d’être simulé sérieusement. C’est souvent à partir de ce seuil que l’EI classique devient fiscalement plus intéressante que la micro.
Cotisations sociales : même régime TNS, calcul différent
Micro-entrepreneur et entrepreneur individuel classique relèvent tous deux du régime des travailleurs non-salariés (TNS), géré par la Sécurité sociale des indépendants (SSI). La couverture sociale est donc identique dans les deux cas — retraite de base, retraite complémentaire, maladie-maternité, invalidité-décès.
Là où les deux régimes divergent, c’est dans le mode de calcul des cotisations. En micro, les cotisations sont calculées sur le CA encaissé, à des taux forfaitaires : 12,3 % pour les activités de vente de marchandises, 21,2 % pour les prestations de services BIC, 23,1 % pour les professions libérales relevant de la CIPAV (2024). Pas de bénéfice à calculer — le taux s’applique directement au CA.
En EI classique, les cotisations sont calculées sur le bénéfice réel. Si les charges sont élevées et que le bénéfice est faible, les cotisations seront mécaniquement moins importantes. À l’inverse, si votre CA est élevé mais que vos charges le sont aussi, le régime micro peut s’avérer pénalisant : vous payez des cotisations sur un CA brut qui ne reflète pas votre revenu réel.
Un point souvent oublié : en EI classique, des cotisations minimales sont dues même en cas de bénéfice nul — environ 1 162 € en 2024 pour la maladie et la retraite de base. En micro, si le CA est nul, les cotisations sont nulles. C’est un avantage non négligeable pour les activités démarrantes ou saisonnières.
Obligations comptables et administratives : un écart significatif
C’est l’un des critères les plus concrets pour choisir. En micro-entreprise, les obligations sont réduites au strict minimum : tenir un livre de recettes chronologique, un registre des achats pour les activités de vente, et déclarer le CA mensuellement ou trimestriellement sur le portail URSSAF. Pas de bilan, pas de compte de résultat, pas de liasse fiscale. La gestion tient en quelques minutes par mois.
En EI classique, la comptabilité est complète : journal des opérations, grand livre, bilan annuel, compte de résultat, liasse fiscale à déposer. Dans la pratique, cela implique presque systématiquement le recours à un expert-comptable, dont le coût annuel varie entre 800 et 2 500 € selon la complexité de l’activité.
Sur la TVA : en micro-entreprise, on bénéficie de la franchise en base tant que le CA reste sous les seuils de 91 900 € pour les ventes et 36 800 € pour les services (2024). Aucune TVA à collecter ni à déclarer. En EI classique, l’assujettissement à la TVA est la règle dès le premier euro de CA si ces seuils sont dépassés — ce qui implique déclarations périodiques et gestion de la TVA déductible.
| Obligation | Micro-entreprise | EI classique |
|---|---|---|
| Comptabilité | Livre de recettes + registre achats | Comptabilité complète (bilan, CR) |
| Déclaration CA | Mensuelle ou trimestrielle (URSSAF) | Liasse fiscale annuelle |
| TVA | Franchise en base (sous seuils) | Assujettissement au régime réel |
| Expert-comptable | Facultatif | Fortement recommandé |
| Coût de gestion estimé | Quasi nul | 800 à 2 500 €/an |
📋 Conseil
Même en micro-entreprise, dès que votre CA approche les 60 000 à 70 000 €, il est utile de consulter un expert-comptable. Une session de 2 heures (100 à 200 €) permet souvent d’identifier si le passage au régime réel est pertinent — et d’anticiper la transition plutôt que de la subir.
Seuils de CA, activités autorisées et patrimoine : ce que la micro-entreprise ne permet pas
La micro-entreprise a des limites concrètes que l’entrepreneur individuel classique ne connaît pas. Trois points méritent une attention particulière avant de s’immatriculer.
1. Les seuils de CA 2024
Le régime micro-entrepreneur est conditionné au respect de plafonds annuels de chiffre d’affaires. En 2024, ces seuils sont fixés à 188 700 € pour les activités de vente de marchandises, de fourniture de logement ou de restauration, et à 77 700 € pour les prestations de services BIC et les professions libérales BNC.
Le dépassement d’un seuil une année n’entraîne pas automatiquement la sortie du régime. En revanche, si le CA dépasse le seuil deux années civiles consécutives, le passage au régime réel est automatique à compter du 1er janvier de l’année suivante. L’entrepreneur individuel classique, lui, n’est soumis à aucun plafond de CA — c’est l’un des avantages structurels du régime réel.
2. Activités interdites en micro-entreprise
Certaines activités sont incompatibles avec le régime micro, quelle que soit la volonté de l’entrepreneur :
- Les activités agricoles relevant de la MSA (Mutualité Sociale Agricole) — elles dépendent d’un régime social spécifique.
- Certaines professions libérales réglementées : avocats, médecins, notaires, architectes (selon les cas et les évolutions réglementaires en cours).
- Les activités soumises à la TVA immobilière (marchands de biens, lotisseurs).
- Les opérations sur valeurs mobilières à titre habituel.
En EI classique, aucune restriction de ce type n’est liée au régime fiscal. L’entrepreneur peut exercer l’ensemble des activités accessibles à une personne physique, sous réserve des conditions propres à chaque profession réglementée.
⚠️ Attention — activités mixtes
Si vous exercez à la fois une activité de vente et une activité de services, les seuils s’apprécient de façon combinée. Le CA global ne doit pas dépasser 188 700 €, et la part services ne doit pas excéder 77 700 €. Un prestataire qui vend aussi des produits doit donc surveiller les deux compteurs simultanément.
3. La question du patrimoine
Depuis la loi du 14 février 2022, micro-entrepreneur et entrepreneur individuel classique bénéficient tous deux de la séparation automatique entre patrimoine professionnel et patrimoine personnel. Les créanciers professionnels ne peuvent saisir que les biens affectés à l’activité professionnelle. La résidence principale était, quant à elle, déjà insaisissable depuis 2015. Ce point, souvent mal connu, lève une inquiétude légitime : choisir la micro ou l’EI classique ne change rien à la protection du patrimoine personnel depuis cette réforme.
Comment choisir entre micro-entreprise ou entreprise individuelle classique : les critères décisifs
Arrêtons les comparaisons abstraites. La question n’est pas « quel régime est le meilleur ? » — elle est « quel régime correspond à votre situation dans les 12 à 24 prochains mois ? » Voici les cinq critères qui permettent de trancher.
Critère 1 : le niveau de vos charges réelles
C’est le critère le plus déterminant fiscalement. Si vos charges réelles (loyer, matériel, sous-traitance, déplacements) représentent plus de 29 % de votre CA en services ou plus de 50 % en ventes, l’abattement forfaitaire de la micro ne couvre plus vos coûts réels. Le régime réel devient mécaniquement plus avantageux. En dessous de ces seuils, la micro simplifie sans pénaliser.
Critère 2 : le CA anticipé dès la première année
Si vous projetez d’atteindre rapidement les seuils micro — ou de les dépasser — il est plus rationnel de créer directement une EI au régime réel. Changer de régime en cours d’activité est possible, mais implique une transition comptable qui prend du temps et peut générer des coûts imprévus.
Critère 3 : le besoin de récupérer la TVA
En franchise en base (micro sous les seuils TVA), vous ne collectez pas de TVA — mais vous ne la récupérez pas non plus sur vos achats. Si vous investissez régulièrement en matériel ou en équipements, l’EI classique assujettie à la TVA peut être neutre voire avantageuse : la TVA payée sur vos achats est déductible de celle collectée sur vos ventes. Pour un artisan qui achète 20 000 € de matériel par an, c’est 4 000 € de TVA non récupérés en micro.
Critère 4 : la complexité administrative que vous pouvez absorber
La micro est conçue pour être gérée seul, en quelques minutes par mois. L’EI classique nécessite une organisation comptable sérieuse, souvent externalisée. Si vous démarrez seul, sans ressources pour un expert-comptable, la micro réduit le risque d’erreur administrative. Ce n’est pas un critère de confort — c’est un critère de risque opérationnel réel.
Critère 5 : tester une activité avant de s’engager
La micro reste l’outil le plus adapté pour valider un marché avant de structurer une activité. Zéro CA = zéro cotisation, comptabilité minimale, immatriculation rapide. Si l’activité décolle, le passage au régime réel reste possible. Pour une activité déjà établie avec des clients identifiés et un volume prévisible, ce raisonnement s’inverse.
Pour simuler les deux régimes, les outils Bpifrance — notamment Mon Pass Créa — et les simulateurs disponibles sur Service Public permettent d’obtenir une première estimation. Mais la simulation reste indicative.
📋 Conseil
Avant de choisir votre régime, faites simuler les deux options par un expert-comptable avec vos chiffres réels. Une consultation coûte entre 100 et 300 €. Rapporté à plusieurs années de régime sous-optimal, c’est l’un des meilleurs investissements du démarrage. Pensez aussi à vérifier la dénomination de votre micro-entreprise dès cette étape — c’est souvent traité trop tard.
Passer de la micro-entreprise à l’entreprise individuelle classique : quand et comment
Le passage de la micro-entreprise à l’EI classique peut être subi ou anticipé. La différence entre les deux tient souvent à quelques mois de vigilance.
Deux situations déclenchent ce changement de régime.
La première est le dépassement automatique des seuils. Si votre CA dépasse les plafonds micro (188 700 € ventes / 77 700 € services) deux années civiles consécutives, vous basculez automatiquement au régime réel à compter du 1er janvier de l’année suivante. Ce n’est pas une sanction — c’est une mécanique prévue par le code général des impôts. Mais si vous n’avez pas anticipé la transition comptable, le passage peut être brutal : ouverture d’un compte bancaire professionnel dédié si ce n’est pas déjà fait, mise en place d’une comptabilité complète, recours à un expert-comptable.
Questions fréquentes sur la micro-entreprise et l’entreprise individuelle
La micro-entreprise et l’auto-entrepreneur, c’est la même chose ?
Oui, depuis 2016, les deux termes désignent exactement le même régime. Le statut d’auto-entrepreneur a été officiellement fusionné avec la micro-entreprise par la loi Pinel. Aujourd’hui, on parle indifféremment de micro-entrepreneur ou de micro-entreprise pour désigner ce régime fiscal et social simplifié, soumis aux mêmes plafonds de chiffre d’affaires, aux mêmes abattements forfaitaires et aux mêmes cotisations calculées en pourcentage du CA encaissé. La distinction n’a plus aucune portée juridique ou administrative.
Peut-on cumuler micro-entreprise et emploi salarié ?
Oui, c’est tout à fait possible et légal dans la grande majorité des cas. Un salarié peut créer une micro-entreprise en parallèle de son contrat de travail, à condition de vérifier que son contrat ne comporte pas de clause d’exclusivité ou de non-concurrence. Les revenus de la micro-entreprise s’ajoutent aux revenus salariés pour le calcul de l’impôt sur le revenu. C’est d’ailleurs l’une des configurations les plus courantes pour tester une activité complémentaire sans quitter son emploi principal.
Quelle est la différence entre micro-entreprise et SASU ?
La SASU est une société — une personne morale distincte de son dirigeant — ce qui implique un capital social, des statuts, une comptabilité complète et des obligations juridiques annuelles. La micro-entreprise reste une entreprise individuelle sans personnalité morale distincte. En SASU, le dirigeant assimilé salarié bénéficie d’une meilleure protection sociale mais supporte des charges bien plus élevées. La SASU permet aussi de déduire les charges réelles et de se rémunérer en dividendes. Le choix entre micro-entreprise ou entreprise individuelle d’un côté, et SASU de l’autre, dépend surtout du niveau de revenus visé et du besoin de protection sociale.
En micro-entreprise, peut-on déduire ses frais professionnels ?
Non, c’est l’un des points les plus importants à comprendre. En micro-entreprise, il n’est pas possible de déduire les frais professionnels réels. Le fisc applique un abattement forfaitaire sur le chiffre d’affaires — 71 % pour le commerce, 50 % pour les services BIC, 34 % pour les BNC — censé couvrir l’ensemble des charges. Si vos dépenses réelles dépassent cet abattement, vous êtes fiscalement perdant. C’est précisément l’un des arguments décisifs en faveur de l’entreprise individuelle classique dès que les charges professionnelles sont significatives.
L’entreprise individuelle classique est-elle plus protectrice que la micro-entreprise ?
Sur le plan patrimonial, les deux statuts offrent aujourd’hui la même protection depuis la réforme de 2022 : le patrimoine personnel de l’entrepreneur individuel est automatiquement séparé de son patrimoine professionnel, sans démarche supplémentaire. En revanche, l’EI classique donne accès à une comptabilité réelle, à la déduction des charges effectives et à des options fiscales supplémentaires comme l’impôt sur les sociétés. Choisir entre micro-entreprise ou entreprise individuelle classique ne se joue donc plus sur la protection patrimoniale, mais sur la structure fiscale et le niveau de charges réelles.
Micro-entreprise ou EI classique : la décision se joue sur vos charges et votre CA prévisionnel
Deux critères tranchent la question dans la quasi-totalité des cas. Premier critère : vos charges professionnelles réelles sont-elles inférieures ou supérieures à l’abattement forfaitaire applicable à votre activité ? Si vous dépensez peu pour exercer — pas de matières premières, pas de sous-traitants, pas de local — la micro-entreprise est mécaniquement avantageuse. Dès que vos charges réelles dépassent l’abattement, l’EI classique au régime réel s’impose. Second critère : votre chiffre d’affaires prévisionnel reste-t-il sous les plafonds de 77 700 € pour les services ou 188 700 € pour le commerce ? Au-delà, la micro-entreprise n’est tout simplement plus accessible.
La bonne démarche, avant toute immatriculation, consiste à faire tourner les deux scénarios sur un tableur : projetez votre CA sur 12 mois, estimez vos charges réelles, comparez le résultat net dans chaque configuration. Plusieurs outils permettent d’aller plus loin sans frais : le simulateur de l’URSSAF pour les cotisations sociales, le guichet unique de l’INPI pour les formalités d’immatriculation, et Mon Pass Créa de Bpifrance pour être accompagné dans la structuration du projet. Pour les situations complexes — activité mixte, associé, investissements lourds dès le démarrage — l’avis d’un expert-comptable reste le moyen le plus sûr d’éviter une erreur de statut coûteuse à corriger.
Le choix entre micro-entreprise ou entreprise individuelle classique n’est pas irréversible, mais il conditionne votre fiscalité et vos obligations comptables dès le premier euro encaissé. La prochaine étape concrète : estimez vos charges prévisionnelles sur 12 mois et comparez-les à l’abattement applicable à votre activité.
Cet article est informatif et ne remplace pas un conseil personnalisé. Les prix, délais et fonctionnalités cités sont des ordres de grandeur constatés en 2026 : vérifiez-les auprès des éditeurs et des organismes concernés avant toute décision, et faites-vous accompagner si votre situation sort du cadre général.
Ex-entrepreneur : société de services montée en 2013, revendue après neuf ans. Aujourd’hui consultant et formateur auprès de créateurs, d’indépendants et de dirigeants de TPE et PME, à Lyon. Il écrit des méthodes chiffrées, testées sur le terrain, et dit franchement où s’arrête son conseil.