Chaque mois, des milliers de clients Crédit Agricole découvrent un prélèvement Predica sur leur relevé sans vraiment savoir ce que c’est. Predica ? C’est la filiale assurance-vie du groupe Crédit Agricole , une entité séparée de votre banque, mais étroitement liée, qui gère vos contrats d’assurance-vie, de prévoyance ou d’épargne. Le prélèvement n’est pas une erreur, mais il peut dérouter : montant qu’on ne s’attendait pas à voir, contrat qu’on avait oublié, ou cotisation qu’on veut simplement arrêter. Cet article explique ce que recouvre ce prélèvement, ce que la loi vous autorise à faire, et comment procéder pour le stopper ou le contester.
En bref :
- ● Predica est la filiale assurance-vie du groupe Crédit Agricole Assurances, créée en 1986 et spécialisée dans l’assurance de personnes.
- ● Un prélèvement Predica correspond à une cotisation ou prime liée à un contrat d’assurance-vie, de prévoyance ou d’épargne souscrit via le Crédit Agricole ou le Crédit Lyonnais (LCL).
- ● Ce prélèvement peut apparaître sous plusieurs libellés différents sur votre relevé de compte bancaire, ce qui le rend parfois difficile à identifier.
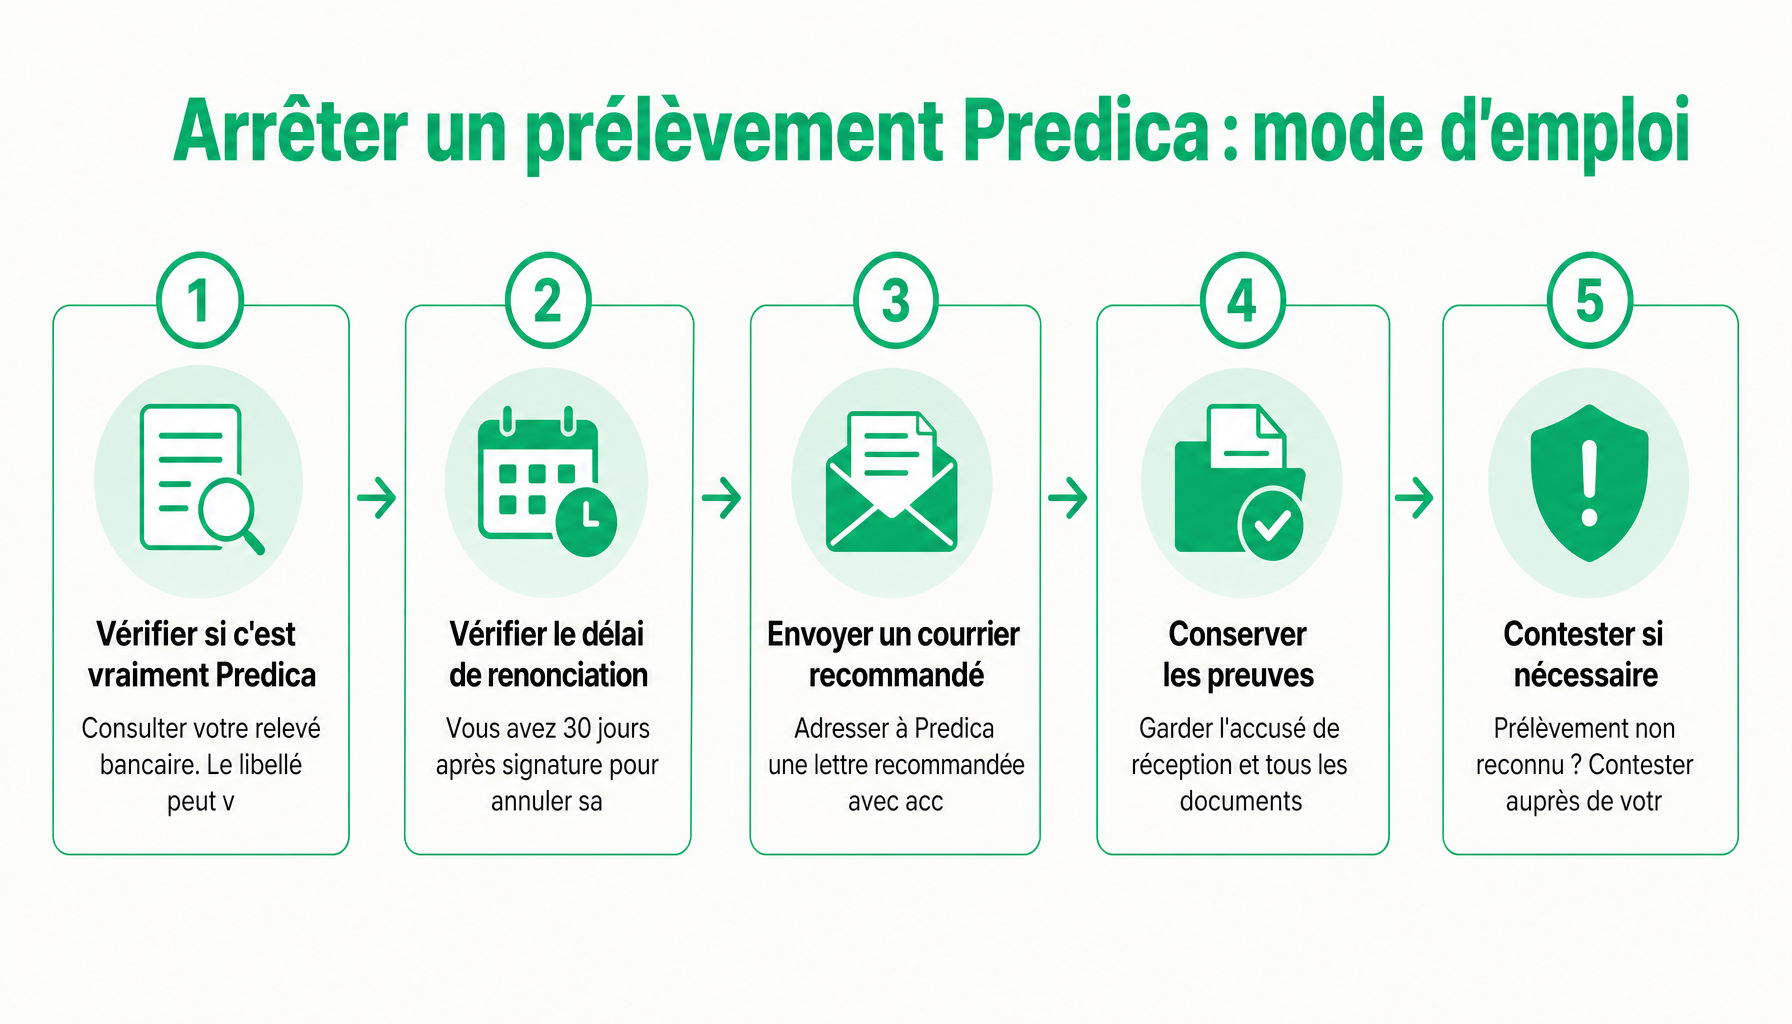
- ● Vous disposez d’un délai légal de renonciation de 30 jours après la signature du contrat pour annuler sans frais ni pénalités.
- ● La résiliation hors délai de renonciation implique d’envoyer un courrier recommandé avec accusé de réception à Predica, dans les délais prévus au contrat.
- ● En cas de prélèvement non reconnu, vous pouvez contester auprès de votre banque sous 13 mois et signaler le problème à l’AMF ou à l’ACPR.
Predica : la filiale assurance du Crédit Agricole que vous ne connaissiez peut-être pas
Predica n’est pas une marque qu’on croise régulièrement dans les conversations sur l’assurance. Pourtant, si vous êtes client du Crédit Agricole ou de LCL, il y a fort à parier que vous ayez un contrat géré par cette filiale, sans le savoir vraiment.
Predica est une société d’assurance de personnes créée en 1986, basée à Paris. Elle opère comme filiale de Crédit Agricole Assurances, elle-même partie du groupe Crédit Agricole. Son activité s’articule autour de trois piliers : l’assurance-vie, la prévoyance et l’épargne. Elle gère aussi les contrats distribués par LCL, l’ancien Crédit Lyonnais, intégré au groupe Crédit Agricole en 2003.
Sur le plan financier, Predica pèse lourd. Les encours qu’elle gère dépassent les 300 milliards d’euros, ce qui en fait un des principaux assureurs-vie en France. Des millions de contrats actifs sont distribués via les réseaux Crédit Agricole et LCL.
| Caractéristique | Détail |
|---|---|
| Fondation | 1986 |
| Siège social | Paris (75) |
| Maison mère | Crédit Agricole Assurances |
| Périmètre | Assurance-vie, prévoyance, épargne |
| Encours gérés | Plus de 300 milliards d’euros |
| Clients couverts | Contrats Crédit Agricole et LCL |
Predica n’a pas d’agences en propre. Ses produits ne sont distribués que par les conseillers du Crédit Agricole et de LCL. Cette discrétion de marque explique pourquoi tant de gens ne reconnaissent pas immédiatement un prélèvement Predica sur leur relevé.
Pourquoi un prélèvement Predica apparaît-il sur votre relevé de compte ?
Les trois types de contrats à l’origine du prélèvement Predica
Un prélèvement Predica ne tombe pas du ciel. Il correspond toujours à un contrat que vous avez signé, ou cosigné. Trois catégories de produits expliquent ces débits récurrents.
- Les contrats d’assurance-vie avec versements programmés : vous avez choisi d’alimenter votre contrat régulièrement, généralement à partir de 30 à 50 € par mois. Le montant et la fréquence ont été définis à la signature, mais vous pouvez les modifier sur demande.
- Les contrats de prévoyance et décès : ils génèrent des cotisations régulières (mensuelles ou annuelles) en contrepartie d’une garantie (capital décès, rente d’invalidité, etc.). Le montant varie selon votre profil et le niveau de protection choisi.
- Les contrats d’épargne-retraite (PER) : le Plan d’Épargne Retraite individuel proposé par le Crédit Agricole peut aussi fonctionner sur versements programmés prélevés automatiquement.
Dans tous les cas, tout prélèvement SEPA Predica repose sur un mandat SEPA signé par vous. Sans ce document, le prélèvement est illégal au regard de la réglementation bancaire européenne. Si vous n’avez pas le souvenir d’avoir signé quoi que ce soit, c’est un signal à prendre au sérieux.
Les différentes appellations du prélèvement Predica sur votre relevé
Le hic le plus courant : le libellé affiché sur le relevé ne dit pas toujours clairement « Predica ». Les intitulés changent selon le réseau, le type de produit et l’infrastructure informatique de la banque.
| Appellation sur relevé | Type de contrat probable | Canal de souscription |
|---|---|---|
| PREDICA | Assurance-vie | Crédit Agricole |
| PRELEVEMENT PREDICA | Prévoyance ou épargne | Crédit Agricole ou LCL |
| VIE PREDICA | Assurance-vie / épargne | Crédit Agricole ou LCL |
| PREDICA PREVOYANCE | Prévoyance / décès | Crédit Agricole |
| CAA PREDICA | Épargne / assurance-vie | Crédit Agricole Assurances |
| PREDICA ASSURANCES | Variable | Crédit Agricole ou LCL |
⚠️ Attention
Si aucun contrat d’assurance, de prévoyance ou d’épargne ne correspond au libellé de votre relevé, appelez votre banque sans tarder pour identifier l’origine du prélèvement SEPA. Plus vous attendez, plus vous réduisez vos délais pour contester.
Cadre légal : vos droits face aux prélèvements Predica
Quand on se demande quoi faire face à un prélèvement qu’on ne comprend pas ou qu’on veut arrêter, connaître ses droits est l’étape première. Le cadre légal est clair, et plutôt en votre faveur.
1. Le délai de renonciation de 30 jours. L’article L132-5-1 du Code des assurances vous donne 30 jours calendaires à partir de la signature du contrat pour y renoncer. Pas besoin de justifier, pas de frais, pas de pénalités. L’assureur doit vous rembourser tout ce que vous avez versé. Ce droit s’applique à tous les contrats d’assurance-vie et de capitalisation vendus en France.
2. En cas de prélèvement SEPA non autorisé. Vous repérez un débit Predica que vous n’avez pas autorisé ? Vous disposez de 13 mois à compter de la date du prélèvement pour le contester auprès de votre banque (délai réduit à 70 jours pour certains prélèvements hors zone SEPA). Votre banque doit vous rembourser en 10 jours ouvrables, sans attendre les explications de Predica.
3. Les recours si le problème persiste. Plusieurs options vous restent ouvertes :
- La médiation de l’assurance : gratuit, réponse dans les 90 jours maximum.
- Un signalement à l’ACPR (Autorité de contrôle prudentiel et de résolution), qui supervise les assureurs.
- Un signalement à l’AMF (Autorité des marchés financiers), responsable des produits d’épargne financière.
💡 Conseil
Gardez tous vos documents contractuels (conditions générales, bulletin de souscription, avis d’échéance) et vos relevés de compte. En cas de litige, ce sont ces preuves qui font la différence. Sans elles, vous êtes en position faible.
Comment arrêter un prélèvement Predica : les démarches étape par étape
Résilier à l’échéance annuelle
C’est la procédure standard pour la prévoyance ou les versements programmés sur assurance-vie. Votre date d’échéance annuelle figure dans les conditions générales ou sur le dernier avis d’échéance reçu.
La marche à suivre : envoyez un courrier recommandé avec accusé de réception à Predica, en respectant un préavis d’au minimum 2 mois avant la date anniversaire du contrat. Le traitement prend généralement quelques semaines. Si vous dépassez l’échéance, le contrat se reconstitue automatiquement pour une nouvelle période, et le prélèvement continue. Ne ratez pas ce créneau.
Résilier dans les 30 jours suivant la souscription
Vous êtes encore dans le délai légal ? La procédure se simplifie. Envoyez un courrier recommandé avec accusé de réception à Predica en précisant votre intention de renoncer au contrat et en indiquant votre numéro de contrat (obligatoire, sinon la lettre sera rejetée ou retardée).
L’article L132-5-1 du Code des assurances garantit le remboursement complet des primes versées dans les 30 jours suivant la réception de votre demande. Aucuns frais ne seront retenus. C’est le levier le plus protecteur dont vous disposez, à activer sans traîner si vous venez de souscrire.
Résiliation anticipée hors échéance : ce qu’il faut savoir
Pour un contrat d’assurance-vie, la résiliation prend la forme d’un rachat partiel ou total, pas d’une résiliation classique. Vous récupérez votre épargne, mais la fiscalité dépend de l’ancienneté du contrat. Après 8 ans, vous bénéficiez d’un abattement fiscal de 4 600 € pour une personne seule (9 200 € pour un couple) sur les gains. Avant 8 ans, les plus-values sont imposées moins favorablement. Les frais de rachat disparaissent souvent après 10 ans, mais vérifiez vos conditions générales.
Pour les contrats de prévoyance, la résiliation anticipée dépend des modalités de vos conditions générales. Certains contrats acceptent une résiliation à tout moment avec effet au prochain terme de cotisation, d’autres exigent un préavis.
🔧 Astuce
Vous pouvez demander à votre banque de bloquer temporairement le prélèvement SEPA Predica pendant que vous engagez la procédure de résiliation formelle. Attention : cela ne résilie pas le contrat. Les cotisations impayées s’accumulent et peuvent créer un litige. C’est une mesure provisoire, le temps que votre courrier recommandé soit traité. Pour un accompagnement en gestion patrimoniale, un professionnel peut vous aider à choisir le bon moment pour racheter un contrat d’assurance-vie.
Lettre de résiliation Predica et coordonnées d’envoi
Une lettre mal rédigée ou envoyée à la mauvaise adresse crée des retards inutiles. Voici ce qu’il faut inclure, sans exception.
Contenu obligatoire de la lettre :
- Nom, prénom et adresse complète du souscripteur
- Numéro de contrat (sans lui, le dossier ne progresse pas)
- Date de souscription du contrat
- Demande explicite de résiliation ou de renonciation
Prélèvement Predica non reconnu ou frauduleux : que faire concrètement ?
Vous découvrez un prélèvement Predica que vous ne reconnaissez pas ? Agissez vite. Commencez par votre agence Crédit Agricole ou LCL pour vérifier si un contrat a été ouvert à votre nom. Si rien ne correspond, signalez le prélèvement à votre banque pour contestation dans les 13 mois.
Questions fréquentes sur le prélèvement Predica
Qu’est-ce qu’un prélèvement Predica exactement ?
Un prélèvement Predica est une cotisation prélevée par Predica, filiale assurance-vie et prévoyance du Crédit Agricole. Il correspond à une prime d’assurance-vie, une garantie décès, une complémentaire santé ou un contrat de prévoyance souscrit auprès du Crédit Agricole ou LCL. Sur votre relevé, le libellé mentionne généralement « Predica ».
Comment identifier un prélèvement Predica non autorisé sur mon compte ?
Vérifiez d’abord vos contrats d’assurance auprès de votre agence Crédit Agricole ou LCL. Si le montant débité ne correspond à aucun contrat, consultez le mandat SEPA associé dans votre espace bancaire. Tout prélèvement Predica que vous ne reconnaissez pas doit être signalé immédiatement à votre banque pour contestation, dans un délai de 13 mois maximum.
Peut-on arrêter un prélèvement Predica directement depuis son application bancaire ?
Oui, techniquement : la plupart des applications bancaires permettent de bloquer un mandat SEPA. Mais attention, cela ne résilie pas le contrat. Des pénalités ou des arriérés peuvent s’accumuler. La bonne démarche : contactez Predica pour résilier formellement le contrat avant de bloquer le prélèvement du côté bancaire.
Quel est le délai de remboursement après résiliation d’un contrat Predica ?
Pour un rachat total d’assurance-vie, Predica a légalement 30 jours à partir de la réception de votre demande complète pour verser les fonds. Au-delà, des intérêts de retard s’appliquent. Pour les contrats de prévoyance ou complémentaire santé, les remboursements éventuels de cotisations trop-perçues interviennent généralement en 30 à 60 jours selon vos conditions contractuelles.
Comment contacter Predica pour un litige ou une question sur mon contrat ?
Predica n’est pas directement accessible au grand public : les contrats passent par votre agence Crédit Agricole ou LCL, qui fait office d’intermédiaire. Pour un litige sur un prélèvement Predica, adressez-vous d’abord à votre conseiller en agence. Si vous n’avancez pas, saisissez le médiateur de l’AMF ou celui du Crédit Agricole par courrier recommandé avec accusé de réception.
Prélèvement Predica : par où commencer lundi matin
Trois situations, trois réponses. Vous reconnaissez le contrat et voulez en sortir : lancez la procédure de résiliation adaptée à votre cas (courrier recommandé dans les 30 jours si vous venez de souscrire, à l’échéance annuelle, ou rachat total pour l’assurance-vie). Vous ne reconnaissez pas le prélèvement : contestez-le sans attendre auprès de votre banque et vérifiez auprès de votre agence Crédit Agricole ou LCL si un contrat a été ouvert à votre nom. Vous vous posez des questions sur les impacts fiscaux d’un rachat : consultez un conseiller patrimonial ou un expert-comptable avant de bouger, car les arbitrages sur l’assurance-vie ont des répercussions réelles sur votre imposition. Prochaine étape concrète : retrouvez le mandat SEPA associé au prélèvement Predica dans votre espace bancaire, et prenez rendez-vous en agence cette semaine.
Cet article est informatif et ne remplace pas un conseil personnalisé. Les prix, délais et fonctionnalités cités sont des ordres de grandeur constatés en 2026 : vérifiez-les auprès des éditeurs et des organismes concernés avant toute décision, et faites-vous accompagner si votre situation sort du cadre général.
Ex-entrepreneur : société de services montée en 2013, revendue après neuf ans. Aujourd’hui consultant et formateur auprès de créateurs, d’indépendants et de dirigeants de TPE et PME, à Lyon. Il écrit des méthodes chiffrées, testées sur le terrain, et dit franchement où s’arrête son conseil.