Chaque année, plus de 400 000 micro-entreprises voient le jour en France , et une part non négligeable de leurs créateurs auraient probablement eu intérêt à opter pour la SASU dès le départ. La question SASU ou micro-entreprise est pourtant souvent traitée à la légère, réduite à une simple comparaison de charges sociales sans vraiment explorer le reste. C’est une erreur qui finit par coûter cher : le statut que vous choisissez à la création conditionne votre fiscalité personnelle et professionnelle, votre protection sociale en cas d’arrêt maladie ou de retraite, et votre capacité à lever des fonds ou intégrer des associés plus tard. Bpifrance le rappelle régulièrement dans ses guides à destination des créateurs : le statut juridique n’est pas un détail administratif, c’est une décision stratégique. Ce comparatif ne va pas vous proposer un énième tour d’horizon théorique. L’objectif est différent : vous donner les chiffres réels, les seuils qui changent tout, les cas où la micro-entreprise est clairement la bonne option et ceux où la SASU s’impose , pour que vous puissiez trancher, concrètement, avant de déposer votre dossier.
En bref :
- ● La SASU est une personne morale distincte de son dirigeant, tandis que la micro-entreprise est un régime simplifié rattaché à l’entrepreneur en tant que personne physique.
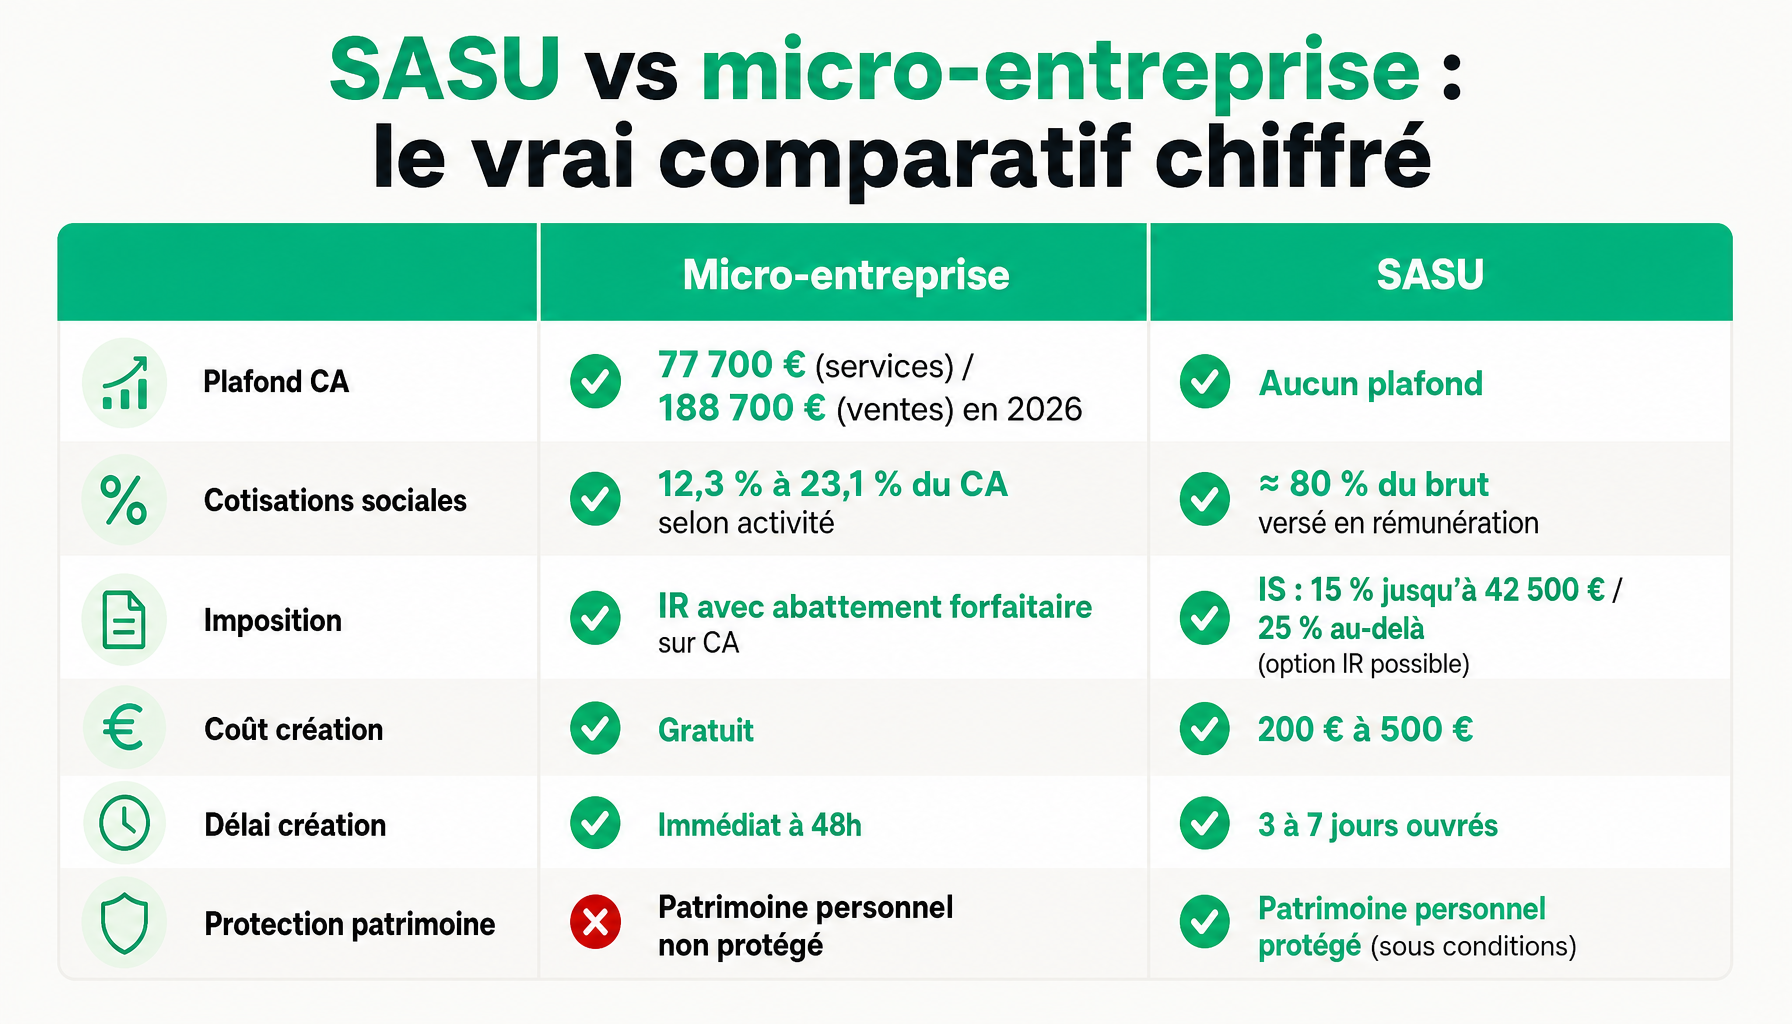
- ● La micro-entreprise plafonne le CA à 77 700 € pour les services et 188 700 € pour les ventes en 2026 ; la SASU ne connaît aucun plafond de chiffre d’affaires.
- ● En SASU, l’imposition se fait à l’IS par défaut (15 % jusqu’à 42 500 € de bénéfice, puis 25 %), avec une option IR possible ; en micro-entreprise, c’est l’IR avec abattement forfaitaire sur le CA.
- ● Les cotisations sociales du président de SASU représentent environ 80 % du brut versé ; en micro, elles s’élèvent à 12,3 % à 23,1 % du CA selon l’activité, sans rémunération minimale imposée.
- ● Depuis la loi de 2022, l’entrepreneur individuel bénéficie d’une séparation automatique patrimoine pro/perso, mais la SASU reste juridiquement plus protectrice en tant que personne morale distincte.
- ● Créer une SASU coûte entre 200 € et 500 € et prend 1 à 2 semaines ; la micro-entreprise se crée gratuitement en ligne en moins de 24 heures.
- ● La micro-entreprise est fermée à certaines activités (agriculture MSA, professions libérales réglementées sous conditions) et ne permet pas d’intégrer des associés, contrairement à la SASU qui peut se transformer en SAS.
SASU ou micro-entreprise : ce que recouvre vraiment chaque statut
La SASU : une société à part entière, avec ce que ça implique
La SASU , Société par Actions Simplifiée Unipersonnelle , est une société commerciale à part entière. Elle constitue une personne morale juridiquement distincte de son dirigeant. Concrètement, c’est une entité qui signe les contrats, détient les actifs, supporte les dettes. Le président n’est pas l’entreprise : il la dirige.
Le capital minimum est fixé à 1 €, ce qui lève la barrière financière à l’entrée. Le président est assimilé-salarié : il cotise au régime général de la Sécurité sociale, ouvre des droits à la retraite et à l’assurance maladie dès lors qu’il se verse une rémunération. Sur le plan fiscal, la SASU est soumise à l’IS par défaut , 15 % sur les bénéfices jusqu’à 42 500 €, 25 % au-delà , avec une option pour l’IR pendant les cinq premières années d’exercice.
Un avantage structurel souvent sous-estimé : la SASU peut accueillir de nouveaux associés par simple cession d’actions ou augmentation de capital, se transformant alors en SAS sans rupture juridique. C’est un point décisif pour tout projet qui anticipe une croissance ou un partenariat. Bpifrance-création propose des ressources comparatives officielles sur ce sujet pour approfondir les aspects réglementaires.
La micro-entreprise : un régime simplifié, pas un statut sans contraintes
La micro-entreprise n’est pas un statut juridique à proprement parler. C’est un régime fiscal et social simplifié, rattaché à l’entrepreneur individuel. L’entrepreneur et son activité ne forment qu’une seule et même personne juridique , ce qui a des implications concrètes sur la fiscalité, la protection patrimoniale et les possibilités d’évolution.
En 2026, les plafonds de CA sont fixés à 77 700 € pour les prestations de services (BIC et BNC) et 188 700 € pour les activités commerciales et de vente. Le régime applique des abattements forfaitaires sur le CA pour calculer le revenu imposable : 71 % pour les ventes, 50 % pour les services BIC, 34 % pour les BNC. La franchise en base de TVA s’applique jusqu’à 91 900 € pour les ventes et 36 800 € pour les services.
La simplicité a un coût réel : aucune déduction de charges réelles n’est possible. Si vos charges professionnelles dépassent l’abattement forfaitaire, vous payez trop. Et les plafonds de CA sont des butoirs, pas des objectifs.
⚠️ Attention , Dépassement du plafond de CA
Si vous dépassez les seuils de CA deux années consécutives, vous basculez automatiquement vers un régime classique (réel simplifié ou réel normal). Ce changement entraîne des obligations comptables et fiscales plus lourdes, sans que vous ayez eu à le décider.
| Critère | SASU | Micro-entreprise |
|---|---|---|
| Nature juridique | Personne morale (société) | Personne physique (régime simplifié) |
| Capital minimum | 1 € | Non applicable |
| Plafond de CA | Aucun | 77 700 € (services) / 188 700 € (ventes) |
| Régime fiscal par défaut | IS (option IR 5 ans) | IR avec abattement forfaitaire |
| Régime social | Assimilé-salarié (régime général) | SSI (indépendant) |
| Associés possibles | Oui (transformation en SAS) | Non |
Fiscalité et cotisations sociales : les vrais chiffres pour comparer SASU et micro-entreprise
Régime fiscal : impôt sur le revenu ou impôt sur les sociétés ?
En micro-entreprise, l’imposition repose sur l’IR avec un abattement forfaitaire appliqué au CA : 71 % pour les ventes, 50 % pour les services BIC, 34 % pour les BNC. Ce qui reste est intégré à votre revenu global et imposé à votre tranche marginale. Une option existe : le versement libératoire de l’impôt, qui permet de payer l’IR en même temps que les cotisations sociales, au taux de 1 % (ventes), 1,7 % (services BIC) ou 2,2 % (BNC). Cette option est soumise à condition : votre revenu fiscal de référence de l’année N-2 ne doit pas dépasser un certain seuil (environ 27 478 € par part en 2026 , à vérifier auprès de l’administration fiscale).
En SASU, l’IS s’applique par défaut : 15 % sur les bénéfices jusqu’à 42 500 €, 25 % au-delà. L’option IR est possible pendant cinq ans. Le président peut aussi se verser des dividendes, soumis à la flat tax de 30 % (prélèvement forfaitaire unique). La différence fondamentale : en micro, on taxe le CA ; en SASU, on taxe le bénéfice réel. Si vos charges sont élevées, la SASU absorbe fiscalement ce que la micro ignore.
💡 Astuce
Si vos charges réelles dépassent l’abattement forfaitaire de la micro (50 % pour les services BIC, par exemple), la SASU devient fiscalement plus intéressante , vous ne payez l’IS que sur ce qu’il vous reste vraiment.
Cotisations sociales : taux, assiette et couverture réelle
En micro-entreprise, les cotisations sont calculées sur le CA brut encaissé : 12,3 % pour les activités de vente, 21,2 % pour les services BIC, 23,1 % pour les BNC (taux 2026). L’avantage est réel : pas de CA déclaré, pas de cotisations. L’inconvénient l’est tout autant : vous cotisez sur votre chiffre d’affaires, pas sur ce que vous gagnez réellement après charges.
En SASU, le président est assimilé-salarié. Les cotisations sont calculées sur la rémunération effectivement versée, représentant environ 80 % du brut en charges patronales et salariales combinées. Pour 3 000 € brut de rémunération mensuelle, les charges sociales totales avoisinent 2 400 €/mois. Si le président ne se verse aucune rémunération, il ne paie pas de cotisations , mais il n’ouvre aucun droit (retraite, maladie, chômage). Une couverture minimale volontaire reste possible mais implique une démarche spécifique.
| Type d’activité | Micro-entreprise (% du CA) | SASU (% du brut versé) |
|---|---|---|
| Ventes / commerce | 12,3 % | ~80 % |
| Services BIC | 21,2 % | ~80 % |
| Professions libérales (BNC) | 23,1 % | ~80 % |
Exemple concret : pour un CA de 50 000 € en prestations de services BIC, un micro-entrepreneur paie environ 10 600 € de cotisations (21,2 %) sur son CA brut, et sera imposé à l’IR sur 25 000 € (abattement 50 %). Un président de SASU qui se verse 3 000 €/mois de rémunération paie environ 28 800 € de charges sociales annuelles, mais déduit l’intégralité de ses charges réelles avant IS. La comparaison n’a de sens qu’avec vos chiffres réels.
TVA : franchise en micro, récupération possible en SASU
La micro-entreprise bénéficie de la franchise en base de TVA tant que le CA reste sous les seuils 2026 : 91 900 € pour les activités de vente, 36 800 € pour les services. Concrètement, vous ne facturez pas de TVA à vos clients. Pour les clients particuliers, c’est un avantage net : votre prix HT est leur prix final. Pour les clients professionnels assujettis à la TVA, c’est une autre histoire.
En SASU, vous collectez la TVA et vous la déduisez sur vos achats. Si votre activité nécessite des investissements (matériel, logiciels, locaux), la récupération de TVA représente un avantage de trésorerie concret , jusqu’à 20 % du montant HT de vos dépenses.
💬 Conseil
Si vos clients sont majoritairement des professionnels assujettis à la TVA, la franchise en base n’est pas un avantage , elle peut même être un frein commercial. Vos concurrents en SASU récupèrent leur TVA sur les achats ; vous, non. Sur des investissements significatifs, l’écart devient rapidement chiffrable.
Protection du patrimoine, formalités de création et gestion au quotidien
Protection du patrimoine personnel : SASU vs micro-entreprise depuis 2022
En SASU, la protection est structurelle : la société est une personne morale distincte. Les créanciers professionnels ne peuvent pas saisir le patrimoine personnel du président, sauf en cas de faute de gestion avérée ou de caution personnelle accordée volontairement. C’est une séparation étanche, inscrite dans la nature même de la société.
Depuis la loi du 14 février 2022, l’entrepreneur individuel , dont le micro-entrepreneur , bénéficie d’une séparation automatique entre patrimoine professionnel et patrimoine personnel. Un créancier professionnel ne peut attaquer que le patrimoine affecté à l’activité. En théorie, c’est une avancée. En pratique, la frontière reste plus poreuse qu’en société : la définition du patrimoine professionnel peut être discutée, et un juge peut élargir le périmètre dans certains cas.
Conclusion factuelle : si votre activité génère des risques financiers importants , dettes fournisseurs significatives, responsabilité contractuelle élevée, litiges clients potentiels , la SASU offre une protection juridiquement plus robuste. Pour une activité de conseil à faible risque avec peu d’engagements financiers, la protection issue de la réforme 2022 peut suffire.
Créer une SASU ou une micro-entreprise : coûts et délais réels
La micro-entreprise se déclare en ligne sur le guichet unique (anciennement géré par l’INPI), gratuitement. Le traitement est généralement effectué en 24 à 72 heures. Aucun capital à déposer, aucun statut à rédiger.
La SASU demande davantage d’étapes. Il faut rédiger les statuts (modèle type disponible en ligne, ou accompagnement par un avocat ou un expert-comptable), déposer le capital social (même symbolique à 1 €), puis immatriculer la société au RCS via le guichet unique. Les frais de greffe s’élèvent à environ 37,45 € en 2026. Les honoraires de rédaction des statuts varient de 0 € (si vous utilisez un modèle en ligne) à 2 000 € (avocat ou expert-comptable). Délai total : 1 à 2 semaines. Mon Pass Créa de Bpifrance constitue une ressource d’accompagnement gratuite utile pour structurer la démarche.
| Étape | Micro-entreprise | SASU |
|---|---|---|
| Déclaration / statuts | Formulaire en ligne | Rédaction des statuts obligatoire |
| Capital à déposer | Non applicable | Minimum 1 € |
| Immatriculation | Guichet unique (gratuit) | Guichet unique (~37,45 € de greffe) |
| Délai | 24 à 72 heures | 1 à 2 semaines |
| Coût total | Gratuit | 200 € à 2 000 € selon option |
Gestion administrative au quotidien : ce que ça représente vraiment
En micro-entreprise, les obligations sont minimalistes : tenir un livre de recettes chronologique, déclarer son CA mensuellement ou trimestriellement sur autoentrepreneur.urssaf.fr, conserver les justificatifs. Pas de bilan, pas de compte de résultat, pas de dépôt au greffe.
En SASU, le niveau d’exigence est sans commune mesure : comptabilité en partie double, bilan et compte de résultat annuels, dépôt des comptes au greffe, assemblée générale annuelle (même avec un associé unique), déclarations de TVA périodiques. Ces obligations impliquent dans la quasi-totalité des cas de faire appel à un expert-comptable. Budget à prévoir : entre 1 000 et 3 000 €/an selon la complexité de l’activité.
💬 Conseil
En SASU, prévoyez dès le départ le budget expert-comptable dans votre prévisionnel. Ce n’est pas une option que vous activerez si les affaires marchent , c’est une charge fixe incompressible dès l’ouverture. Ne pas l’anticiper, c’est se retrouver à gérer une comptabilité complexe en retard, avec des pénalités à la clé.
Activités, évolution et chômage : trois critères souvent négligés dans le choix SASU ou micro-entreprise
Activités interdites ou restreintes en micro-entreprise
Tout le monde ne peut pas opter pour le régime micro-entreprise. Certaines activités en sont explicitement exclues. C’est un point que beaucoup d’entrepreneurs découvrent trop tard, après avoir lancé leur création.
Sont notamment exclues du régime micro :
- Les activités agricoles relevant de la MSA (Mutualité Sociale Agricole)
- Certaines professions libérales réglementées : notaires, avocats, médecins, architectes , selon les conditions d’exercice et les ordres professionnels concernés
- Les activités soumises à la TVA immobilière (marchands de biens, lotisseurs)
- La location de locaux nus professionnels
La SASU, en revanche, n’impose aucune restriction d’activité liée au statut , sous réserve des réglementations sectorielles propres à chaque profession. Pour les cas limites ou les activités réglementées, il est indispensable de consulter service-public.fr ou un professionnel du droit avant de choisir votre régime. Une erreur de statut en début d’activité peut entraîner une radiation rétroactive.
Faire entrer des associés et faire évoluer la structure
La micro-entreprise est, par définition, unipersonnelle et non évolutive sur ce point. Elle ne peut pas accueillir d’associés, émettre des actions, ni lever des fonds auprès d’investisseurs. Si votre activité se développe et nécessite un partenaire ou un apport en capital externe, vous devrez changer de structure , ce qui implique de créer une nouvelle société (SARL, SAS, SASU…) et de clôturer votre micro-entreprise.
La SASU est conçue pour évoluer. L’entrée d’un nouvel associé se fait par cession d’actions ou augmentation de capital, sans changer de structure juridique : la SASU devient une SAS. Aucune dissolution, aucune recréation. C’est une flexibilité structurelle que la micro-entreprise ne peut tout simplement pas offrir.
Le passage de micro-entreprise vers une SASU n’est pas une transformation : c’est une création de société distincte. Le coût est réel , entre 500 et 2 000 € selon la complexité , et implique de transférer éventuellement des contrats, des clients, des actifs. Mieux vaut anticiper ce scénario dès le départ si votre projet a vocation à grandir. Sur ce sujet, la question de la dénomination de votre activité mérite aussi d’être tranchée tôt, car elle conditionne votre identité commerciale dans les deux régimes.
ARE et chômage : quel statut préserve mieux vos droits ?
Le cumul ARE et micro-entreprise est possible, mais encadré. France Travail réduit l’allocation proportionnellement au CA déclaré. La formule de calcul prend en compte un abattement de 70 % sur le CA, mais le résultat peut significativement diminuer votre allocation mensuelle selon votre niveau d’activité.
En SASU, le mécanisme est différent , et souvent plus avantageux. Si le président ne se verse aucune rémunération (ou une rémunération partielle), il conserve ses droits ARE qui sont consommés progressivement. Les dividendes versés ne sont pas considérés comme une rémunération au sens de France Travail : ils n’impactent pas l’ARE. C’est un avantage structurel concret pour les créateurs d’entreprise qui souhaitent sécuriser leur lancement.
En 2026, le taux de remplacement de l’ARE est d’environ 57 % du salaire journalier de référence. C’est une somme qui peut peser lourd dans l’équation financière des premières années.
⚠️ Attention
Les règles de cumul ARE évoluent régulièrement. Vérifiez impérativement auprès de France Travail (ex-Pôle emploi) avant de prendre une décision basée sur ce critère. Une règle valable en 2024 peut ne plus l’être en 2026.
SASU ou micro-entreprise : quel statut selon votre profil et votre projet ?
Profils pour lesquels la micro-entreprise est le bon point de départ
En 2024, 67 % des nouvelles entreprises créées en France étaient des micro-entreprises (source INSEE). Ce chiffre dit quelque chose , mais pas que c’est le meilleur choix pour tout le monde. Il dit que c’est le plus accessible, et souvent le plus adapté à certains profils bien précis.
La micro-entreprise est rationnellement le bon choix dans les situations suivantes :
- Activité complémentaire ou de test avec un CA prévisionnel inférieur à 30 000,40 000 €/an
- Activité avec peu ou pas de charges déductibles significatives (conseil, formation, artisanat simple)
- Clientèle majoritairement composée de particuliers, pour qui la franchise TVA est un avantage réel
- Activité sans risque financier majeur : pas de dettes fournisseurs importantes, pas de responsabilité contractuelle lourde
- Besoin de simplicité administrative maximale : pas de comptabilité complexe, pas d’expert-comptable obligatoire
La question de savoir si vous êtes dans la bonne catégorie mérite aussi d’être posée au regard de votre situation juridique globale. La distinction entre micro-entreprise et entreprise individuelle est un point que beaucoup confondent, et qui peut orienter différemment le choix du régime.
La micro n’est pas un statut « par défaut » ou de consolation. C’est un choix délibéré, pertinent pour les profils ci-dessus. Si votre situation ne correspond à aucun de ces cas, il est temps de vraiment examiner la SASU.
Questions fréquentes sur la SASU et la micro-entreprise
Peut-on passer de la micro-entreprise à la SASU sans perdre ses clients ?
Oui, la transition n’affecte pas vos relations commerciales. Vos clients existants continuent de travailler avec vous , seule votre structure juridique change. Il faudra émettre de nouvelles factures avec les coordonnées de la SASU (nouveau SIRET, mentions légales obligatoires) et mettre à jour vos contrats si nécessaire. Prévoyez un délai de 4 à 8 semaines pour l’immatriculation de la SASU et informez vos clients en amont. La continuité d’activité est totale, à condition d’anticiper la période de chevauchement administratif.
La SASU ou la micro-entreprise est-elle plus avantageuse pour un consultant indépendant ?
Tout dépend du chiffre d’affaires et des charges réelles. En dessous de 40 000 € de CA annuel avec peu de frais déductibles, la micro-entreprise reste souvent plus simple et moins coûteuse. Au-delà, la SASU permet de déduire les charges réelles (matériel, loyer, déplacements) et d’optimiser la rémunération via dividendes. Pour un consultant avec des frais significatifs ou un CA supérieur à 50 000 €, la question sasu ou micro entreprise penche généralement vers la SASU. Une simulation chiffrée s’impose avant de décider.
Peut-on cumuler micro-entreprise et SASU en même temps ?
Juridiquement, oui : rien n’interdit de détenir une SASU tout en maintenant une micro-entreprise active. En pratique, ce cumul est rare et complexe à gérer , deux structures comptables, deux régimes fiscaux, deux déclarations distinctes. Certains l’utilisent temporairement lors d’une transition, pour tester la SASU sans fermer immédiatement la micro-entreprise. Attention toutefois : si vous êtes président rémunéré de la SASU, votre couverture sociale relève du régime général, ce qui peut interférer avec le statut d’auto-entrepreneur. Un expert-comptable peut clarifier votre situation spécifique.
Quelles sont les obligations comptables d’une SASU par rapport à une micro-entreprise ?
L’écart est significatif. En micro-entreprise, l’obligation se limite à un livre des recettes et, pour les activités d’achat-revente, un registre des achats. En SASU, la comptabilité est obligatoirement en partie double : bilan, compte de résultat, annexe, dépôt des comptes au greffe chaque année. Cela représente un coût réel , entre 1 500 et 3 500 € par an pour un expert-comptable selon la volumétrie. C’est l’un des critères concrets à intégrer dans toute comparaison sasu ou micro entreprise : la SASU a un coût de gestion structurel incompressible.
La micro-entreprise ou la SASU protège-t-elle mieux le patrimoine personnel ?
La SASU offre une protection plus robuste. En tant que société, elle crée une séparation juridique entre le patrimoine de l’entreprise et celui de l’associé unique. En cas de dettes professionnelles, vos biens personnels sont en principe protégés , sauf faute de gestion grave ou caution personnelle accordée à un créancier. La micro-entreprise, depuis la réforme de 2022, bénéficie aussi d’une séparation automatique des patrimoines. Mais en pratique, la SASU reste la structure la plus solide si votre activité comporte des risques financiers ou contractuels significatifs.
SASU ou micro-entreprise : par où commencer concrètement lundi matin
La question sasu ou micro entreprise n’appelle pas une réponse universelle. Elle appelle une réponse chiffrée, adaptée à votre situation.
Trois critères font vraiment la différence dans 90 % des cas :
- Le chiffre d’affaires prévisionnel. En dessous de 35 000,40 000 € annuels, la micro-entreprise reste difficile à battre en termes de simplicité et de coût de gestion. Au-delà, la SASU devient compétitive.
- Le poids des charges déductibles. Si vous avez des frais réels significatifs , matériel, locaux, déplacements, sous-traitance , la micro-entreprise vous impose un abattement forfaitaire qui peut vous défavoriser. La SASU déduit le réel.
- Le niveau de risque et le projet à moyen terme. Associés futurs, levée de fonds, clients grands comptes exigeant une structure sociétaire : autant de signaux qui orientent vers la SASU dès le départ.
Les deux statuts sont valides. Aucun n’est objectivement supérieur à l’autre , tout dépend du profil, du secteur et des ambitions à 24 mois.
Trois actions concrètes à mener avant de décider :
- Estimez votre CA prévisionnel et vos charges réelles sur 12 mois, avec deux scénarios (bas et haut).
- Simulez les deux options sur Mon Pass Créa de Bpifrance ou un simulateur équivalent , les résultats nets après cotisations parlent d’eux-mêmes.
- Si le doute persiste, consultez un expert-comptable. Beaucoup proposent un premier échange gratuit de 30 minutes : c’est le meilleur investissement avant de vous engager dans une structure qui vous suivra plusieurs années.
Lundi matin, commencez par le tableur. Le reste suivra.
Cet article est informatif et ne remplace pas un conseil personnalisé. Les prix, délais et fonctionnalités cités sont des ordres de grandeur constatés en 2026 : vérifiez-les auprès des éditeurs et des organismes concernés avant toute décision, et faites-vous accompagner si votre situation sort du cadre général.
Ex-entrepreneur : société de services montée en 2013, revendue après neuf ans. Aujourd’hui consultant et formateur auprès de créateurs, d’indépendants et de dirigeants de TPE et PME, à Lyon. Il écrit des méthodes chiffrées, testées sur le terrain, et dit franchement où s’arrête son conseil.