Vous avez reçu un courrier ou un appel de Cabot Financial France et vous vous demandez à qui vous avez vraiment affaire. C’est la situation de plusieurs milliers de particuliers chaque année en France. Cette société rachète des dettes impayées auprès de banques ou d’organismes de crédit, puis s’occupe elle-même de les récupérer. Cet article vous explique qui elle est précisément, ce que les débiteurs en disent (notamment sur Trustpilot), les condamnations documentées contre elle, vos droits face à leurs appels et courriers, et comment les joindre officiellement.
En bref :
- ● Cabot Financial France est une filiale du groupe britannique Cabot Financial, spécialisée dans le rachat et le recouvrement de créances, implantée à Caluire-et-Cuire (Auvergne-Rhône-Alpes).
- ● La société rachète des portefeuilles de créances impayées auprès de banques et organismes de crédit, puis contacte directement les débiteurs pour en obtenir le remboursement.
- ● Son score Trustpilot est très bas, avec de nombreux avis signalant du harcèlement téléphonique et des méthodes de recouvrement décrites comme agressives.
- ● La société a été condamnée en justice pour saisie abusive, avec des dommages-intérêts documentés dans une affaire référencée sur avocat-boutmy.com et dans des décisions disponibles sur Doctrine.
- ● Les débiteurs disposent de droits précis : prescription de la dette, contestation de la créance, droit à l’information sur le créancier initial et le montant exact.
- ● La page LinkedIn de Cabot Financial France compte environ 1 260 abonnés ; la société emploie plusieurs dizaines de salariés en France.
Cabot Financial France : présentation de la société et de ses activités
Le groupe Cabot Financial a démarré en 1998 au Royaume-Uni. Il s’est construit comme l’un des principaux acteurs du rachat de créances en Europe, opérant dans plusieurs pays dont l’Allemagne, l’Irlande et la France. Le modèle est assez direct : acheter des portefeuilles de créances impayées auprès d’établissements financiers à un prix bien inférieur à leur valeur nominale, puis récupérer l’argent auprès des débiteurs.
Cabot Financial France est la branche française de ce groupe. Elle intervient surtout sur les créances issues du crédit à la consommation, des prêts bancaires et des découverts. Concrètement, si votre banque ou votre organisme de crédit a revendu votre dossier à CABOT, c’est désormais cette entité qui devient votre interlocuteur, pas l’établissement d’origine.
| Caractéristique | Détail |
|---|---|
| Siège social | Caluire-et-Cuire (Auvergne-Rhône-Alpes) |
| Secteur | Rachat et recouvrement de créances |
| Effectif estimé | Plusieurs dizaines de salariés en France |
| Site officiel | cabotfinancial.fr |
| Présence LinkedIn | ~1 260 abonnés (page entreprise active) |
| Groupe parent | Cabot Financial (Royaume-Uni, fondé en 1998) |
Localisation, coordonnées et présence en ligne de Cabot Financial France
Cabot Financial France a son siège à Caluire-et-Cuire, dans l’agglomération lyonnaise. Son site cabotfinancial.fr met à disposition un formulaire de contact en ligne et un numéro de téléphone pour les personnes qui veulent régulariser leur situation ou connaître les détails de leur dossier. Vous pouvez aussi les joindre par courrier postal à l’adresse du siège. Sa page LinkedIn affiche environ 1 260 abonnés et publie du contenu institutionnel régulièrement. Aucune présence active sur Facebook n’a été détectée dans les données accessibles au public. Le numéro SIREN de la société figure sur les registres officiels (Infogreffe, Societe.com). Pour tout contact, préférez les canaux écrits : vous garderez une trace de vos échanges.
⚠️ Attention
Cabot Financial France n’est ni un cabinet d’avocats, ni un huissier de justice. Ses courriers et appels téléphoniques n’ont pas la même valeur juridique qu’un acte d’huissier ou une décision de justice. Une relance de leur part ne constitue pas, en elle-même, une obligation légale de payer immédiatement.
Avis clients sur Cabot Financial France : ce que disent les débiteurs
La réputation en ligne de Cabot Financial France en dit long sur la réalité de ses pratiques. Sur Trustpilot, le TrustScore de la société est très bas, parmi les plus faibles du secteur du recouvrement en France. Le nombre total d’avis reste modéré, ce qui est normal pour ce type de structure, mais leur contenu parle de lui-même.
Les problèmes qui remontent régulièrement sont :
- Appels téléphoniques répétés, parfois plusieurs fois par jour, y compris tôt le matin ou en soirée
- Relances pour des dettes que les débiteurs estiment prescrites ou déjà soldées
- Interlocuteurs décrits comme peu à l’écoute ou adoptant un ton menaçant
- Difficultés à obtenir des documents justificatifs sur la créance réclamée
- Absence de réponse satisfaisante aux contestations écrites
Quelques avis positifs existent quand même. Certains débiteurs rapportent avoir trouvé un accord amiable satisfaisant, ou avoir été traités avec davantage de bienveillance que prévu. Ces retours, minoritaires, méritent d’être notés comme tels, sans en tirer de conclusions hâtives.
| Thème récurrent | Nature | Fréquence |
|---|---|---|
| Harcèlement téléphonique | Négative | Très fréquent |
| Dettes prescrites relancées | Négative | Fréquent |
| Ton agressif ou menaçant | Négative | Fréquent |
| Accord amiable trouvé | Positive | Rare |
| Traitement de dossier satisfaisant | Positive | Rare |
💡 Conseil pratique
Si vous recevez des appels répétés de Cabot Financial France, notez systématiquement la date, l’heure, le nom de l’interlocuteur et le contenu de chaque conversation. Ces informations constituent des preuves utilisables en cas de procédure judiciaire ou de signalement auprès de la DGCCRF.
Condamnations et litiges : ce que la justice a retenu contre Cabot Financial France
Au-delà des avis clients, plusieurs décisions de justice apportent des éléments factuels sur les pratiques de Cabot Financial France. Ces données sont documentées et consultables, pas des rumeurs.
Une affaire référencée sur avocat-boutmy.com fait état d’une condamnation pour saisie abusive. Les chiffres : une créance initiale de 4 889,59 €, des frais portant le total réclamé à 7 352,98 €, et des dommages-intérêts accordés au débiteur de 105 € dans un premier temps, puis de 1 500 € selon les données disponibles. Le tribunal a jugé que la saisie avait été pratiquée de manière abusive, causant un préjudice réel au débiteur.
Sur Doctrine, plateforme de référence pour la jurisprudence française, plusieurs décisions impliquant Cabot Financial France sont consultables. Elles montrent les types de manquements les plus fréquemment retenus dans ce secteur :
- Saisie pratiquée sans titre exécutoire valide
- Recouvrement de créances dont le délai de prescription était dépassé
- Défaut d’information du débiteur sur l’identité du cessionnaire de la créance
Ces décisions s’inscrivent dans un contexte plus large : le secteur du rachat de créances fait l’objet d’une surveillance croissante des juridictions françaises, et le tissu économique français compte de nombreuses TPE et particuliers exposés à ce type de recouvrement. Connaître ses droits n’est pas optionnel.
⚠️ Attention
Une condamnation passée ne préjuge pas de l’issue de chaque dossier individuel. Elle illustre néanmoins concrètement les risques réels de contentieux dans ce secteur et la nécessité de ne pas ignorer une relance sans l’examiner sérieusement.
Vos droits concrets face aux relances de Cabot Financial France
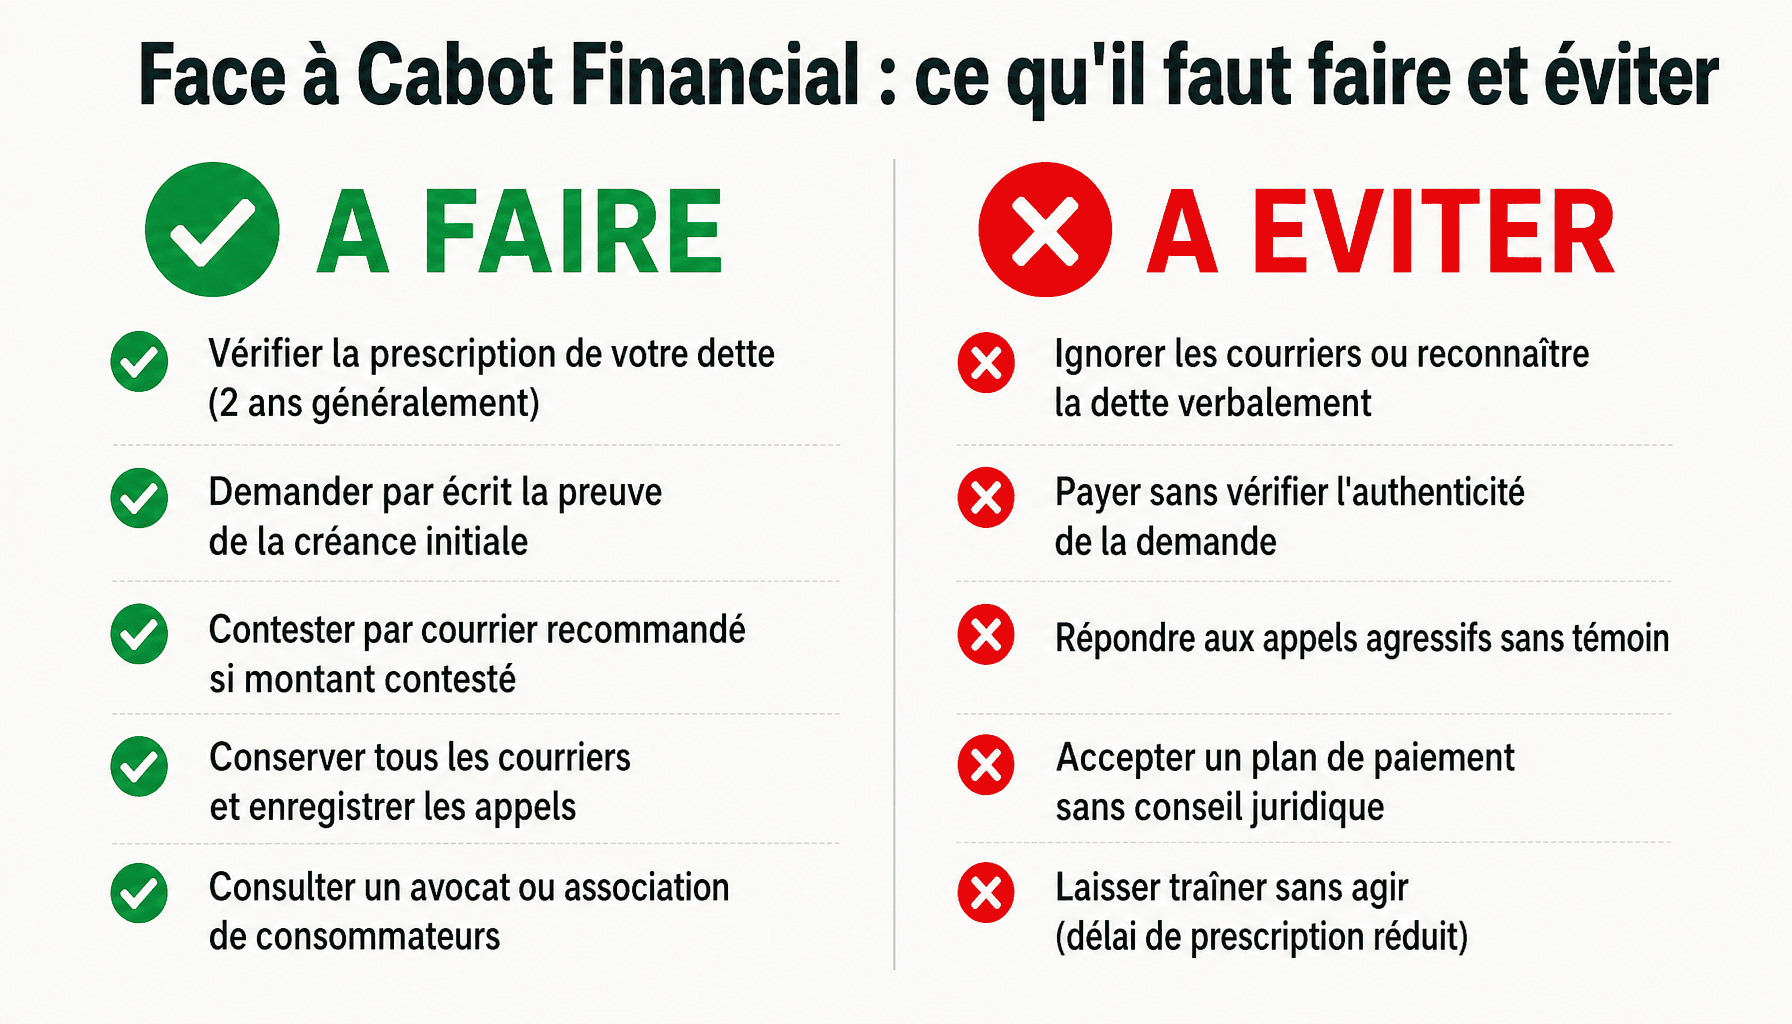
Face à une relance de Cabot Financial France, voici les droits dont vous disposez en vertu du droit français :
- Droit à l’information : vous pouvez exiger l’identité du créancier initial, la nature exacte de la créance et son montant détaillé.
- Prescription de la dette : 2 ans pour les créances de consommation courante (article L218-2 du Code de la consommation), 5 ans pour les créances civiles. Passé ce délai, la dette n’est plus légalement exigible.
- Droit de contestation : vous pouvez contester la créance par écrit, en recommandé avec accusé de réception. La charge de la preuve incombe au créancier.
Questions fréquentes sur Cabot Financial France
Cabot Financial France peut-elle me poursuivre en justice pour une vieille dette ?
Oui, mais sous conditions. En droit français, la prescription d’une dette de consommation courante est de 5 ans à compter du dernier acte interruptif (paiement, reconnaissance écrite). Passé ce délai, toute poursuite judiciaire est irrecevable. Vérifiez la date avant tout contact ou paiement.
Comment contacter Cabot Financial France pour contester une créance ?
Adressez un courrier recommandé avec accusé de réception au siège de Cabot Financial France, en précisant le numéro de dossier et les motifs de contestation. Exigez simultanément la preuve du rachat de créance et le détail des montants réclamés. Conservez systématiquement une copie de chaque échange.
Les avis négatifs sur Trustpilot concernant Cabot Financial France sont-ils représentatifs ?
Partiellement. Les plateformes d’avis surreprésentent les expériences négatives : les personnes satisfaites laissent rarement un commentaire. Ces avis signalent néanmoins des pratiques récurrentes (relances répétées, montants contestés) qui méritent attention. Ils constituent un indicateur utile, pas un jugement définitif sur l’ensemble des dossiers traités.
Que faire si Cabot Financial France me contacte pour une dette que je ne reconnais pas ?
Ne reconnaissez rien par oral ou par écrit avant d’avoir vérifié. Demandez à Cabot Financial France de vous fournir le contrat original, la preuve de cession de créance et l’historique des paiements. En cas de doute persistant, saisissez la DGCCRF ou consultez une association de défense des consommateurs (UFC-Que Choisir, CLCV).
Cabot Financial France : ce que vous devez vérifier avant de payer ou d’ignorer
Face à Cabot Financial France, trois vérifications s’imposent avant toute autre démarche. D’abord, calculez la prescription de la dette : cinq ans, c’est souvent déjà dépassé. Ensuite, exigez par courrier recommandé la preuve du rachat de créance et le détail précis des montants réclamés. Aucun paiement sans documents. Enfin, en cas de harcèlement ou de saisie contestable, ne restez pas seul : les condamnations passées de sociétés de recouvrement montrent que les recours aboutissent réellement. Prochaine action : sortez vos relevés, calculez la date du dernier acte interruptif, et agissez en connaissance de cause.
Cet article est informatif et ne remplace pas un conseil personnalisé. Les prix, délais et fonctionnalités cités sont des ordres de grandeur constatés en 2026 : vérifiez-les auprès des éditeurs et des organismes concernés avant toute décision, et faites-vous accompagner si votre situation sort du cadre général.
Ex-entrepreneur : société de services montée en 2013, revendue après neuf ans. Aujourd’hui consultant et formateur auprès de créateurs, d’indépendants et de dirigeants de TPE et PME, à Lyon. Il écrit des méthodes chiffrées, testées sur le terrain, et dit franchement où s’arrête son conseil.