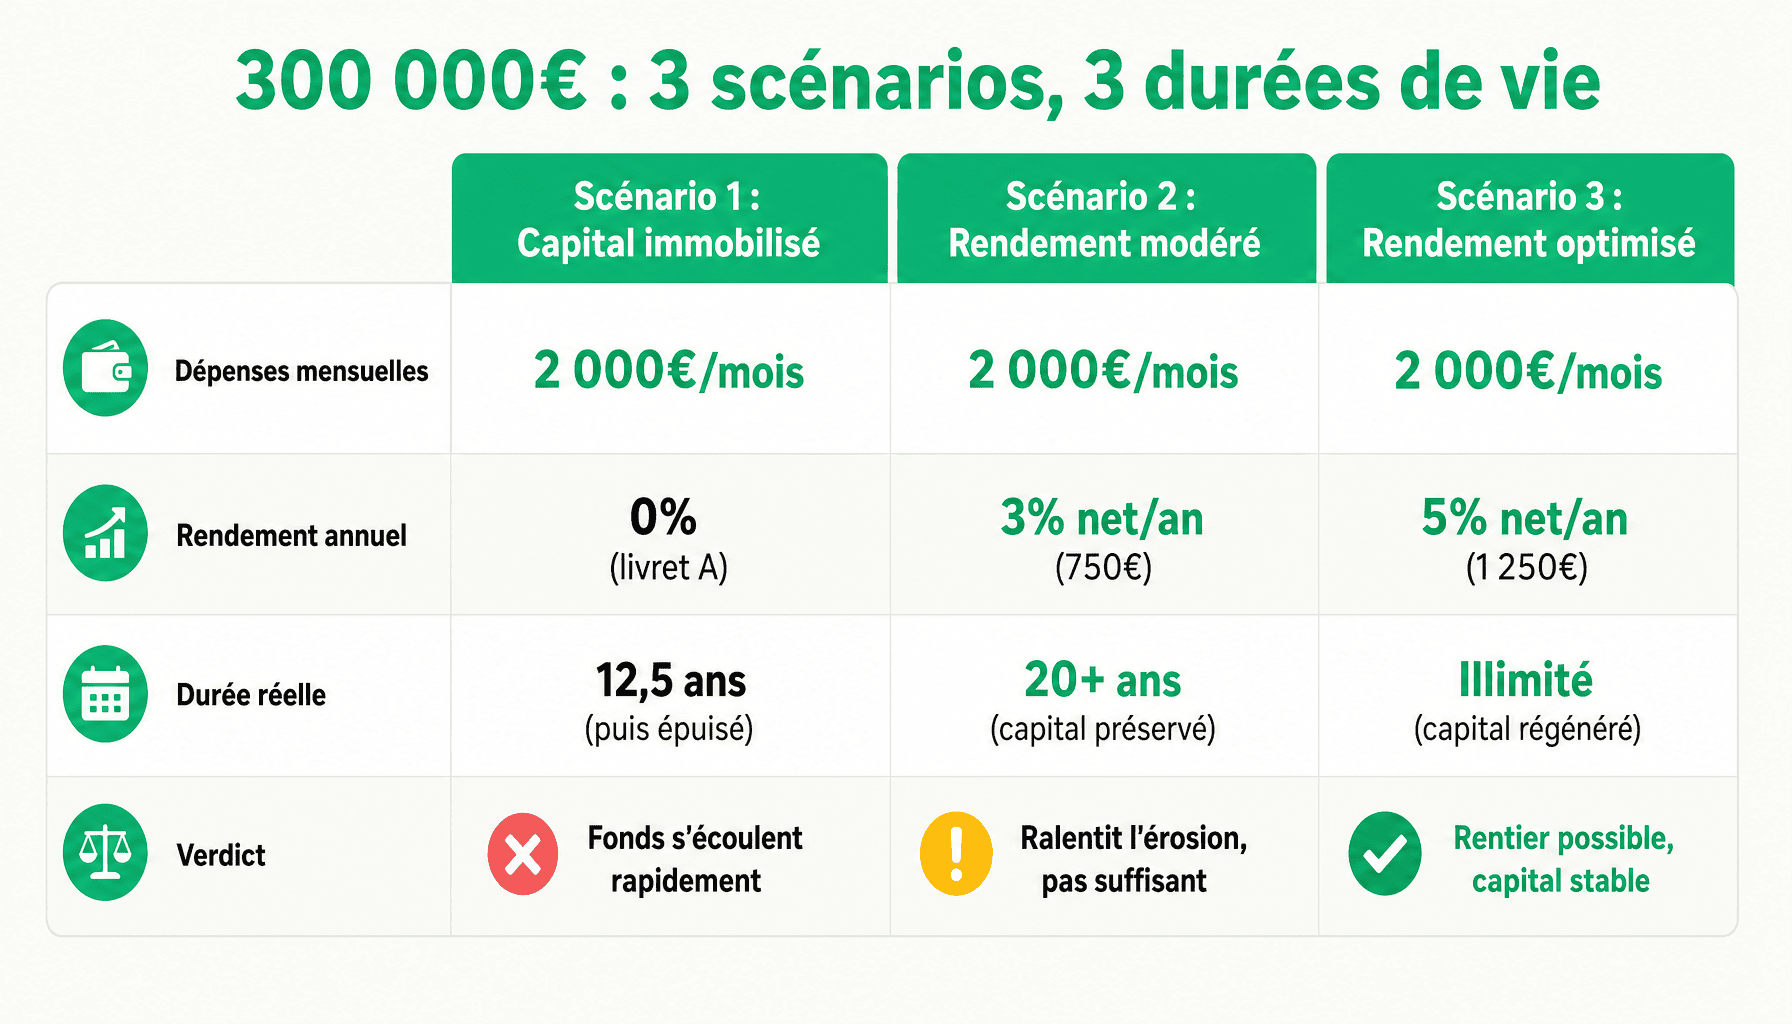
Combien de temps peut-on vivre avec 300 000 euros ? La réponse froide : avec 2 000 € de dépenses mensuelles et aucun placement, ce capital s’épuise en 12 ans et demi. Pas en une vie. C’est le point de départ que la plupart des gens ignorent quand ils envisagent une cessation d’activité ou une retraite anticipée en France. La durée réelle dépend de trois variables concrètes qu’on ne peut pas dissocier : le niveau de vie visé, le rendement net généré par les placements choisis, et la fiscalité qui s’applique aux revenus du capital. Selon que vous consommez 1 500 € ou 3 500 € par mois, que votre capital dort sur un livret A ou qu’il est investi sur des supports diversifiés avec un rendement de 4 à 6 % net, l’horizon passe de moins de dix ans à plusieurs décennies — voire à l’infini si le capital se régénère plus vite qu’il ne se consomme. Dans cet article, nous détaillons des scénarios chiffrés, comparons les principaux placements disponibles et posons les repères concrets dont vous avez besoin pour prendre une décision éclairée.
En bref :
- ● Avec 2 000 € de dépenses mensuelles et aucun placement, 300 000 euros s’épuisent en environ 12 ans et demi.
- ● Un rendement net de 3 % par an sur ce capital génère entre 750 et 900 € mensuels sans entamer le principal.
- ● Cinq facteurs déterminent la durée réelle : niveau de dépenses, rendement net, inflation, fiscalité et objectifs patrimoniaux.
- ● L’inflation estimée à 2-3 % par an en France érode le pouvoir d’achat réel du capital chaque année, sans exception.
- ● Les placements disponibles vont du livret bancaire (2-3 % brut) aux SCPI et ETF (4-7 % brut), avec des niveaux de risque très différents.
- ● La fiscalité — PFU de 30 % ou barème IR — peut amputer significativement les revenus générés par le capital placé.
- ● 300 000 euros ne permettent pas systématiquement de vivre en rentier : le profil de dépenses et le lieu de vie sont déterminants.
Combien de temps peut-on vivre avec 300 000 euros ? La méthode pour le calculer
La question est directe, alors la réponse le sera aussi. Combien de temps peut-on vivre avec 300 000 euros ? Cela dépend de deux variables que beaucoup de gens confondent : ce qu’on dépense chaque mois, et ce que le capital rapporte pendant ce temps. Posons la mécanique de base avant tout.
Sans aucun placement, le calcul est élémentaire : on divise le capital par les dépenses mensuelles. C’est la formule brute :
Durée (en mois) = Capital ÷ Dépenses mensuelles
Avec 300 000 € et 2 000 € de dépenses par mois, on obtient 150 mois, soit 12 ans et demi. Voilà le plancher. Ce tableau illustre les trois niveaux de dépenses les plus courants :
| Dépenses mensuelles | Durée sans placement | Capital épuisé en |
|---|---|---|
| 1 500 €/mois | 200 mois | 16,7 ans |
| 2 000 €/mois | 150 mois | 12,5 ans |
| 2 500 €/mois | 120 mois | 10 ans |
Ces chiffres sont des repères, pas des projections fiables. L’inflation vient systématiquement les corriger à la baisse. À 2,5 % d’inflation annuelle, le pouvoir d’achat de 300 000 € en 2025 ne représente plus que l’équivalent d’environ 235 000 € en 2035. Autrement dit, votre budget réel se contracte chaque année même si le solde du compte reste identique.
Vivre des intérêts ou amortir le capital : deux logiques très différentes
Il existe deux stratégies fondamentalement opposées. La première : vivre uniquement des intérêts, en préservant le capital intact. La seconde : amortir progressivement le capital, c’est-à-dire le consommer en plus des revenus qu’il génère.
Vivre des intérêts suppose un rendement net suffisant. À 3 % net sur 300 000 €, on obtient 9 000 € par an, soit 750 € par mois. C’est transmissible, mais insuffisant pour beaucoup de profils. À 5 % net, on monte à 15 000 €/an soit 1 250 €/mois — plus confortable, mais qui implique de prendre davantage de risques.
Amortir le capital permet des revenus plus élevés à court terme, mais le capital s’épuise. C’est là qu’intervient la règle des 4 % (Trinity Study) : avec un portefeuille diversifié, un taux de retrait de 4 % par an est considéré comme soutenable sur 30 ans. Sur 300 000 €, cela représente 12 000 €/an soit 1 000 €/mois. Le capital se réduit lentement mais ne s’effondre pas, à condition que le rendement du portefeuille suive.
La formule simple pour estimer la durée de vie de 300 000 euros
Dès lors qu’on place le capital, la formule s’affine :
Durée (en mois) = Capital ÷ (Dépenses mensuelles − Rendement mensuel net)
Exemple concret : 300 000 € de capital, 2 000 €/mois de dépenses, rendement net de 500 €/mois (soit 6 000 €/an, environ 2 % net). L’effort mensuel réel sur le capital est de 1 500 €. Durée estimée : 300 000 ÷ 1 500 = 200 mois, soit environ 16,7 ans. Le rendement a donc allongé la durée de quatre ans par rapport au scénario sans placement. C’est l’effet mécanique du placement sur la durée de vie du capital.
Combien de temps peut-on vivre avec 300 000 euros : les 5 facteurs déterminants
Derrière un même capital de 300 000 €, les trajectoires divergent radicalement selon cinq paramètres. Les ignorer, c’est se retrouver à court de ressources bien avant les projections initiales. Les maîtriser, c’est construire une stratégie qui tient dans le temps.
1. Le niveau de dépenses mensuelles
C’est la variable la plus déterminante — et la plus sous-estimée. Vivre seul en province avec 1 200 €/mois ou en couple à Paris avec 3 500 €/mois, ce n’est pas le même capital qui est mobilisé. À titre d’ordre de grandeur : un budget modeste en province tourne autour de 1 200 à 1 500 €/mois pour une personne seule (loyer inclus). En Île-de-France, le même niveau de vie dépasse facilement 2 000 à 2 500 €. En couple, ces montants augmentent de 50 à 70 %. Chaque 500 € de dépenses supplémentaires par mois réduit la durée de vie du capital de plusieurs années.
2. Le rendement net des placements
L’écart entre 1 % (livret réglementé) et 6-7 % (SCPI ou ETF actions) est considérable sur la durée. À 1 % net, 300 000 € rapportent 250 €/mois. À 6 % net, c’est 1 500 €/mois. La différence : 1 250 € mensuels supplémentaires, soit l’équivalent d’un SMIC net. Sur 15 ans, l’écart cumulé dépasse 225 000 €. Le choix du placement n’est pas un détail.
3. La fiscalité et les frais de gestion
Le prélèvement forfaitaire unique (PFU) de 30 % — composé de 12,8 % d’impôt sur le revenu et 17,2 % de prélèvements sociaux — s’applique par défaut aux revenus du capital. Sur 9 000 € de revenus annuels, cela représente 2 700 € d’impôts. Ajoutez à cela les frais de gestion : entre 0,5 % et 2 % par an selon le support (ETF vs SCPI vs fonds actifs). Sur 300 000 €, 1 % de frais = 3 000 € par an prélevés silencieusement.
4. L’inflation
À 2,5 % d’inflation annuelle, le pouvoir d’achat du capital diminue de 22 % en 10 ans. Ce n’est pas une abstraction : cela signifie que 2 000 €/mois en 2025 devront devenir 2 560 €/mois en 2035 pour maintenir le même niveau de vie. Un placement à taux fixe qui ne couvre pas l’inflation appauvrit mécaniquement son détenteur.
5. Les objectifs patrimoniaux
Transmettre le capital à ses enfants ou le consommer entièrement change radicalement la stratégie. Dans le premier cas, on vise un rendement suffisant pour vivre des intérêts sans toucher au principal. Dans le second, on peut adopter un taux de retrait plus élevé et accepter d’épuiser le capital à un horizon défini.
Scénarios chiffrés : combien de temps peut-on vivre avec 300 000 euros selon son profil ?
Les formules abstraites ne convainquent pas. Ce qui aide à décider, ce sont des situations concrètes, avec des chiffres réels. Voici trois profils représentatifs, avec leurs contraintes et leurs projections.
Profil 1 — Le retraité qui complète une petite pension
Budget visé : 800 €/mois de complément sur les 300 000 €, en plus d’une pension de 1 000 €. Rendement net visé : 3 %. À ce taux, le capital génère 9 000 €/an soit 750 €/mois. Le capital est légèrement entamé chaque mois (50 € de différence). Sur 20 ans, le capital résiduel reste supérieur à 285 000 €. Ce profil est le plus confortable : le capital est quasi préservé, les besoins sont couverts.
Profil 2 — La personne qui arrête de travailler à 50 ans
Besoin : 2 000 €/mois, sans autre revenu. Rendement net visé : 4 % (soit 1 000 €/mois). L’effort mensuel réel sur le capital est de 1 000 €. Durée estimée : 300 000 ÷ 1 000 = 300 mois, soit 25 ans. À 75 ans, le capital est épuisé. Ce scénario tient si la retraite prend le relais à ce moment-là. Sans retraite complémentaire, la situation devient critique.
Profil 3 — Le rentier visant la préservation du capital
Revenu visé : 1 000 €/mois, capital intact à transmettre. Rendement net nécessaire : 4 % (1 000 € × 12 = 12 000 €/an ÷ 300 000 € = 4 %). C’est atteignable avec une allocation mixte SCPI + ETF. Le capital reste à 300 000 € à l’horizon 20 ans, sous réserve que le rendement se maintienne. C’est le scénario le plus exigeant en termes de gestion.
| Profil | Dépenses/mois | Rendement net | Durée estimée | Capital à 20 ans |
|---|---|---|---|---|
| Retraité (complément) | 800 € | 3 % | > 40 ans | ~285 000 € |
| Arrêt travail à 50 ans | 2 000 € | 4 % | ~25 ans | ~60 000 € |
| Rentier (capital intact) | 1 000 € | 4,5 % | Indéfinie | ~300 000 € |
Ces scénarios supposent une inflation de 2 % par an et une fiscalité au PFU de 30 % déjà déduite du rendement net.
Impact de l’inflation et du coût de la vie sur la durée réelle du capital
L’inflation est le facteur le plus souvent négligé dans les projections. Pourtant, ses effets sont mécaniques et cumulatifs. À 2 % d’inflation annuelle, le pouvoir d’achat de 300 000 € se réduit de 18 % en 10 ans, de 26 % en 15 ans, et de 33 % en 20 ans. À 3 % d’inflation, la dégradation est plus rapide : 26 % en 10 ans, 36 % en 15 ans, 45 % en 20 ans.
Concrètement : 2 000 €/mois en 2025 équivalent à 2 430 €/mois en 2035 pour maintenir le même niveau de vie (à 2 % d’inflation). Le capital doit donc non seulement rapporter, mais rapporter suffisamment pour absorber cette dérive. Les livrets à taux fixe n’y parviennent pas sur le long terme. Certains placements comme les SCPI ou les ETF offrent une protection partielle contre l’inflation, notamment parce que les loyers et les bénéfices d’entreprise tendent à progresser avec les prix. En France, cette réalité impose de ne pas laisser 300 000 € dormir sur un compte courant ou un livret à faible rendement.
Quel rendement espérer et quelle fiscalité sur 300 000 euros placés ?
Savoir combien de temps dure le capital, c’est bien. Savoir combien il rapporte réellement — après impôts et frais — c’est ce qui permet de décider. Voici les deux dimensions à maîtriser.
Partie 1 — Rendements par type de placement
| Placement | Rendement brut | Rendement net/frais | Stabilité | Risque | Revenu/mois (300k€) |
|---|---|---|---|---|---|
| Livret DISTINGO (DISTINGO Bank) | 2,5–3 % | ~2–2,5 % | Très élevée | Nul | ~500–625 € |
| Fonds euros assurance-vie | 2–3 % | ~2–2,5 % net | Élevée | Très faible | ~500–625 € |
| SCPI de rendement | 4–6 % | ~2,8–4,2 % net | Moyenne | Modéré | ~700–1 050 € |
| ETF actions diversifiés | 5–8 % (historique) | ~3,5–5,6 % net | Faible (volatil) | Élevé | ~875–1 400 € |
| PER (plan épargne retraite) | Variable | Selon allocation | Variable | Variable | À calculer |
Les rendements passés ne garantissent pas les rendements futurs. Les chiffres ETF sont des moyennes historiques sur 10 ans, non des projections.
Partie 2 — La fiscalité réelle sur les revenus du capital
Le PFU (prélèvement forfaitaire unique) de 30 % s’applique par défaut : 12,8 % d’impôt sur le revenu + 17,2 % de prélèvements sociaux. Exemple concret : 300 000 € placés à 3 % brut génèrent 9 000 € de revenus annuels. Au PFU : 2 700 € d’impôts. Revenu net réel : 6 300 €, soit 525 €/mois. Loin des 750 € annoncés en brut.
Deux enveloppes permettent d’optimiser cette fiscalité. L’assurance-vie après 8 ans offre un abattement annuel de 4 600 € pour un célibataire (9 200 € pour un couple) sur les gains retirés. Le PER permet une déduction des versements du revenu imposable à l’entrée — intéressant pour les contribuables fortement imposés, moins pertinent pour les autres. Un prélèvement bancaire inattendu de quelques centaines d’euros — comme un débit inexpliqué sur votre compte — peut parfois signaler des frais de gestion mal anticipés : vérifiez systématiquement les conditions tarifaires de vos supports.
Comparatif des meilleurs placements pour faire durer 300 000 euros
Avoir 300 000 € à placer, c’est une responsabilité de gestion, pas une rente automatique. Le choix du support conditionne directement le revenu mensuel, la durée de vie du capital et la fiscalité applicable. Tour d’horizon des options disponibles.
Les livrets bancaires — sécurité maximale, rendement limité
Le Livret DISTINGO de DISTINGO Bank fait partie des livrets à taux boosté accessibles au grand public, avec un rendement brut autour de 2,5 à 3 %. La liquidité est totale (retrait à tout moment), le risque est nul (fonds garantis), et l’ouverture est rapide. La limite est claire : ce taux ne couvre pas l’inflation à long terme, et les intérêts sont soumis au PFU de 30 %. Pour la partie « trésorerie de sécurité » d’un capital de 300 000 €, c’est pertinent. Pour la totalité du capital, c’est insuffisant sur 15 ou 20 ans.
L’assurance-vie fonds euros — le compromis sécurité/fiscalité
Rendement actuel autour de 2 à 3 % net pour les meilleurs contrats. L’avantage principal n’est pas le rendement mais la fiscalité après 8 ans : abattement annuel sur les gains, transmission hors succession dans certaines limites. C’est l’enveloppe de base pour tout capital significatif en France. Inconvénient : les fonds euros ne battent pas l’inflation sur longue période.
Les SCPI de rendement — revenus réguliers, mais illiquidité à anticiper
Les SCPI affichent des rendements bruts de 4 à 6 %, avec des revenus trimestriels réguliers. Sur 300 000 €, cela représente entre 1 000 et 1 500 € bruts par mois. Les frais d’entrée sont élevés : 8 à 12 % du capital investi. La liquidité est limitée : revendre des parts prend 3 à 6 mois. À considérer uniquement sur un horizon d’au moins 8 à 10 ans.
Les ETF en compte-titres ou assurance-vie — rendement long terme, volatilité à assumer
Historiquement, les ETF actions diversifiés (type MSCI World) ont délivré 5 à 8 % bruts par an sur 10 ans. C’est le meilleur rendement disponible, mais avec une volatilité significative : le portefeuille peut perdre 20 à 30 % en quelques mois lors d’une crise. Adapté à un horizon de 10 ans minimum et à un profil qui accepte de ne pas toucher au capital en cas de baisse.
La diversification multi-supports — l’approche recommandée
Questions fréquentes
Combien de temps peut-on vivre avec 300 000 euros sans travailler ?
Combien de temps peut-on vivre avec 300 000 euros sans travailler ? La réponse dépend presque entièrement de votre niveau de dépenses mensuelles. Avec 1 500 €/mois, le capital tient environ 16 ans sans aucun placement. Avec 2 500 €/mois, il s’épuise en moins de 10 ans. En plaçant ce capital à 3 % net annuel, on rallonge significativement la durée. La localisation géographique joue aussi : vivre en zone rurale française ou à l’étranger dans un pays à faible coût de la vie change radicalement l’équation. Il n’existe pas de réponse universelle.
Peut-on devenir rentier avec 300 000 euros en France ?
Techniquement, oui — mais avec des nuances importantes. À 4 % de rendement brut annuel, 300 000 euros génèrent 12 000 € par an, soit 1 000 € par mois avant fiscalité. Après prélèvements sociaux et impôts, on tombe souvent sous 800 €/mois. C’est insuffisant pour couvrir un budget de vie standard en France, où le reste à charge moyen d’un ménage dépasse 2 000 €/mois. Le statut de rentier à part entière avec ce capital suppose soit des dépenses très contenues, soit un complément de revenus (retraite, activité partielle, revenus locatifs).
Quel placement choisir pour faire durer 300 000 euros le plus longtemps possible ?
Il n’existe pas de placement universel. L’assurance-vie en unités de compte offre un potentiel de 4 à 6 % annuel avec une fiscalité allégée après 8 ans. Le fonds euros reste sécurisé autour de 2,5 à 3 % en 2025. L’immobilier locatif peut dépasser 4 % net selon la localisation, mais exige une gestion active. Une allocation diversifiée — fonds euros, ETF, SCPI — est généralement recommandée pour équilibrer rendement et sécurité. L’objectif : générer suffisamment de revenus pour ralentir la consommation du capital, voire la stopper complètement.
Combien rapportent 300 000 euros placés par mois en 2025 ?
En 2025, 300 000 euros placés rapportent entre 500 et 1 500 € nets par mois selon le support choisi. Un livret A à 2,4 % génère 600 € brut annuels pour 10 000 €, soit environ 600 €/mois pour 300 000 € — mais le plafond du livret A est de 22 950 €. En assurance-vie fonds euros à 3 %, on obtient environ 750 €/mois brut. Avec une allocation mixte visant 4,5 % de rendement global, on approche 1 125 €/mois brut, soit 900 à 950 € nets après flat tax à 30 %. Les chiffres varient selon les performances réelles de chaque année.
Faut-il consommer le capital ou vivre uniquement des intérêts avec 300 000 euros ?
Les deux stratégies ont leur logique selon votre horizon de vie et vos objectifs. Vivre uniquement des intérêts préserve le capital — utile si vous souhaitez transmettre un patrimoine ou faire face à des imprévus. Mais avec 300 000 euros, les revenus générés restent modestes (700 à 1 100 €/mois nets). Consommer progressivement le capital permet de dégager un revenu plus confortable sur une durée définie. Un retrait mensuel de 1 500 € avec un placement à 3 % net peut tenir 22 à 25 ans. Le bon arbitrage dépend de votre âge, votre espérance de vie estimée et vos objectifs de transmission.
300 000 euros : par où commencer concrètement lundi matin
Trois variables commandent tout dans cette équation : le niveau de dépenses mensuelles réelles, le rendement net obtenu sur le capital placé, et la fiscalité applicable à vos revenus et à vos retraits. Modifier l’une d’entre elles change radicalement la durée et la qualité de vie que permettent 300 000 euros. C’est précisément pourquoi il n’existe pas de réponse standard à la question combien de temps peut-on vivre avec 300 000 euros.
Voici les trois actions à mener dans l’ordre, avant de prendre la moindre décision de placement :
1. Calculez votre besoin mensuel réel, net d’impôts, de charges fixes et de dépenses imprévues. Soyez honnête sur ce chiffre — la plupart des gens le sous-estiment de 15 à 20 %.
2. Simulez deux scénarios distincts avec vos propres chiffres : un scénario d’amortissement progressif du capital sur une durée définie, et un scénario de rente sur les intérêts seuls. Comparez les revenus disponibles et la durée de tenue dans chaque cas.
3. Consultez un conseiller en gestion de patrimoine (CGP) indépendant — rémunéré en honoraires, sans commission sur produits — avant de placer quoi que ce soit. L’optimisation de l’enveloppe fiscale (assurance-vie, PEA, PER) peut représenter plusieurs dizaines de milliers d’euros d’économies sur dix ans.
300 000 euros est un capital significatif. Il mérite une allocation réfléchie, pas une décision prise en 48 heures. Un accompagnement professionnel s’impose particulièrement si votre situation fiscale est complexe, si vous avez besoin de revenus immédiats, ou si vous intégrez un objectif de transmission patrimoniale dans votre réflexion.
Cet article est informatif et ne remplace pas un conseil personnalisé. Les prix, délais et fonctionnalités cités sont des ordres de grandeur constatés en 2026 : vérifiez-les auprès des éditeurs et des organismes concernés avant toute décision, et faites-vous accompagner si votre situation sort du cadre général.
Ex-entrepreneur : société de services montée en 2013, revendue après neuf ans. Aujourd’hui consultant et formateur auprès de créateurs, d’indépendants et de dirigeants de TPE et PME, à Lyon. Il écrit des méthodes chiffrées, testées sur le terrain, et dit franchement où s’arrête son conseil.