Chaque année, plus de 80 000 demandeurs d’emploi se lancent dans la création d’entreprise au chômage tout en continuant à percevoir leurs allocations. C’est possible, c’est légal — mais les règles fixées par France Travail sont précises, et une erreur d’interprétation peut coûter plusieurs milliers d’euros de trop-perçu à rembourser. Trois dispositifs structurent ce parcours : l’ARE (maintien partiel des allocations pendant l’activité), l’ARCE (versement du capital en deux fois), et l’ACRE (exonération de cotisations sociales en début d’activité). Chacun répond à une logique différente, chacun s’adresse à un profil différent. Dans cet article, nous détaillons les conditions d’éligibilité, les règles de cumul, les montants réels et les démarches à suivre — sans raccourci, sans promesse facile.
En bref :
- ● La création d’entreprise au chômage est légalement possible et encadrée par France Travail, sous réserve de remplir les conditions d’éligibilité à l’ARE.
- ● Deux dispositifs principaux coexistent : l’ARE (maintien mensuel des allocations, réduites selon les revenus) et l’ARCE (capital versé en deux fois, égal à 60 % des droits restants).
- ● L’ACRE permet une exonération partielle de cotisations sociales pendant les 12 premiers mois d’activité, sous conditions de revenus.
- ● Le cumul ARE + revenus d’activité est plafonné au salaire journalier de référence : au-delà, l’allocation est réduite proportionnellement.
- ● Le statut juridique choisi (micro-entreprise, SASU, EURL…) influe directement sur les modalités de calcul et de versement de l’ARE.
- ● Des démarches obligatoires doivent être effectuées auprès de France Travail dès l’immatriculation de l’entreprise, sous peine de remboursement des sommes perçues.
- ● L’ARCE et le maintien de l’ARE sont incompatibles : le choix est définitif et doit être mûrement réfléchi avant toute démarche.
Peut-on vraiment cumuler chômage et création d’entreprise ?
Neuf créateurs sur dix ignorent qu’ils peuvent continuer à percevoir une partie de leur allocation chômage tout en lançant leur activité. C’est pourtant un droit clairement établi — et largement sous-utilisé, faute d’information claire.
Oui, il est tout à fait possible de cumuler chômage et création d’entreprise. Un demandeur d’emploi indemnisé qui crée ou reprend une entreprise peut, sous certaines conditions, continuer à percevoir tout ou partie de son ARE (Allocation de Retour à l’Emploi). Ce mécanisme est encadré par France Travail (ex-Pôle emploi) et détaillé sur Service Public.
Pour bénéficier de l’ARE, il faut remplir plusieurs conditions de base : avoir été salarié, avoir cotisé à l’assurance chômage pendant au moins 6 mois sur les 24 derniers mois (ou 36 mois pour les plus de 53 ans), être inscrit comme demandeur d’emploi, et ne pas avoir démissionné sans motif légitime. Le taux de remplacement de l’ARE varie entre 57 % et 75 % du salaire journalier de référence selon les situations — autrement dit, ce n’est pas un revenu marginal pour beaucoup de candidats à la création.
Le statut juridique choisi a un impact direct sur les modalités de versement. Un micro-entrepreneur verra son ARE calculée sur son chiffre d’affaires après abattement fiscal, tandis qu’un dirigeant de SASU ou d’EURL sera traité différemment selon qu’il se verse ou non une rémunération.
⚠️ Attention — Cas d’exclusion
Deux situations ferment l’accès à l’ARE : la démission sans motif légitime (rupture conventionnelle ou licenciement restent éligibles) et certaines professions libérales réglementées qui relèvent de caisses spécifiques. Dans ces cas, l’aide de France Travail ne s’applique pas automatiquement — vérifiez votre situation sur Service Public avant d’aller plus loin.
ARE, ARCE, ACRE : les trois dispositifs de création d’entreprise au chômage décryptés
L’ARE : maintenir ses allocations mois après mois pendant la création d’entreprise
Le mécanisme de maintien de l’ARE repose sur un principe simple : l’allocation continue d’être versée, mais elle est réduite en fonction des revenus tirés de la nouvelle activité. Ce n’est pas un arrêt, c’est un ajustement. Concrètement, si votre ARE mensuelle est de 1 200 € et que vous générez 800 € de revenus d’activité, la réduction appliquée est de 70 % × 800 € = 560 €, soit une ARE versée de 640 €.
Point souvent méconnu : les droits non consommés sont conservés. Si l’activité cesse, vous pouvez reprendre le versement de l’ARE là où il s’était arrêté, dans la limite de la durée maximale (24 mois en général, 36 mois pour les demandeurs d’emploi de 53 ans et plus). C’est le filet de sécurité que beaucoup de créateurs sous-estiment au moment de choisir entre ARE et ARCE.
L’ARCE : transformer ses droits chômage en capital pour financer son démarrage
L’ARCE (Aide à la Reprise ou à la Création d’Entreprise) est une option radicalement différente : plutôt que de percevoir l’ARE mois après mois, vous demandez à France Travail de vous verser 60 % de vos droits restants en capital, en deux fois — 50 % à la création, 50 % six mois après. C’est un choix définitif : une fois l’ARCE demandée, le maintien de l’ARE n’est plus possible.
Exemple concret : 20 000 € de droits ARE restants → 12 000 € versés en capital (6 000 € à la création + 6 000 € six mois plus tard). Ce capital n’est pas soumis à l’impôt sur le revenu, mais il supporte des cotisations sociales (CSG/CRDS à 9,7 %). Condition préalable indispensable : avoir obtenu l’ACRE. Sans ACRE, pas d’ARCE.
L’ACRE : l’exonération de cotisations sociales pour démarrer sans se noyer
L’ACRE (Aide à la Création ou Reprise d’Entreprise) est le socle des deux dispositifs précédents. Elle offre une exonération partielle de cotisations sociales pendant 12 mois : totale si le revenu annuel reste inférieur à 75 % du PASS (soit environ 34 776 € en 2025), puis dégressive jusqu’à 100 % du PASS.
Bonne nouvelle pour les micro-entrepreneurs : l’ACRE est désormais automatique, sans démarche à effectuer. Pour les autres statuts (SASU, EURL, SAS…), il faut déposer le formulaire N°13821 auprès de l’URSSAF dans les 45 jours suivant la création.
💡 Astuce
L’ACRE peut représenter une économie de 2 000 à 5 000 € de cotisations sociales sur la première année, selon le niveau de revenus. C’est un avantage concret, pas symbolique.
| Critère | ARE | ARCE | ACRE |
|---|---|---|---|
| Nature | Allocation mensuelle | Capital en 2 versements | Exonération de cotisations |
| Montant | 57 % à 75 % du SJR | 60 % des droits restants | Totale sous 34 776 €/an |
| Durée | Jusqu’à 24 ou 36 mois | Versement unique (2 fois) | 12 mois |
| Condition préalable | Être indemnisé ARE | Avoir obtenu l’ACRE | Créer ou reprendre une entreprise |
ARE ou ARCE : quel choix pour votre création d’entreprise au chômage ?
| Critère | ARE (maintien) | ARCE (capital) |
|---|---|---|
| Montant total perçu | 100 % des droits restants (si non épuisés) | 60 % des droits restants |
| Rythme de versement | Mensuel, ajusté aux revenus | 2 versements (J0 et J+6 mois) |
| Cumul avec revenus d’activité | Oui, avec réduction proportionnelle | Non applicable (capital versé) |
| Risque si l’entreprise échoue | Faible : droits restants récupérables | Élevé : capital déjà perçu, non remboursable |
| Adapté à quel profil | Démarrage progressif, revenus incertains | Besoin de trésorerie initiale, modèle validé |
Le choix entre ARE et ARCE se résume souvent à une seule question : avez-vous besoin de cash immédiatement, ou d’un filet de sécurité mensuel ?
Choisir l’ARE est logique quand l’activité démarre lentement, que les premiers revenus sont incertains, ou que le marché n’est pas encore testé. Le maintien mensuel de l’allocation amortit les mois creux sans vider une réserve de trésorerie. Si l’activité ne décolle pas, les droits non consommés restent disponibles — c’est une protection réelle.
Choisir l’ARCE se justifie quand le modèle économique est déjà validé (premiers clients signés, commandes en attente) et qu’un besoin de financement initial est identifié : achat de matériel, constitution d’un stock, caution d’un local. Le capital versé permet de démarrer sans recourir à un emprunt bancaire. Mais attention : une fois l’ARCE perçue, il n’y a pas de retour en arrière possible. C’est un choix définitif.
Pour estimer votre revenu global selon le scénario retenu, notre simulateur de revenu dirigeant peut vous aider à objectiver les deux options avant de décider.
💼 Conseil
Avant de choisir, estimez vos besoins de trésorerie sur 12 mois et comparez-les au capital ARCE disponible (60 % de vos droits restants). Si le capital couvre moins de 6 mois de charges fixes, le maintien de l’ARE est souvent plus sécurisant. France Travail ne revient pas sur un choix ARCE validé.
Calcul du cumul et démarches : comment toucher le chômage en créant son entreprise
Le calcul du cumul ARE + revenus d’activité
La formule appliquée par France Travail est la suivante : ARE journalière réduite = ARE journalière brute – (70 % × revenu journalier d’activité). Le revenu journalier d’activité est calculé en divisant le revenu mensuel par le nombre de jours ouvrés du mois (en général 30 jours pour l’assurance chômage).
Exemple concret : ARE journalière de 50 €, revenu mensuel d’activité de 900 € (soit 30 € par jour). Réduction = 70 % × 30 € = 21 €. ARE versée = 50 – 21 = 29 € par jour, soit environ 870 € par mois. Le cumul ARE + revenus s’établit alors à 1 770 € — mais il ne peut en aucun cas dépasser le salaire journalier de référence ayant servi au calcul de l’ARE initiale.
Pour les micro-entrepreneurs, le calcul ne s’effectue pas sur le chiffre d’affaires brut, mais sur le CA après abattement fiscal : 71 % pour les activités de vente de marchandises, 50 % pour les prestations de services BIC, 34 % pour les activités libérales BNC. Autrement dit, un micro-entrepreneur qui réalise 1 500 € de CA en prestations de services déclare 750 € de revenus à France Travail.
Les démarches concrètes, dans l’ordre
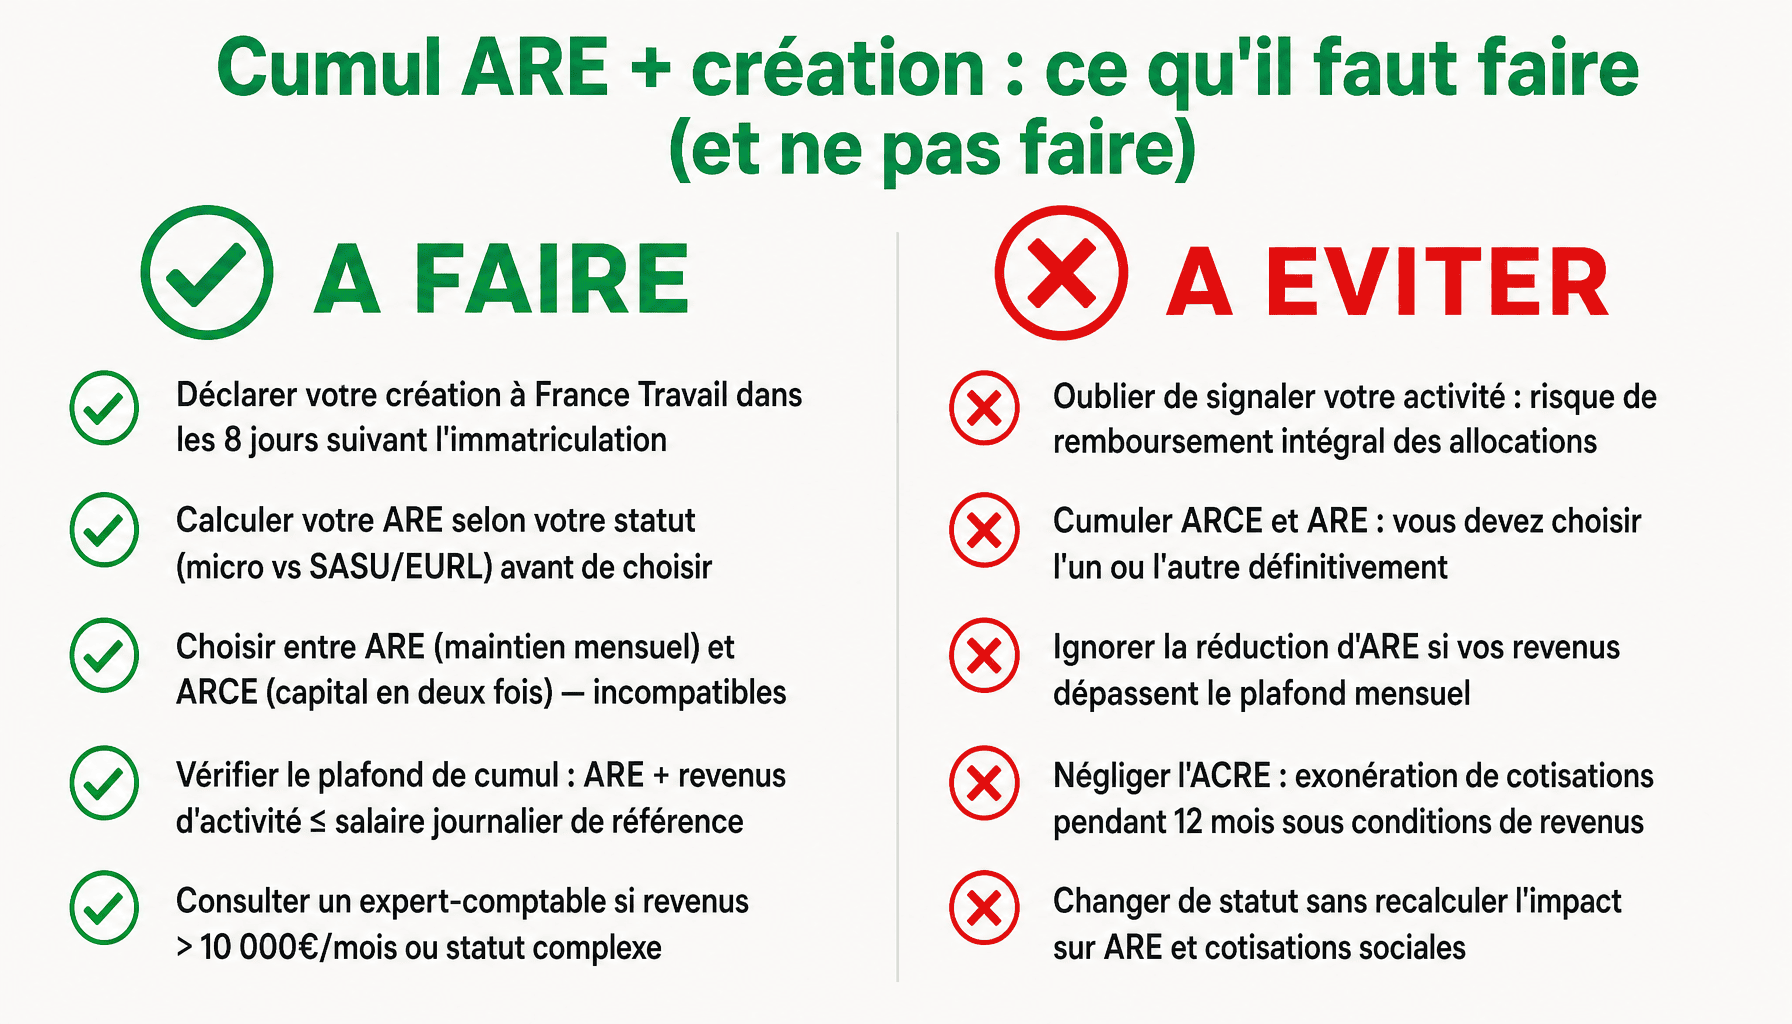
- Déclarer la création d’entreprise à France Travail dès l’immatriculation, en transmettant le Kbis ou l’extrait SIRENE.
- Déclarer chaque mois ses revenus d’activité sur l’espace personnel France Travail, au moment de l’actualisation mensuelle.
- Pour l’ARCE : déposer le dossier complet avec justificatifs (Kbis ou extrait SIRENE, attestation ACRE) auprès de France Travail dans les meilleurs délais après la création.
- Pour l’ACRE hors micro-entreprise : remplir le formulaire N°13821 et le déposer auprès de l’URSSAF dans les 45 jours suivant la création.
⚠️ Attention
Toute omission de déclaration de revenus à France Travail peut entraîner un remboursement des allocations perçues à tort, assorti de pénalités. L’assurance chômage dispose de recoupements avec les données fiscales et sociales — les oublis finissent par se voir. Déclarez systématiquement, même un CA nul.
Micro-entrepreneur et chômage : règles spécifiques et pièges à éviter
Le statut de micro-entrepreneur est de loin le plus choisi par les demandeurs d’emploi qui créent une activité. Sa simplicité administrative le rend accessible — mais elle masque quelques règles spécifiques qu’il vaut mieux connaître avant de se lancer.
Côté ARE, le calcul ne s’effectue pas sur le chiffre d’affaires brut mais sur le CA après abattement fiscal (71 %, 50 % ou 34 % selon la nature de l’activité). L’ACRE est automatique pour ce statut : pas de formulaire à déposer, l’exonération de 50 % des cotisations sociales s’applique dès la première déclaration. Enfin, tant que le CA reste sous les seuils légaux (91 900 € pour la vente, 36 800 € pour les services en 2025), la TVA n’est pas facturée.
Avant de formaliser votre projet, pensez également à définir votre identité commerciale en micro-entreprise — c’est une étape souvent négligée qui peut avoir des conséquences pratiques.
Les pièges les plus fréquents sur le terrain :
- Confondre chiffre d’affaires et bénéfice dans la déclaration mensuelle à France Travail : c’est le CA encaissé qui est à déclarer, pas le résultat net.
- Ne pas déclarer le CA le mois où il est encaissé — même si la prestation a été réalisée le mois précédent.
- Croire que l’ACRE dure plus d’un an : l’exonération s’arrête exactement à 12 mois, sans prolongation automatique.
- Oublier le plafond de cumul ARE + CA après abattement, qui ne peut pas dépasser le salaire journalier de référence.
- Choisir l’ARCE sans trésorerie de secours : si l’activité tarde à générer des revenus, le capital peut s’épuiser avant que le modèle soit rentable.
💼 Conseil
Documentez chaque déclaration mensuelle auprès de France Travail : conservez les justificatifs de CA (factures, relevés bancaires) pendant au moins trois ans. En cas de contrôle, c’est votre meilleure protection contre un redressement.
Questions fréquentes sur la création d’entreprise au chômage
Peut-on toucher le chômage en étant auto-entrepreneur dès le premier euro de CA ?
Oui. Le maintien de l’ARE est possible dès le premier euro de chiffre d’affaires, mais l’allocation est recalculée chaque mois. France Travail applique une formule qui réduit le montant versé en fonction des revenus déclarés. Concrètement, vous ne perdez pas tout votre droit dès que vous facturez — vous percevez moins, mais le cumul reste possible pendant toute la durée de vos droits ouverts.
L’ARCE est-elle imposable et soumise à cotisations sociales ?
L’ARCE est soumise à l’impôt sur le revenu : elle est intégrée à vos revenus imposables de l’année de versement. En revanche, elle n’est pas soumise aux cotisations sociales au titre de l’ARCE elle-même. C’est un point souvent mal compris. Vos cotisations sociales seront calculées sur les revenus générés par votre activité, pas sur le capital reçu via l’ARCE.
Que se passe-t-il si mon entreprise échoue après avoir choisi l’ARCE ?
C’est le risque principal de l’ARCE : en cas d’échec, les droits ARE restants ne sont pas récupérables. Vous avez consommé votre capital de droits sous forme de capital financier. Il existe toutefois un filet de sécurité partiel : si vous remplissez les conditions pour ouvrir de nouveaux droits (nouvelle période de travail salarié), vous pouvez reconstituer une ARE. Sans cela, vous repartez sans allocation.
L’ACRE est-elle automatique pour tous les créateurs d’entreprise au chômage ?
Non, plus depuis 2020. L’ACRE n’est plus universelle : elle est automatique uniquement pour certains profils, dont les demandeurs d’emploi indemnisés ou indemnisables. Pour une création d’entreprise au chômage, l’éligibilité est généralement acquise, mais une demande doit être déposée auprès de l’URSSAF dans les 45 jours suivant l’immatriculation. Passé ce délai, la réduction de cotisations est définitivement perdue.
Combien de temps peut-on cumuler ARE et revenus d’activité lors d’une création d’entreprise ?
Le cumul ARE et revenus d’activité est possible pendant toute la durée des droits ouverts, sans limitation de durée spécifique liée à la création d’entreprise au chômage. Chaque mois de cumul consomme des droits, mais de façon partielle selon vos revenus déclarés. En pratique, plus votre activité génère de revenus, plus la consommation de droits est rapide — et inversement. Il n’existe pas de plafond temporel fixe.
Création d’entreprise au chômage : par où commencer lundi matin
Trois décisions structurent l’ensemble du parcours. D’abord, vérifier son éligibilité à l’ARE avant toute démarche : des droits ouverts et une inscription active à France Travail sont les conditions de base — sans elles, rien n’est possible. Ensuite, choisir entre ARE maintenue et ARCE en regardant sa situation de trésorerie réelle, pas les conseils génériques lus sur les réseaux. Un besoin de capital immédiat oriente vers l’ARCE ; une activité qui démarre lentement plaide pour le maintien mensuel. Enfin, déclarer la création à France Travail dès l’immatriculation, sans attendre le premier chiffre d’affaires.
Certaines situations méritent un accompagnement professionnel : rupture conventionnelle récente, cumul de statuts antérieurs, montants d’ARE élevés, ou doute sur le calcul du cumul mensuel. Dans ces cas, un expert-comptable ou un conseiller France Travail spécialisé évite des erreurs coûteuses. Les ressources officielles — France Travail, service-public.gouv.fr, BPI France Création — restent les références fiables pour vérifier les règles en vigueur.
La création d’entreprise au chômage offre des leviers réels. L’enjeu n’est pas de les maximiser à tout prix, mais de les utiliser au bon moment, dans le bon ordre. Faites le point sur vos droits cette semaine — c’est la seule action qui compte avant toute autre décision.
Cet article est informatif et ne remplace pas un conseil personnalisé. Les prix, délais et fonctionnalités cités sont des ordres de grandeur constatés en 2026 : vérifiez-les auprès des éditeurs et des organismes concernés avant toute décision, et faites-vous accompagner si votre situation sort du cadre général.
Ex-entrepreneur : société de services montée en 2013, revendue après neuf ans. Aujourd’hui consultant et formateur auprès de créateurs, d’indépendants et de dirigeants de TPE et PME, à Lyon. Il écrit des méthodes chiffrées, testées sur le terrain, et dit franchement où s’arrête son conseil.