Le Leclerc chèque différé, c’est 30 à 60 jours de respiration sur votre trésorerie personnelle, sans intérêts. Mais mal anticipé, c’est aussi un incident bancaire à 30 € minimum — et une opération promotionnelle ratée. E.Leclerc propose régulièrement ces dispositifs pour fidéliser ses clients, avec des règles précises et des dates à ne pas manquer. Cet article vous explique concrètement comment ça fonctionne, quelles sont les conditions à respecter, les dates des opérations 2026 et les précautions à prendre avant d’en profiter.
En bref :
- ● Le chèque différé Leclerc permet de payer ses achats en magasin aujourd’hui et d’être encaissé 15 à 60 jours plus tard.
- ● Ce dispositif est sans intérêts ni frais : ce n’est pas un crédit à la consommation.
- ● Les opérations sont ponctuelles et limitées dans le temps : chaque magasin E.Leclerc fixe ses propres dates.
- ● Une pièce d’identité et parfois une carte de fidélité sont exigées à la caisse.
- ● Le risque principal : un solde bancaire insuffisant à la date d’encaissement entraîne des frais d’incident.
Ce qu’est réellement le chèque différé Leclerc : définition et principe
Le principe est simple, mais souvent mal compris. Lors d’une opération chèque différé, vous remettez votre chèque en caisse au moment de l’achat — comme n’importe quel règlement classique. La différence : E.Leclerc s’engage contractuellement à ne pas encaisser ce chèque avant une date fixée à l’avance, généralement 15 à 60 jours après la date d’achat. Vous repartez avec vos courses. Votre compte, lui, n’est pas débité tout de suite.
Ce mécanisme n’a rien d’un crédit. Aucun dossier à constituer, aucun taux d’intérêt, aucune mensualité. Certains magasins appellent cela des chèques reportés — la terminologie varie, le fonctionnement reste identique. Il faut aussi comprendre que chaque centre E.Leclerc est une entité indépendante : l’opération est décidée et organisée localement, pas au niveau national.
Chèque différé Leclerc vs crédit : les vraies différences
La confusion avec un crédit à la consommation est fréquente. Elle peut coûter cher si on ne fait pas la distinction. Voici les points essentiels :
- Taux d’intérêt : 0% — aucun coût financier lié au report.
- Pas de dossier — aucune vérification de solvabilité, aucun accord préalable d’un organisme de crédit.
- Pas de protection Lagarde — la loi encadrant le crédit à la consommation ne s’applique pas ici : pas de délai de rétractation de 14 jours, pas de plafond réglementé.
- Risque d’incident bancaire réel — si la provision est absente à la date d’encaissement, les conséquences sont celles d’un chèque sans provision classique.
| Critère | Chèque différé Leclerc | Crédit conso |
|---|---|---|
| Frais | 0 € | Variables selon organisme |
| Intérêts | Aucun | TAEG souvent entre 5% et 21% |
| Dossier à constituer | Non | Oui |
| Durée max | 15 à 60 jours | Jusqu’à 84 mois |
| Encadrement légal | Aucun (droit commun des chèques) | Loi Lagarde, Code de la consommation |
Comment bénéficier du chèque différé Leclerc : conditions et documents requis
Accéder à une opération chèque différé E.Leclerc ne demande pas de démarche complexe. Mais il y a des conditions précises à respecter, et elles varient d’un magasin à l’autre — rappel utile : chaque centre est indépendant.
En pratique, voici ce qu’on vous demandera dans la grande majorité des cas :
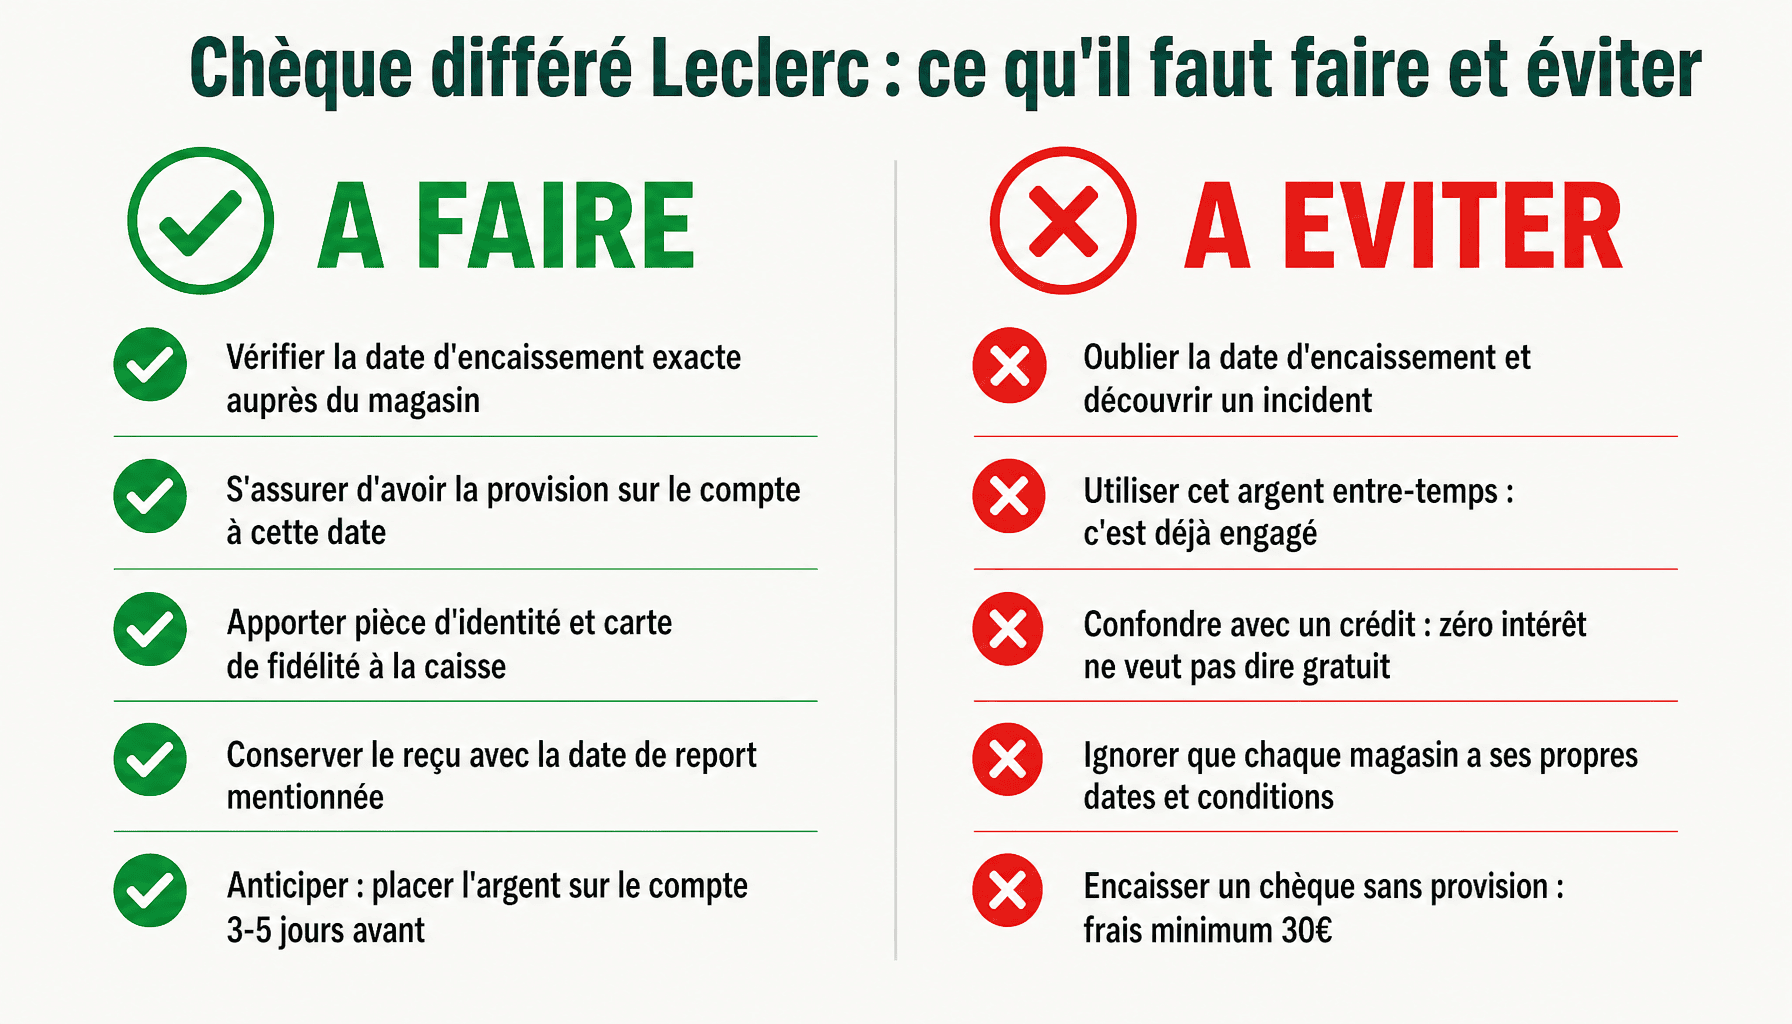
- Une pièce d’identité valide (carte nationale d’identité ou passeport) — systématiquement exigée.
- Un chéquier — le chèque différé ne fonctionne qu’avec un chèque papier. Carte bancaire, virement ou espèces ne sont pas acceptés dans ce cadre.
- La carte de fidélité E.Leclerc — demandée dans certains magasins, facultative dans d’autres.
Sur les montants : certains magasins imposent un minimum de 20 € ou 30 € pour bénéficier du report. D’autres fixent un plafond à 100 €, voire moins selon la période. Ces seuils ne sont pas uniformes — il faut vérifier directement auprès du magasin concerné avant de vous déplacer.
⚠️ Attention
L’erreur la plus courante : croire que le chèque doit être provisionné au moment où vous le remettez en caisse. C’est faux. Le compte doit être approvisionné à la date d’encaissement, qui peut intervenir 30 ou 60 jours plus tard. Beaucoup oublient cette date — avec des conséquences bancaires sérieuses.
Dates des opérations chèque différé Leclerc en 2026 et délais d’encaissement
C’est le point sur lequel beaucoup de consommateurs buttent : il n’existe pas de calendrier national des opérations chèque différé E.Leclerc. Chaque magasin organise ses propres dates, de façon autonome, en fonction de sa politique commerciale locale.
En revanche, on observe des tendances récurrentes. Les opérations se concentrent généralement autour de périodes de forte dépense : rentrée scolaire (semaines 33 à 36), fêtes de fin d’année (novembre-décembre), et parfois l’été (semaines 20 et 28). Pour 2026, ces fenêtres restent les plus probables, même si rien n’est garanti d’un magasin à l’autre.
| Période de l’année | Délai d’encaissement typique | Exemples de magasins | Conditions particulières |
|---|---|---|---|
| Été (sem. 20-28) | 30 à 60 jours | E.Leclerc Gonfreville l’Orcher Océane | Plafond parfois abaissé |
| Rentrée (sem. 33-36) | 15 à 30 jours | E.Leclerc Champfleury | Carte de fidélité souvent requise |
| Fin d’année (nov.-déc.) | 30 à 60 jours | E.Leclerc Saint-Médard | Montant minimum fréquent |
| Ponctuelles (autres périodes) | 15 jours | Variable selon magasin | Annonces très courtes délais |
Pour ne pas rater une opération, la méthode la plus fiable reste de suivre la page Facebook locale de votre magasin E.Leclerc. C’est là que les annonces sont publiées — souvent quelques jours seulement avant le début de l’opération. Tout comme on surveille les évolutions de rémunération dans certains secteurs pour anticiper ses finances, suivre ces pages permet de planifier ses achats importants au bon moment.
💡 Astuce
Activez les notifications de la page Facebook de votre E.Leclerc local. Les opérations chèque différé sont annoncées avec peu d’anticipation — parfois 48 à 72 heures seulement avant le lancement. C’est le canal le plus réactif disponible.
Risques du chèque différé Leclerc et précautions à prendre avant de signer
Le chèque différé Leclerc n’est pas sans risque. Les présenter clairement, c’est vous permettre de décider en connaissance de cause — pas de les minimiser.
Le risque principal : le chèque sans provision. Si votre compte n’est pas suffisamment approvisionné à la date d’encaissement — pas à la date de remise, rappelons-le —, les conséquences sont immédiates et sérieuses :
- Frais bancaires de rejet : entre 30 € et 50 € selon votre banque, prélevés automatiquement.
- Inscription au Fichier Central des Chèques (FCC) de la Banque de France, ce qui entraîne une interdiction d’émettre des chèques.
- Obligation de régulariser sous 30 jours pour lever l’interdiction bancaire.
Autre risque concret : l’oubli de la date d’encaissement. E.Leclerc n’envoie aucun rappel. Aucune notification, aucun SMS. La responsabilité de provisionner le compte à temps est entièrement à votre charge. Sur des délais de 60 jours, c’est une échéance qu’on laisse facilement glisser.
⚠️ Attention
Un chèque différé Leclerc rejeté a exactement les mêmes conséquences légales qu’un chèque classique sans provision. Il n’existe aucune protection spécifique liée au report. Le droit commun des chèques s’applique intégralement.
Précautions concrètes à mettre en place avant de signer :
- Noter immédiatement la date d’encaissement dans votre agenda ou téléphone, avec une alarme 5 jours avant.
- Provisionner le montant exact sur votre compte avant la date prévue, sans attendre le dernier moment.
- Éviter ce mécanisme si votre trésorerie personnelle est tendue ou imprévisible sur la période concernée.
Questions fréquentes sur le chèque différé Leclerc
Peut-on utiliser le chèque différé Leclerc dans tous les magasins E.Leclerc ?
Non, pas systématiquement. Le chèque différé est une initiative locale : chaque magasin E.Leclerc décide de le proposer ou non, fixe ses propres dates et ses propres conditions. Un magasin voisin peut ne pas participer. Vérifiez toujours auprès de votre enseigne habituelle avant de vous déplacer.
Que se passe-t-il si mon chèque différé Leclerc n’est pas provisionné à la date d’encaissement ?
Le chèque est rejeté par votre banque pour défaut de provision. Conséquences concrètes : frais bancaires (jusqu’à 30 € selon les établissements), signalement à la Banque de France possible, et interdiction bancaire en cas de récidive. Le chèque différé Leclerc ne supprime pas les règles du droit bancaire ordinaire.
Le chèque différé Leclerc est-il cumulable avec d’autres promotions ou avantages carte ?
Dans la plupart des cas, oui : le chèque différé Leclerc porte uniquement sur le mode de paiement, pas sur les prix pratiqués. Les promotions en cours, les tickets Leclerc et les avantages carte restent applicables. Certains magasins peuvent toutefois poser des restrictions spécifiques — renseignez-vous en caisse avant de régler.
Chèque différé Leclerc : ce qu’il faut vérifier avant de remettre votre chèque en caisse
Le chèque différé Leclerc repose sur un mécanisme simple : vous payez aujourd’hui, le chèque est encaissé plus tard. Aucun frais, aucun intérêt — à condition que votre compte soit provisionné à temps. Premier point de vigilance : les dates varient d’un magasin à l’autre, parfois d’une semaine sur l’autre. Consultez la page Facebook de votre enseigne locale, c’est la source la plus fiable.
Le risque principal reste l’oubli. Un chèque sans provision, c’est des frais bancaires immédiats et potentiellement un incident déclaré. Action concrète : dès la remise du chèque, notez la date d’encaissement dans votre agenda et provisionnez votre compte au minimum 48 heures avant. Pas de marge, pas de problème.
Cet article est informatif et ne remplace pas un conseil personnalisé. Les prix, délais et fonctionnalités cités sont des ordres de grandeur constatés en 2026 : vérifiez-les auprès des éditeurs et des organismes concernés avant toute décision, et faites-vous accompagner si votre situation sort du cadre général.
Ex-entrepreneur : société de services montée en 2013, revendue après neuf ans. Aujourd’hui consultant et formateur auprès de créateurs, d’indépendants et de dirigeants de TPE et PME, à Lyon. Il écrit des méthodes chiffrées, testées sur le terrain, et dit franchement où s’arrête son conseil.