L’assurance en ligne a cru de plus de 30 % entre 2017 et 2023. Ce n’est pas un hasard si des plateformes comme neo-assurances.com émergent pour décortiquer ce secteur qui bouge. Les néo-assurances bouleversent un modèle vieux d’un siècle : souscription entièrement en ligne, tarifs qui s’ajustent en temps réel, sinistres gérés simplement. Particuliers et professionnels y voient une vraie alternative aux assureurs établis. Voyons comment fonctionnent ces néo-assureurs, ce qu’ils apportent, où ils butent, et quels sont les acteurs à retenir en France.
En bref :
- ● Neo-assurances.com est un site média consacré à la finance, l’assurance et l’entreprise, distinct des néo-assureurs comme Leocare ou Luko.
- ● Une néo-assurance est une assurance 100 % en ligne, souscrite et gérée via appli mobile ou site web.
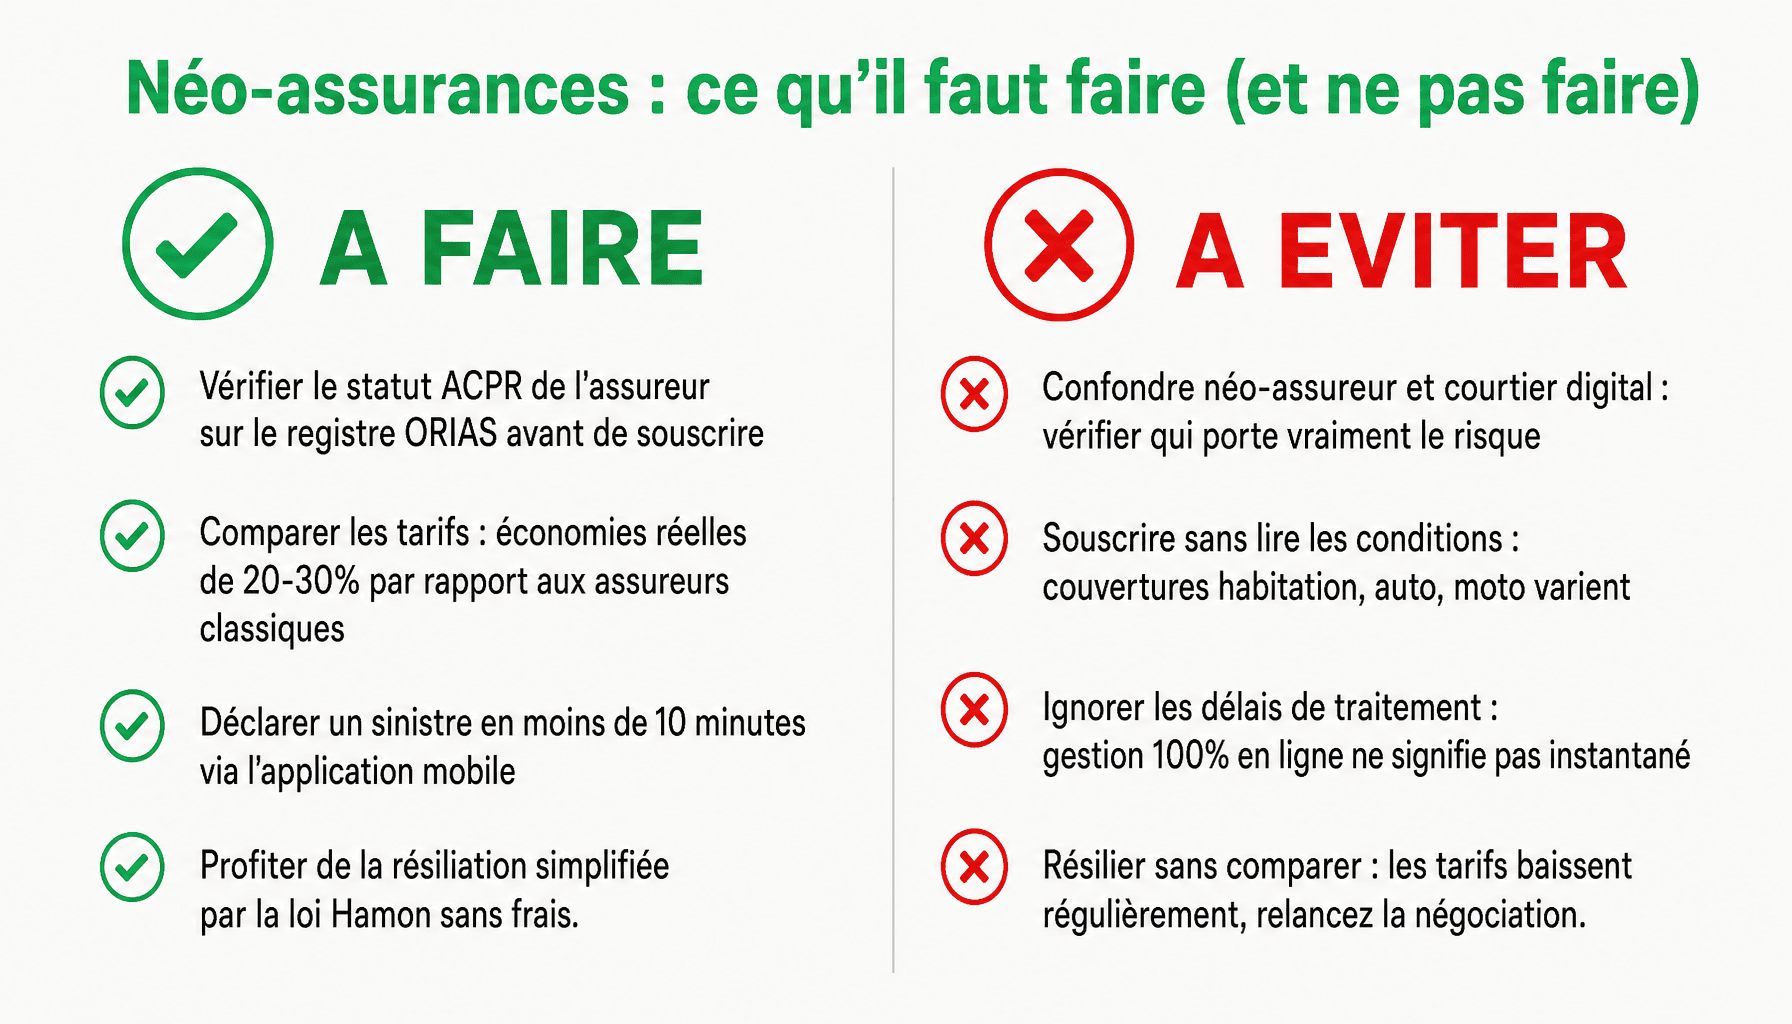
- ● Les néo-assureurs proposent des tarifs souvent inférieurs de 20 à 30 % aux acteurs traditionnels grâce à des structures épurées.
- ● Les couvertures disponibles incluent habitation, auto, moto et mutuelle santé.
- ● La gestion des sinistres se fait entièrement en ligne, avec des délais de déclaration souvent sous les 10 minutes.
- ● Ces opérateurs restent soumis aux mêmes obligations réglementaires que les assureurs classiques (ACPR, code des assurances).
Néo-assurance : définition et principe de fonctionnement
Le mot néo-assurance désigne une catégorie d’acteurs apparue entre 2017 et 2018 en France, qui opèrent exclusivement sur le web, sans agences physiques ni réseau d’agents. On parle aussi d’insurtech ou d’assurtech : des entreprises qui appliquent les méthodes des startups technologiques au secteur de l’assurance. L’idée centrale : rendre la souscription plus fluide, réduire les dépenses et simplifier la gestion des sinistres via une application mobile ou un espace client web.
Le modèle économique s’appuie sur trois piliers. Premièrement, des coûts de structure réduits (pas d’agences, équipes réduites). Deuxièmement, une vente directe au client sans intermédiaire commercial classique. Troisièmement, une tarification dynamique, souvent alimentée par des algorithmes qui ajustent le prix selon le profil véritable de l’assuré. À la clé : des économies qui se répercutent, au moins partiellement, sur la prime.
Une distinction importante mérite clarification. Tous les néo-assureurs ne sont pas équivalents juridiquement.
La souscription prend en moyenne 6 à 7 minutes selon les opérateurs, contre plusieurs jours en assurance classique. C’est l’argument phare du secteur, et il tient debout.
Les avantages concrets des néo-assurances
- Tarifs inférieurs de 20 à 30 % en moyenne par rapport aux contrats traditionnels, grâce à des structures épurées.
- Souscription en moins de 10 minutes, entièrement en ligne, sans rendez-vous ni dossiers papier.
- Gestion des sinistres via appli : déclaration, suivi, remboursement, tout depuis le téléphone.
- Résiliation simplifiée via la loi Hamon : possible à tout moment après un an, sans coûts supplémentaires.
- Contrats souvent sans engagement, avec facturation mensuelle de base.
Les limites à connaître avant de souscrire
- Pas de conseiller attitré : le support est 100 % digital (chat, email), ce qui peut poser problème si vous n’êtes pas à l’aise avec l’informatique.
- Garanties parfois moins riches que les contrats haut de gamme traditionnels, les plafonds de remboursement méritent une vraie lecture.
- Instabilité du secteur : Luko a été absorbé par Allianz en 2023, d’autres acteurs ont fermé. La durabilité n’est pas acquise.
- Les sinistres compliqués se gèrent mal via canal digital seul.
Neo-assurances.com et les principaux néo-assureurs français : qui sont-ils ?
Avant de rentrer dans les détails des opérateurs, une mise au point s’impose. Neo-assurances.com est un site média d’information qui traite finance, assurance et entreprise, distinct des néo-assureurs comme Leocare ou Luko. Il ne commercialise pas de contrats, ne porte aucun risque et n’est pas un néo-assureur. Confondre le site avec les acteurs qu’il décrit est une erreur commune. Neo Assurances, en tant que média, produit du contenu informatif et des comparatifs, c’est tout.
Les vrais néo-assureurs français, eux, sont des entreprises agréées ou enregistrées qui vendent des contrats d’assurance. Voici les principaux opérateurs du marché :
| Acteur | Fondation | Type de couverture | Particularité |
|---|---|---|---|
| Leocare | 2017 | Auto, moto, habitation | Tarification par IA selon le profil conducteur |
| Luko | 2018 | Habitation | Racheté par Allianz Direct en 2023 ; modèle à impact |
| Lovys | 2018 | Multi-risques (habitation, auto, animaux, santé) | Offre modulable, sans engagement |
| Acheel | 2020 | Habitation, auto, santé | Porteur de risque avec agrément ACPR propre |
| Flitter | 2019 | Auto | Spécialiste auto, tarification au kilomètre possible |
Le marché a connu une vague de consolidation entre 2022 et 2023. Plusieurs opérateurs ont été rachetés ou ont arrêté leur activité, ce qui pose légitimement la question de la pérennité pour un assuré qui s’engage sur dix ans. Luko comptait plus de 200 000 assurés avant son rachat, une base solide mais insuffisante pour tenir seul.
Que couvrent vraiment les assurances habitation, auto et moto sur neo-assurances.com
Les néo-assurances couvrent aujourd’hui trois grandes catégories : l’habitation, l’automobile et la moto. Les offres changent selon l’opérateur, en termes de garanties, plafonds et tarifs. Voici ce que le marché propose concrètement.
Néo-assurances habitation : fonctionnement et offres disponibles
Les néo-assurances habitation couvrent en standard les risques courants : dégâts des eaux, incendie, vol, vandalisme et responsabilité civile. Des options s’ajoutent selon l’opérateur : protection juridique, bris de glace, garantie appareils mobiles. Les prix de base commencent à partir de 5 à 6 €/mois pour un studio, et montent à 15-20 €/mois pour un logement familial bien couvert.
Luko et Lovys ont ouvert la voie sur ce segment. Luko promettait des remboursements en 48 à 72 heures pour les sinistres simples, bien mieux que les 15 à 30 jours chez les assureurs établis. Lovys propose une modularité intéressante : on active ou désactive les garanties selon ses vrais besoins.
| Acteur | Formule de base | Prix mensuel indicatif | Points forts | Limites |
|---|---|---|---|---|
| Luko / Allianz Direct | MRH essentielle | À partir de 6 €/mois | Remboursement rapide, app intuitive | Plafonds limités en entrée de gamme |
| Lovys | MRH modulable | À partir de 5 €/mois | Sans engagement, options à la carte | Support uniquement digital |
| Acheel | MRH standard | À partir de 7 €/mois | Porteur de risque direct, garanties solides | Moins connu, réseau de partenaires limité |
Néo-assurances auto et moto : ce que propose le marché digital
Sur l’auto et la moto, Leocare s’est taillé une place de leader. Son approche tourne autour de l’intelligence artificielle : l’algorithme analyse le style de conduite, l’utilisation réelle du véhicule et les données comportementales pour affiner le prix. Résultat : un conducteur prudent et peu kilométrique peut décrocher un tarif bien meilleur qu’chez un assureur classique.
Les formules proposées sont les mêmes qu’en assurance classique : tiers simple, tiers étendu et tous risques. Les prix de base pour une néo-assurance auto commencent autour de 14 €/mois pour un bon profil (conducteur expérimenté, véhicule récent, peu de kilomètres). Pour la moto, les tarifs changent beaucoup selon la cylindrée et le profil.
Un point à noter : les jeunes conducteurs ou ceux avec un malus lourd ne trouvent pas systématiquement mieux chez les néo-assureurs. L’IA peut même être défavorable dans ces cas, l’algorithme pénalisant le risque statistique plus finement qu’un commercial traditionnel.
Comment choisir sa néo-assurance : les critères qui comptent vraiment
Se fier au prix seul, c’est une erreur. Deux contrats affichés à 14 €/mois peuvent avoir des plafonds de remboursement très différents. Voici comment procéder en cinq étapes :
- Identifier ses besoins réels : surface du logement, usage du véhicule, valeur des biens à couvrir, avant de regarder un seul tarif.
- Comparer les garanties, pas seulement les prix : lire les plafonds, les franchises et les exclusions dans les conditions générales.
- Vérifier l’immatriculation ORIAS de l’opérateur : courtier ou assureur, les deux existent et n’offrent pas les mêmes droits.
- Lire les exclusions de garantie : c’est là que se cachent les surprises au moment d’un sinistre.
- Tester le service client avant de signer : envoyer un message via chat ou email et voir le délai et la qualité de réponse.
Des comparateurs comme assurances.com permettent de mettre plusieurs offres côte à côte. Pour les décisions financières importantes, il peut être utile de s’appuyer sur des outils de calcul financier pour objectiver ses arbitrages. De même, si vous dirigez une entreprise et envisagez des mouvements patrimoniaux, des ressources comme les calculettes de frais de cession peuvent clarifier vos choix.
Questions fréquentes sur les néo-assurances
Neo-assurances.com est-il un assureur ou un site d’information ?
Neo-assurances.com est un site d’information et de comparaison, pas un assureur. Il ne souscrit aucun contrat. Son rôle est de présenter, comparer et expliquer les offres des néo-assureurs du marché français, pour vous aider à vous y repérer avant de signer directement chez l’opérateur que vous choisissez.
Les néo-assurances sont-elles vraiment moins chères que les assurances traditionnelles ?
Pas toujours. Les néo-assureurs affichent souvent des tarifs intéressants grâce à des structures épurées et une distribution 100 % en ligne. Mais les économies changent selon le profil, le type de couverture et les garanties incluses. Un tarif bas peut cacher des exclusions substantielles. Comparer plusieurs offres reste obligatoire avant de conclure à un vrai gain tarifaire.
Que se passe-t-il si mon néo-assureur fait faillite ou cesse son activité ?
Les néo-assureurs agréés en France sont soumis aux mêmes règles prudentielles que les assureurs établis, avec un contrôle de l’ACPR. En cas de défaillance, les garanties en cours sont maintenues pendant une période transitoire et un liquidateur gère les sinistres déclarés. Vérifier l’immatriculation ORIAS et l’agrément ACPR avant toute souscription reste la précaution de base.
Peut-on résilier une néo-assurance à tout moment ?
La loi Hamon permet de résilier un contrat d’assurance habitation ou auto à tout moment après la première année, sans frais ni justification. Certains néo-assureurs proposent même une résiliation mensuelle dès le départ. Les conditions exactes changent selon le contrat : vérifiez les modalités dans les conditions générales avant de vous engager.
Comment débuter concrètement avec neo-assurances.com dès lundi matin
Quatre réflexes concrets avant de signer. D’abord, identifier précisément le type de couverture dont vous avez besoin : habitation, auto, moto, les besoins ne se ressemblent pas et les offres non plus. Ensuite, comparer au moins trois offres sur un comparateur indépendant, en regardant les garanties autant que le prix. Troisième point : vérifier l’immatriculation ORIAS de l’opérateur avant de vous engager. Et surtout, lire les exclusions de garantie, c’est là que se jouent les mauvaises surprises au moment d’un sinistre.
Neo-assurances.com peut utilement servir de point de départ pour vous informer et comparer. Mais pour les profils complexes (antécédents de sinistres, biens atypiques, besoin de conseil personnalisé), un courtier traditionnel reste souvent mieux équipé pour trouver la couverture adaptée. Même logique pour les sinistres importants, où l’accompagnement humain fait une vraie différence.
Cet article est informatif et ne remplace pas un conseil personnalisé. Les prix, délais et fonctionnalités cités sont des ordres de grandeur constatés en 2026 : vérifiez-les auprès des éditeurs et des organismes concernés avant toute décision, et faites-vous accompagner si votre situation sort du cadre général.
Ex-entrepreneur : société de services montée en 2013, revendue après neuf ans. Aujourd’hui consultant et formateur auprès de créateurs, d’indépendants et de dirigeants de TPE et PME, à Lyon. Il écrit des méthodes chiffrées, testées sur le terrain, et dit franchement où s’arrête son conseil.