Plus de 8 millions de salariés en France touchent aujourd’hui une participation , et pourtant, la plupart des dirigeants de PME ne savent pas précisément à quel moment ce dispositif devient obligatoire pour eux. Ce n’est pas un détail administratif : le Code du travail encadre strictement la participation, avec des seuils, des formules de calcul et des délais qu’il faut respecter. Mal maîtrisée, la participation peut exposer l’entreprise à des redressements ; bien mise en place, elle constitue un levier réel de fidélisation des salariés et d’optimisation fiscale. Cet article couvre l’essentiel de manière opérationnelle : qui est concerné et à partir de quand, comment fonctionne le calcul de la réserve spéciale, quelles sont les obligations concrètes, et ce que ce dispositif représente réellement en termes d’avantages pour l’entreprise comme pour ses collaborateurs.
En bref :
- ● La participation dans les entreprises est un dispositif légal d’épargne salariale qui redistribue une partie des bénéfices aux salariés.
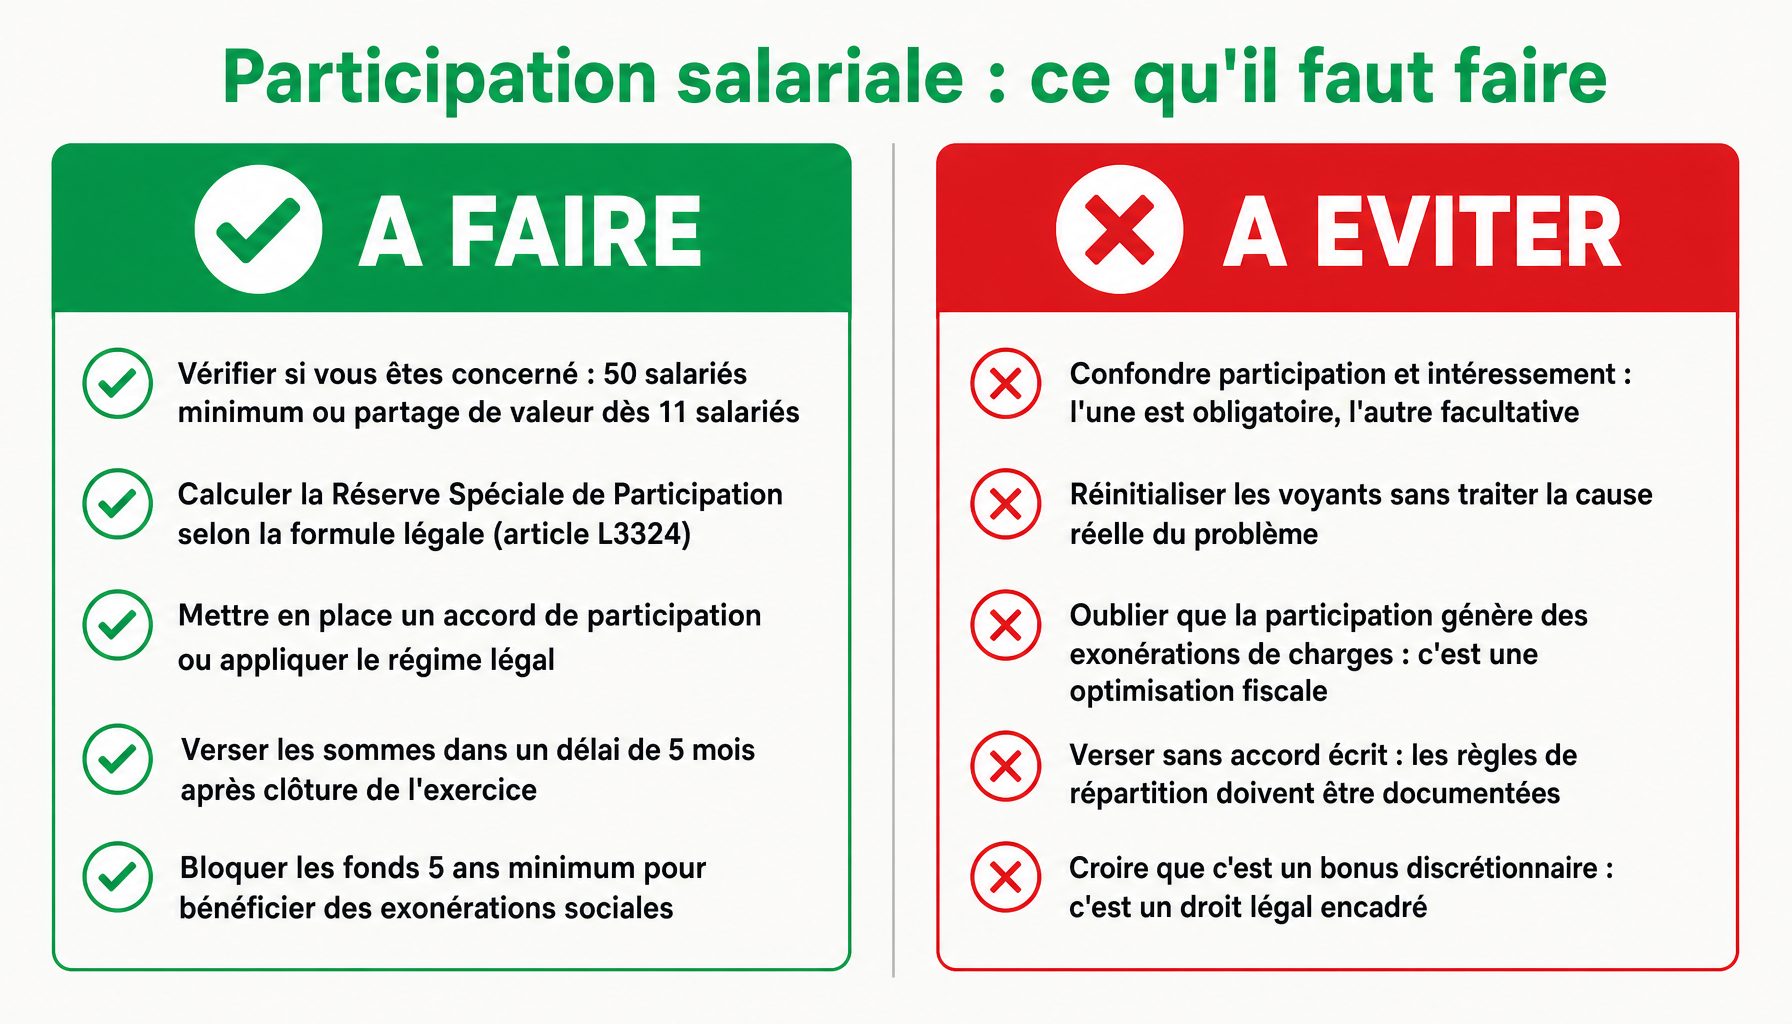
- ● Elle est obligatoire pour toutes les entreprises de 50 salariés et plus ayant réalisé un bénéfice suffisant.
- ● Les entreprises de 11 à 49 salariés peuvent y être soumises dans le cadre du partage de la valeur depuis 2025.
- ● La prime est calculée selon une formule légale définie par le Code du travail (article L3324).
- ● Les sommes sont en principe bloquées 5 ans, sauf cas de déblocage anticipé prévus par la loi.
- ● L’entreprise bénéficie d’exonérations de charges sociales sur les sommes versées, sous conditions.
- ● La participation est distincte de l’intéressement : elle est obligatoire et calculée selon une formule fixe, l’intéressement est facultatif et lié aux objectifs.
Participation dans les entreprises : de quoi parle-t-on exactement ?
La participation n’est pas un bonus que l’employeur distribue à sa guise. C’est un droit encadré par la loi, codifié aux articles L3322 et suivants du Code du travail, qui oblige certaines entreprises à reverser une fraction de leurs bénéfices à leurs salariés. Rien de discrétionnaire là-dedans.
Le mécanisme s’appuie sur le calcul d’une Réserve Spéciale de Participation (RSP) : une enveloppe déterminée mathématiquement à partir du bénéfice net fiscal de l’entreprise. Cette enveloppe est ensuite répartie entre les salariés selon des règles définies dans un accord, ou selon le régime légal à défaut. Le tout est encadré par le Service Public.
Ce qui distingue la participation d’une prime classique, c’est son caractère non discrétionnaire : dès que les conditions légales sont réunies, l’entreprise est tenue de verser. Le montant individuel peut varier, mais l’obligation, elle, ne dépend pas du bon vouloir du dirigeant.
Voici comment elle se situe par rapport aux deux autres mécanismes d’épargne salariale :
| Critère | Participation | Intéressement | PEE |
|---|---|---|---|
| Caractère obligatoire | Oui (≥ 50 salariés) | Facultatif | Facultatif |
| Base de calcul | Formule légale (RSP, article L3324) | Objectifs définis dans l’accord | Versements volontaires + abondement |
| Durée de blocage | 5 ans | 5 ans (si placé sur PEE) | 5 ans |
| Avantages fiscaux | Exonération IR si blocage respecté | Exonération IR si blocage respecté | Exonération IR sur les gains |
Un point souvent mal compris : le plan d’épargne (PEE ou PER) n’est pas la participation elle-même. C’est simplement le support sur lequel les sommes peuvent être placées pour bénéficier des avantages fiscaux. La participation est le flux ; le plan est le réceptacle.
Quelles entreprises sont concernées par la participation ?
Entreprises de 50 salariés et plus : l’obligation légale
Dès qu’une entreprise franchit le seuil de 50 salariés (calculé en moyenne sur les 12 mois de l’année civile) et réalise un bénéfice net fiscal suffisant, elle est légalement tenue de mettre en place la participation. Cette obligation découle directement de l’article L3322 du Code du travail.
Un détail important : le seuil de 50 salariés doit être atteint pendant 5 années consécutives pour déclencher l’obligation. Une entreprise qui oscille autour de ce seuil dispose donc d’un délai de régularisation. Mais ce n’est pas une zone franche indéfinie. Une fois l’obligation constituée, si aucun accord n’est conclu avec les représentants du personnel (CSE, délégués syndicaux), c’est le régime d’autorité qui s’applique : la formule légale s’impose sans négociation possible. L’Urssaf peut vérifier le respect de cette obligation lors de ses contrôles.
Entreprises de 11 à 49 salariés : la nouvelle obligation de partage de la valeur
C’est la nouveauté que beaucoup de dirigeants de TPE-PME ignorent. La loi du 29 novembre 2023 sur le partage de la valeur a étendu les obligations aux entreprises de 11 à 49 salariés. Voici la règle : si le bénéfice net fiscal dépasse 1 % du chiffre d’affaires pendant 3 années consécutives, l’entreprise doit mettre en place au moins un dispositif parmi la participation, l’intéressement, ou la prime de partage de la valeur (PPV).
Cette obligation s’applique à partir des exercices ouverts en 2025. Elle ne force pas à choisir la participation spécifiquement : un accord d’intéressement ou une PPV suffisent. L’inaction n’est plus une option. Les entreprises concernées ont tout intérêt à anticiper dès maintenant, en étudiant les dispositifs adaptés à leur taille, plutôt que de se retrouver à devoir agir dans l’urgence.
Entreprises de moins de 11 salariés
Pour ces structures, la participation reste facultative. Elles peuvent néanmoins la mettre en place volontairement, notamment pour fidéliser leurs collaborateurs. Aucune obligation légale ne s’impose à ce stade, mais la loi de 2023 a ouvert la voie à une extension progressive du dispositif. À surveiller pour les prochaines années.
Mettre en place la participation dans les entreprises : les étapes concrètes
Mettre en place la participation ne s’improvise pas. Il y a un ordre logique à respecter, des délais à tenir et des documents à produire.
Étape 1 , Négocier l’accord. La participation doit faire l’objet d’un accord collectif, négocié avec les représentants du personnel : délégués syndicaux en priorité, ou CSE à défaut. Si l’entreprise ne dispose d’aucun représentant, l’accord peut être ratifié par les deux tiers des salariés au minimum. Cet accord doit être conclu dans les 12 mois suivant la clôture de l’exercice au titre duquel la participation est due. Passé ce délai sans accord, c’est le régime d’autorité qui s’applique.
Étape 2 , Rédiger l’accord. L’accord doit couvrir un certain nombre de mentions obligatoires. Les branches professionnelles proposent souvent des accords types qui simplifient considérablement la rédaction, une piste à explorer avant de repartir de zéro.
Étape 3 , Déposer l’accord. Une fois signé, l’accord doit être déposé auprès de la DREETS (Direction régionale de l’économie, de l’emploi, du travail et des solidarités). Ce dépôt conditionne le bénéfice des exonérations sociales et fiscales. Le formulaire de référence est le F10260.
Étape 4 , Contrôle Urssaf. L’Urssaf peut vérifier la conformité de l’accord et des sommes versées lors de ses contrôles périodiques. Un accord mal rédigé ou un calcul erroné peut entraîner un redressement.
Que doit contenir l’accord de participation ?
L’accord de participation n’est pas un document libre. Le Code du travail impose un contenu minimum :
| Mention | Obligatoire | Facultative |
|---|---|---|
| Durée de l’accord (déterminée ou indéterminée) | ✅ | |
| Formule de calcul de la RSP | ✅ | |
| Modalités de répartition entre salariés | ✅ | |
| Affectation des sommes (PEE, PER, compte bloqué) | ✅ | |
| Conditions de déblocage anticipé | ✅ | |
| Formule dérogatoire (plus favorable que la formule légale) | ✅ | |
| Critères de répartition spécifiques (ancienneté, etc.) | ✅ |
Calcul et versement de la prime de participation dans les entreprises
C’est souvent là que les dirigeants décrochent. La formule légale de calcul de la RSP paraît abstraite au premier abord, mais elle suit une logique économique précise qu’il vaut mieux comprendre avant de signer un accord.
L’article L3324-1 du Code du travail définit la formule suivante :
RSP = (Bénéfice net fiscal − 5 % des capitaux propres) × (Salaires / Valeur ajoutée) / 2
Prenons un exemple concret pour décomposer chaque terme :
- Bénéfice net fiscal : 500 000 €
- 5 % des capitaux propres : 5 % × 1 000 000 € = 50 000 €
- Salaires : 800 000 €
- Valeur ajoutée : 2 000 000 €
Calcul : RSP = (500 000 − 50 000) × (800 000 / 2 000 000) / 2 = 450 000 × 0,4 / 2 = 90 000 €
Cette enveloppe de 90 000 € est ensuite répartie entre les salariés selon les modalités prévues dans l’accord : à parts égales, proportionnellement au salaire, ou au temps de présence. Chaque salarié reçoit une prime individuelle dont le montant est plafonné à 75 % du Plafond Annuel de la Sécurité Sociale (PASS), soit environ 32 994 € en 2025.
Le versement doit intervenir dans les 8 mois suivant la clôture de l’exercice. Les sommes sont ensuite bloquées pendant 5 ans, sauf dans l’un des 22 cas de déblocage anticipé prévus par la loi : mariage, naissance, divorce, invalidité, licenciement, création d’entreprise, acquisition de la résidence principale, etc.
Un point que les grandes entreprises maîtrisent depuis longtemps, mais que les PME découvrent souvent trop tard : la communication autour de la formule de calcul est essentielle. Un salarié qui ne comprend pas comment sa prime est calculée y voit rarement un avantage, et l’effet de fidélisation est alors nul.
Avantages fiscaux et sociaux de la participation pour l’entreprise et les salariés
La participation est souvent présentée comme un outil gagnant-gagnant. C’est partiellement vrai, mais partiellement seulement. Voici ce que les chiffres disent réellement, sans optimisme excessif.
Pour l’entreprise :
- Exonération de charges patronales sur les sommes versées au titre de la participation (hors CSG/CRDS). Un avantage réel par rapport à une augmentation de salaire classique.
- Déductibilité du bénéfice imposable : les sommes versées viennent réduire le résultat fiscal de l’exercice.
- Forfait social : les entreprises de 50 salariés et plus s’acquittent d’un forfait social de 20 % sur les sommes versées. Ce prélèvement, collecté par l’Urssaf, est souvent oublié dans les simulations et peut peser significativement sur le coût réel du dispositif.
- Les entreprises de moins de 50 salariés bénéficient d’un taux de 0 % de forfait social : un avantage compétitif pour attirer des talents.
Pour le salarié :
- Exonération d’impôt sur le revenu si les sommes restent bloquées pendant 5 ans ou sont placées sur un plan d’épargne (PEE, PER).
- CSG/CRDS au taux de 9,7 % : les sommes sont soumises à ces prélèvements sociaux, quoi qu’il arrive. Ce n’est pas neutre sur le montant net perçu.
- En cas de déblocage immédiat, les sommes deviennent imposables à l’impôt sur le revenu. L’avantage fiscal disparaît alors totalement.
| Traitement fiscal/social | Pour l’entreprise | Pour le salarié |
|---|---|---|
| Charges sociales patronales | Exonérées (hors forfait social) | , |
| Forfait social | 20 % (≥ 50 sal.) / 0 % (< 50 sal.) | , |
| CSG/CRDS | , | 9,7 % |
| Impôt sur le revenu (blocage 5 ans) | , | Exonéré |
| Impôt sur le revenu (déblocage immédiat) | , | Imposable |
Questions fréquentes sur la participation dans les entreprises
La participation est-elle obligatoire pour toutes les entreprises ?
Non. La participation dans les entreprises est obligatoire uniquement pour celles qui atteignent 50 salariés ou plus pendant 5 années consécutives. En dessous de ce seuil, elle reste facultative. Attention toutefois : depuis la loi Partage de la Valeur de 2023, les entreprises de 11 à 49 salariés réalisant un bénéfice net fiscal suffisant doivent expérimenter un dispositif de partage de la valeur à partir de 2025.
Quelle est la différence entre participation et intéressement dans une entreprise ?
La participation est calculée sur une formule légale basée sur le bénéfice net fiscal. Elle est obligatoire au-delà de 50 salariés. L’intéressement, lui, est toujours facultatif et repose sur des objectifs définis librement par l’entreprise (performance, productivité, qualité). Les deux sont exonérés de cotisations sociales, mais leurs modalités de calcul, de répartition et de blocage diffèrent sensiblement.
Un salarié peut-il débloquer sa participation avant les 5 ans ?
Oui, sous conditions. La loi prévoit une dizaine de cas de déblocage anticipé : mariage, naissance du 3e enfant, divorce, invalidité, décès du conjoint, licenciement, création d’entreprise, acquisition de la résidence principale ou surendettement. En dehors de ces situations, les sommes restent bloquées pendant 5 ans (ou 8 ans en l’absence d’accord). Le déblocage doit être demandé dans les 6 mois suivant l’événement déclencheur.
Comment est répartie la prime de participation entre les salariés ?
L’accord de participation dans les entreprises fixe librement les règles de répartition, dans les limites légales. Trois critères sont possibles, seuls ou combinés : uniformément (même montant pour tous), proportionnellement au salaire, ou proportionnellement à la durée de présence dans l’exercice. La répartition uniforme favorise les bas salaires ; la répartition proportionnelle au salaire avantage les mieux rémunérés. Le choix doit être négocié avec le CSE.
Que se passe-t-il si une entreprise ne met pas en place la participation alors qu’elle y est obligée ?
Les conséquences sont significatives. En l’absence d’accord, l’entreprise se voit appliquer un régime d’autorité imposé par l’administration, souvent moins avantageux fiscalement. Elle perd les exonérations de cotisations sociales patronales sur les sommes versées. De plus, les salariés peuvent saisir le conseil de prud’hommes pour réclamer les sommes dues. La participation dans les entreprises non respectée expose donc à un risque financier et juridique réel.
Participation dans les entreprises : par où commencer concrètement ?
La participation dans les entreprises n’est pas un sujet à remettre à plus tard, surtout si vous approchez du seuil de 50 salariés ou si vous l’avez déjà franchi. Trois actions prioritaires s’imposent.
Premier point : vérifiez précisément votre effectif moyen sur les cinq dernières années. Le déclenchement de l’obligation est souvent mal anticipé. Deuxième point : si vous êtes concerné, engagez sans délai la négociation de l’accord avec votre CSE ou vos salariés ; les délais légaux sont contraints et le régime d’autorité, en cas de carence, coûte plus cher. Troisième point : simulez le montant de la Réserve Spéciale de Participation (RSP) avec votre expert-comptable avant la clôture de l’exercice. Les surprises à la hausse sont fréquentes la première année.
Pour les entreprises qui franchissent le seuil pour la première fois, l’accompagnement d’un expert-comptable ou d’un avocat en droit social n’est pas un luxe : c’est une précaution rentable. Dès lundi matin, une action concrète : demandez à votre comptable l’effectif moyen des cinq derniers exercices et le bénéfice net fiscal de l’année écoulée. Ces deux chiffres suffisent pour savoir où vous en êtes.
Cet article est informatif et ne remplace pas un conseil personnalisé. Les prix, délais et fonctionnalités cités sont des ordres de grandeur constatés en 2026 : vérifiez-les auprès des éditeurs et des organismes concernés avant toute décision, et faites-vous accompagner si votre situation sort du cadre général.
Ex-entrepreneur : société de services montée en 2013, revendue après neuf ans. Aujourd’hui consultant et formateur auprès de créateurs, d’indépendants et de dirigeants de TPE et PME, à Lyon. Il écrit des méthodes chiffrées, testées sur le terrain, et dit franchement où s’arrête son conseil.