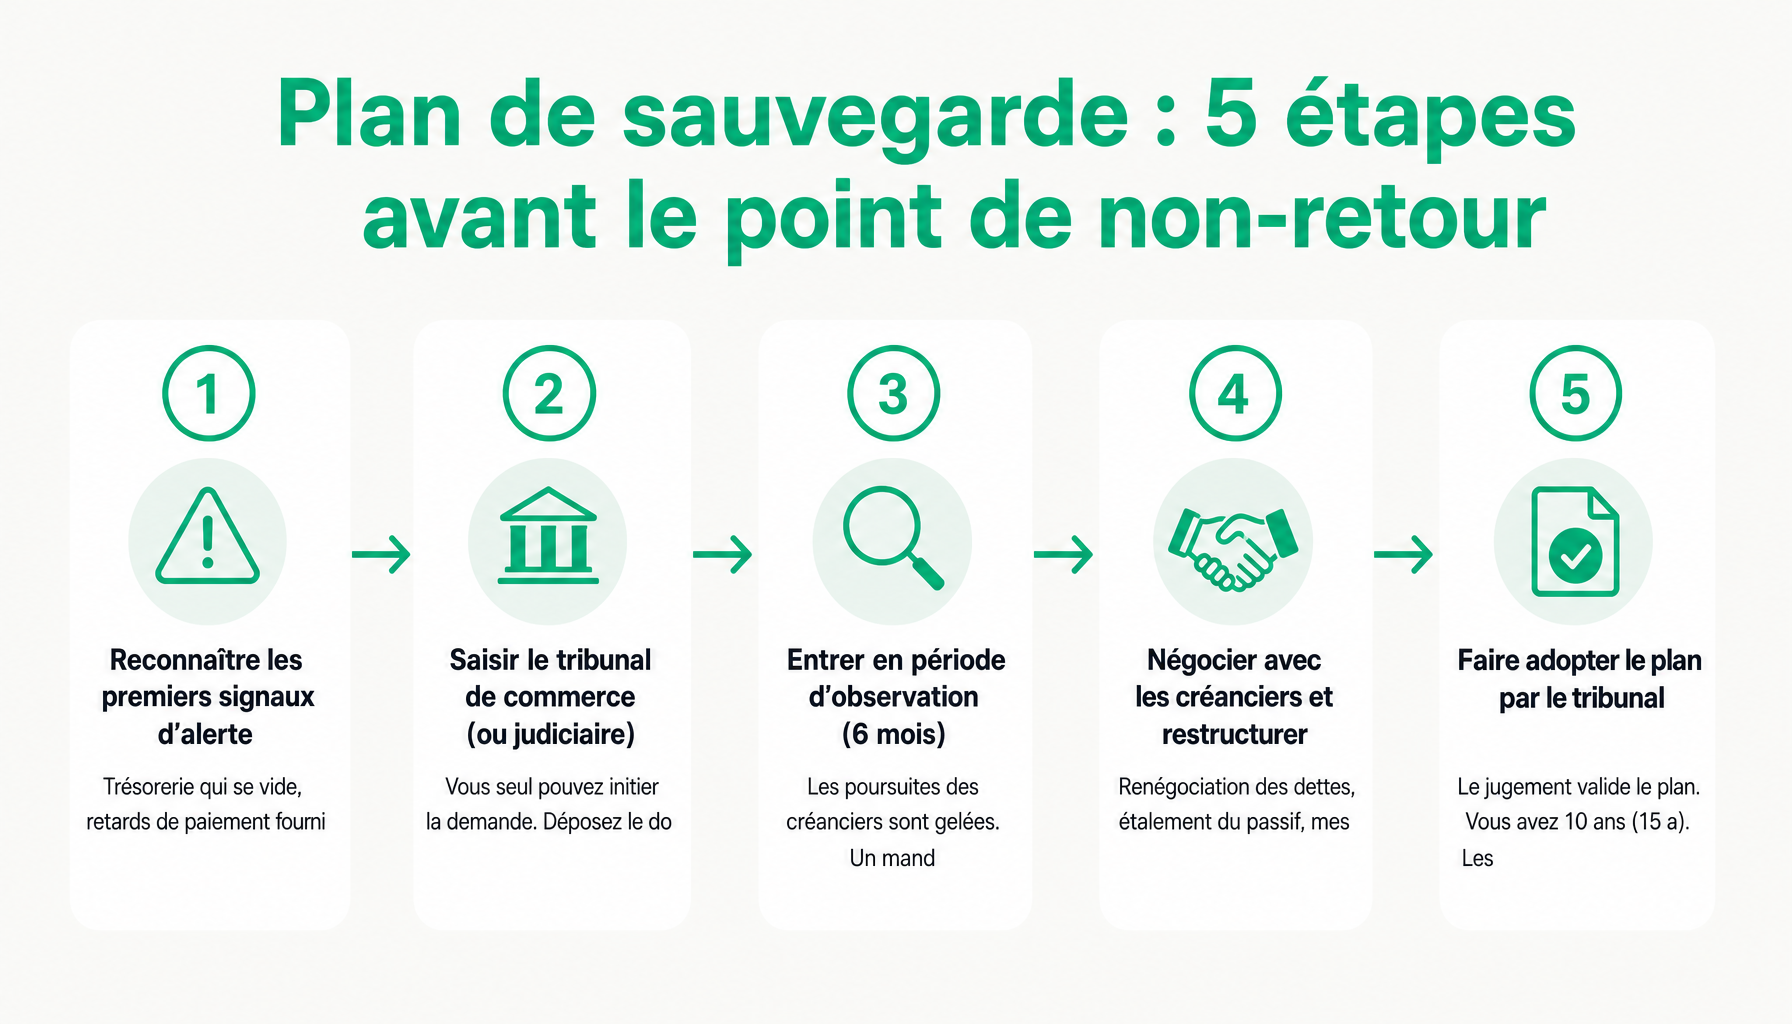
La plupart des dirigeants découvrent l’existence du plan de sauvegarde entreprise au moment où il est déjà trop tard , quand la trésorerie s’est vidée et que la cessation des paiements frappe à la porte. C’est exactement l’inverse qu’il faudrait faire. Prévu par le Code de commerce, ce dispositif fonctionne comme une procédure préventive : il s’adresse aux entreprises confrontées à des difficultés sérieuses, mais qui ne sont pas encore en état de cessation des paiements. En d’autres termes, c’est l’outil à actionner avant que tout bascule. Initié par le dirigeant lui-même et supervisé par le tribunal, il permet de geler les dettes, de renégocier avec les créanciers et de restructurer l’activité dans un cadre légal protecteur. Ce guide détaille les conditions d’accès, le fonctionnement étape par étape, les effets réels sur l’entreprise et les coûts à prévoir.
En bref :
- ● Le plan de sauvegarde entreprise est une procédure judiciaire préventive : elle s’ouvre uniquement avant la cessation des paiements, ce qui la distingue fondamentalement du redressement judiciaire.
- ● Seul le dirigeant peut initier la demande, auprès du tribunal de commerce ou du tribunal judiciaire selon la forme juridique de l’entreprise.
- ● La procédure comprend une période d’observation de 6 mois, renouvelable une fois, et prolongeable exceptionnellement jusqu’à 18 mois maximum sur requête du procureur.
- ● Le plan de sauvegarde adopté par le tribunal peut s’étendre sur 10 ans maximum , 15 ans pour les exploitants agricoles , pour l’apurement du passif.
- ● Dès le jugement d’ouverture, les poursuites des créanciers antérieurs sont suspendues : arrêt des voies d’exécution, gel des intérêts, interdiction de payer les dettes antérieures.
- ● La procédure entraîne des coûts réels : frais de greffe entre 300 € et 600 €, honoraires du mandataire judiciaire fixés par barème, et honoraires d’avocat souvent de plusieurs milliers d’euros.
- ● Contrairement au redressement judiciaire, le dirigeant conserve intégralement la gestion de son entreprise tout au long de la procédure , c’est un avantage décisif, mais aussi une responsabilité accrue. Le CSE doit être informé et consulté dès l’ouverture, conformément au Code de commerce.
Plan de sauvegarde d’entreprise : de quoi parle-t-on exactement ?
Beaucoup de dirigeants mélangent la sauvegarde avec le redressement judiciaire. Cette confusion pousse certains à attendre bien trop longtemps, les privant d’un outil conçu pour agir avant la catastrophe.
Une procédure collective préventive, pas curative
Le plan de sauvegarde d’entreprise s’appuie sur les articles L620-1 et suivants du Code de commerce (référence LEGITEXT000005634379). Il a été introduit par la loi de sauvegarde des entreprises du 26 juillet 2005, qui a transformé le cadre légal des entreprises en difficulté en France.
L’élément clé à comprendre : la procédure de sauvegarde est le cadre judiciaire général (ouverture, période d’observation, acteurs, règles). Le plan de sauvegarde, c’est le document concret de réorganisation , calendrier de remboursement, mesures structurelles, engagements du dirigeant , que le tribunal adopte à l’issue de la période d’observation. On parle souvent des deux indifféremment, mais techniquement, ce sont deux choses distinctes.
Ce qui rend cette procédure unique : elle ne s’ouvre que si l’entreprise n’est pas encore en cessation des paiements. C’est sa caractéristique fondamentale, et c’est là que beaucoup de dirigeants se trompent. Attendre d’être à court de trésorerie pour déclencher la procédure, c’est déjà trop tard , il faudra alors passer par le redressement judiciaire.
Tableau comparatif des trois procédures collectives
| Critère | Sauvegarde | Redressement judiciaire | Liquidation judiciaire |
|---|---|---|---|
| Déclenchement | Avant cessation des paiements | En cessation des paiements | Redressement impossible |
| Qui demande | Le dirigeant uniquement | Dirigeant, créancier ou tribunal | Dirigeant, créancier ou tribunal |
| Gestion du dirigeant | Maintenue intégralement | Assistée ou dessaisissement partiel | Dessaisissement total |
| Objectif principal | Réorganisation préventive | Redressement ou cession | Apurement du passif, fin d’activité |
⚠️ Attention , confusion fréquente : Le plan de sauvegarde d’entreprise (procédure judiciaire du Code de commerce) n’a rien à voir avec le plan de sauvegarde de l’emploi (PSE), qui encadre les licenciements économiques collectifs dans les entreprises de 50 salariés et plus. Deux dispositifs, deux logiques, deux textes totalement distincts.
Conditions d’ouverture et acteurs du plan de sauvegarde entreprise
Qui peut bénéficier de la procédure et quelles conditions remplir ?
La procédure de sauvegarde ne s’ouvre pas pour n’importe quelle structure. Trois conditions cumulatives doivent être satisfaites au moment du dépôt du dossier.
- Exercer une activité éligible : commerciale, artisanale, agricole ou libérale. Les personnes morales de droit privé (sociétés) sont également concernées.
- Ne pas être en cessation des paiements : c’est la condition sine qua non. Si l’entreprise ne peut plus faire face à son passif exigible avec son actif disponible, la sauvegarde est fermée , seul le redressement judiciaire reste ouvert.
- Justifier de difficultés insurmontables seul : difficultés économiques, financières, juridiques ou sociales que l’entreprise ne peut pas résoudre sans l’intervention du tribunal.
Un point important : les micro-entrepreneurs (anciennement auto-entrepreneurs) sont exclus de la procédure de sauvegarde classique. Si vous exercez sous ce statut, d’autres dispositifs existent , mais pas celui-ci. Sur ce point, il peut être utile de comprendre les spécificités de la dénomination d’une micro-entreprise avant d’envisager une restructuration.
Qui sont les acteurs et quel tribunal saisir ?
Le choix du tribunal dépend de la nature de l’activité :
- Tribunal de commerce : pour les commerçants, artisans et sociétés commerciales (SARL, SAS, SA…).
- Tribunal judiciaire : pour les professions libérales, les agriculteurs et les associations.
Plusieurs acteurs interviennent autour du dirigeant dans cette procédure :
- Le mandataire judiciaire : désigné par le tribunal, il représente les créanciers et vérifie la déclaration des créances.
- L’administrateur judiciaire : il assiste le dirigeant dans la gestion, sans se substituer à lui , sa nomination n’est pas systématique pour les petites structures.
- Le juge-commissaire : il supervise le bon déroulement de la procédure et tranche les litiges courants.
- Le CSE (Comité Social et Économique) : il doit être informé et consulté dès l’ouverture de la procédure, conformément aux obligations légales.
Pour constituer votre dossier de demande, voici les pièces généralement exigées :
- Déclaration sur l’honneur attestant de l’absence de cessation des paiements
- Inventaire sommaire du patrimoine de l’entreprise
- Liste des créanciers avec montants et échéances
- Comptes annuels des trois derniers exercices
- Situation de trésorerie de moins d’un mois
- Nombre de salariés et masse salariale
💡 Conseil : Avant de déposer votre dossier, consultez un avocat spécialisé en droit des entreprises en difficulté. La qualité du dossier initial conditionne souvent la suite de la procédure , un dossier incomplet ou mal argumenté peut conduire à un refus d’ouverture ou à une requalification en redressement judiciaire.
Déroulement concret du plan de sauvegarde entreprise : de l’ouverture au jugement
Le jugement d’ouverture et ses effets immédiats
Dès le jugement d’ouverture rendu par le tribunal, plusieurs effets juridiques s’appliquent automatiquement , et c’est précisément ce qui rend la procédure protectrice.
- Suspension des poursuites individuelles : aucun créancier antérieur ne peut engager ou poursuivre une voie d’exécution (saisie, injonction de payer…).
- Gel des intérêts : les intérêts légaux et conventionnels cessent de courir, sauf exceptions (prêts de plus d’un an, contrats de crédit-bail).
- Interdiction de payer les dettes antérieures : le dirigeant ne peut pas régler les créances nées avant le jugement, même volontairement.
- Obligation de déclarer les créances : les créanciers disposent de 2 mois à compter de la publication au BODACC pour déclarer leurs créances (4 mois pour les créanciers étrangers).
La période d’observation : 6 à 18 mois pour construire le plan
C’est le cœur opérationnel de la procédure. La période d’observation dure initialement 6 mois. Elle peut être renouvelée une fois pour 6 mois supplémentaires (soit 12 mois au total), puis prolongée exceptionnellement jusqu’à 18 mois maximum sur requête du procureur de la République.
Pendant cette période, trois chantiers avancent en parallèle :
- Réalisation d’un bilan économique et social de l’entreprise par l’administrateur judiciaire
- Négociation avec les créanciers : délais de paiement, remises partielles de dettes
- Élaboration du plan de sauvegarde : document qui sera soumis au tribunal
Le CSE est consulté sur les mesures envisagées dès lors qu’elles ont un impact social. Cette consultation n’est pas facultative.
💡 Astuce négociation : La période d’observation est le meilleur moment pour approcher les créanciers principaux en dehors du cadre formel. Un accord amiable sur des délais ou des remises, formalisé ensuite dans le plan, tient souvent mieux qu’un plan imposé. Les créanciers savent qu’un plan respecté vaut mieux qu’une liquidation où ils récupèrent souvent moins de 20 % de leurs créances.
Le contenu du plan de sauvegarde adopté par le tribunal
À l’issue de la période d’observation, le tribunal adopte , ou refuse , le plan. Ce document peut prévoir :
- Des délais de paiement échelonnés jusqu’à 10 ans (15 ans pour les agriculteurs)
- Des remises de dettes, uniquement avec l’accord exprès des créanciers concernés
- Des cessions d’actifs non stratégiques pour dégager des liquidités
- Des mesures de réorganisation interne (restructuration opérationnelle, réduction de coûts)
| Étape | Durée | Acteur principal | Action requise |
|---|---|---|---|
| Dépôt du dossier | J | Dirigeant | Constitution et remise au greffe |
| Jugement d’ouverture | Quelques jours à 3 semaines | Tribunal | Audience, désignation des mandataires |
| Période d’observation | 6 à 18 mois | Administrateur + dirigeant | Bilan, négociation, élaboration du plan |
| Adoption du plan | À l’issue de la période | Tribunal | Jugement arrêtant le plan |
| Exécution du plan | Jusqu’à 10 ans | Dirigeant + commissaire à l’exécution | Respect des échéances, reporting |
Tout au long de la procédure, le dirigeant reste aux commandes. C’est une différence majeure avec le redressement judiciaire, où l’administrateur peut être doté de pouvoirs de cogestion, voire de représentation exclusive.
Avantages, limites et coûts réels de la procédure de sauvegarde
Les avantages concrets pour le dirigeant
La procédure de sauvegarde offre plusieurs protections immédiates et opérationnelles.
- Protection contre les poursuites des créanciers : dès le jugement d’ouverture, plus aucune saisie ni voie d’exécution ne peut être engagée sur les biens de l’entreprise.
- Maintien de la gestion : le dirigeant conserve ses pouvoirs , il n’est ni dessaisi ni mis sous tutelle.
- Image moins stigmatisante que le redressement judiciaire, tant auprès des partenaires commerciaux que des banques, même si la publication au BODACC reste inévitable.
- Renégociation des dettes dans un cadre sécurisé : les créanciers ne peuvent pas refuser les délais imposés par le tribunal, ce qui donne au dirigeant un levier de négociation réel.
- Maintien des contrats en cours : les contrats en cours d’exécution (baux, contrats fournisseurs, contrats clients) ne peuvent pas être résiliés du seul fait de l’ouverture de la procédure.
Pour les dirigeants qui souhaitent également sécuriser leur épargne personnelle en parallèle, il peut être utile de se renseigner sur un dispositif d’épargne salariale adapté à leur structure, à condition que la situation financière le permette.
Les inconvénients et risques à ne pas minimiser
La procédure de sauvegarde n’est pas sans conséquences. Plusieurs points méritent d’être posés clairement.
- Publication au BODACC : l’ouverture de la procédure est rendue publique. Clients, fournisseurs, partenaires financiers en sont informés. L’impact sur la réputation commerciale peut être significatif.
- Inscription au fichier des incidents de paiement : des difficultés d’accès au crédit bancaire pendant et après la procédure sont à anticiper.
- Risque de conversion : si la cessation des paiements est constatée en cours de procédure, le tribunal peut convertir la sauvegarde en redressement judiciaire , voire en liquidation.
- Contraintes de reporting : pendant toute la durée d’exécution du plan (jusqu’à 10 ans), le dirigeant doit rendre compte régulièrement au commissaire à l’exécution du plan et au tribunal.
- Perte de liberté de gestion partielle : certaines décisions importantes (cessions d’actifs, emprunts) nécessitent l’autorisation du juge-commissaire.
Coûts et délais : les ordres de grandeur réels
Voici les chiffres concrets à intégrer dans votre réflexion avant d’engager la procédure :
- Frais de greffe : entre 300 € et 600 € selon la taille de l’entreprise et la juridiction.
- Honoraires du mandataire judiciaire : fixés par le tribunal selon un barème réglementé, ils varient en fonction du nombre de créanciers et de la complexité du dossier.
- Honoraires d’avocat : comptez plusieurs milliers d’euros pour un dossier complet, de la préparation du dépôt à l’adoption du plan.
- Durée totale : de 12 à 18 mois avant adoption du plan, puis exécution sur 10 ans maximum.
En amont, la plateforme Mon Pass Crea (BPI France) propose un accompagnement gratuit pour les dirigeants qui souhaitent évaluer leur situation avant d’engager une procédure judiciaire. C’est une ressource à mobiliser avant de saisir le tribunal , elle permet souvent de clarifier si la sauvegarde est vraiment la bonne option ou si d’autres dispositifs (mandat ad hoc, conciliation) seraient plus adaptés.
Issues possibles et alternatives au plan de sauvegarde entreprise
Les trois issues possibles à la fin de la période d’observation
À l’issue de la période d’observation, le tribunal dispose de trois options. Chacune a des conséquences très différentes pour le dirigeant et l’entreprise.
| Issue | Condition | Conséquence pour le dirigeant |
|---|---|---|
| Adoption du plan de sauvegarde | Plan viable, créanciers consultés, activité poursuivable | Exécution du plan sur 10 ans max, maintien de la gestion |
| Conversion en redressement judiciaire | Cessation des paiements constatée en cours de procédure | Perte partielle ou totale du contrôle de gestion, administrateur renforcé |
| Liquidation judiciaire | Redressement manifestement impossible | Dessaisissement total, cession des actifs, fin d’activité |
Il existe également une variante à connaître : la sauvegarde accélérée. Elle est réservée aux entreprises disposant d’un chiffre d’affaires supérieur à 20 millions d’euros, ou employant plus de 150 salariés, ou dont les comptes sont certifiés par un commissaire aux comptes. La procédure y est condensée sur 3 mois.
Questions fréquentes sur le plan de sauvegarde entreprise
Quelle est la différence entre un plan de sauvegarde entreprise et un plan de sauvegarde de l’emploi (PSE) ?
Ce sont deux dispositifs sans lien direct. Le plan de sauvegarde entreprise est une procédure judiciaire collective qui permet à une société en difficulté , mais pas encore en cessation des paiements , de rééchelonner ses dettes sous contrôle du tribunal. Le PSE, lui, est un dispositif RH qui encadre les licenciements économiques collectifs dans les entreprises d’au moins 50 salariés. L’un relève du droit des entreprises en difficulté, l’autre du droit du travail. Ils peuvent coexister, mais ne se confondent pas.
Un auto-entrepreneur ou micro-entrepreneur peut-il bénéficier d’un plan de sauvegarde ?
Techniquement oui. La procédure de sauvegarde est accessible à tout débiteur exerçant une activité commerciale, artisanale, agricole ou libérale , y compris en micro-entreprise. En pratique, cependant, le niveau de dettes et la complexité administrative d’un auto-entrepreneur rendent rarement cette procédure pertinente. Le recours à un mandataire ad hoc ou à une conciliation est souvent plus adapté à ces profils. Un avocat spécialisé peut rapidement orienter vers la bonne option.
Combien de temps dure un plan de sauvegarde entreprise du dépôt de la demande à la fin du plan ?
La période d’observation, qui suit l’ouverture de la procédure, dure en général six mois, renouvelable une fois, soit jusqu’à douze mois maximum. À l’issue, si le plan est arrêté par le tribunal, il peut s’étendre sur une durée maximale de dix ans , ramenée à quinze ans pour les exploitations agricoles. En pratique, la durée totale, du dépôt de la demande à la clôture du plan, se situe le plus souvent entre deux et sept ans selon la complexité du dossier.
Le dirigeant peut-il continuer à gérer son entreprise pendant la procédure de sauvegarde ?
C’est l’un des avantages majeurs de ce dispositif : oui, le dirigeant conserve la gestion courante de son entreprise. Il n’est pas dessaisi de ses fonctions, contrairement à ce qui peut se produire en liquidation judiciaire. Un administrateur judiciaire est nommé pour surveiller ou assister la gestion selon les cas, mais l’équipe dirigeante reste en place. Certains actes importants , cessions d’actifs, emprunts , nécessitent néanmoins l’accord du juge-commissaire.
Que se passe-t-il si le plan de sauvegarde entreprise n’est pas respecté ?
En cas de non-respect des engagements prévus , échéances de remboursement non honorées, objectifs de redressement non atteints , le tribunal peut prononcer la résolution du plan de sauvegarde entreprise. Cette résolution entraîne l’ouverture d’une procédure de redressement ou de liquidation judiciaire, selon la situation réelle de l’entreprise à ce moment-là. Les créanciers retrouvent alors leurs droits initiaux, majorés des sommes déjà perçues. La résolution est donc une issue sérieuse, pas une simple formalité.
Plan de sauvegarde entreprise : agir avant la cessation des paiements, c’est la seule fenêtre d’action
Le plan de sauvegarde entreprise repose sur une logique simple, mais souvent mal comprise : il faut agir avant d’être en cessation des paiements. Attendre que la trésorerie soit à zéro, c’est se fermer définitivement cette porte et basculer vers des procédures bien moins favorables au dirigeant.
Si des signaux d’alerte apparaissent , tensions de trésorerie récurrentes, créanciers qui s’impatientent, résultat d’exploitation en chute , trois actions concrètes s’imposent sans délai :
- Consulter un avocat spécialisé en procédures collectives pour évaluer votre éligibilité et le moment opportun pour déposer une demande.
- Préparer les documents indispensables : comptes des trois derniers exercices, liste actualisée des créanciers avec montants, inventaire sommaire de l’actif.
- Contacter le tribunal de commerce ou un conseiller TAE (Tribunal d’Accès à l’Entreprise) pour une première orientation gratuite et confidentielle.
Un accompagnement spécialisé devient indispensable dès lors que la dette dépasse 500 000 €, que l’entreprise emploie plusieurs dizaines de salariés ou que les créanciers sont multiples et hétérogènes. Dans ces configurations, la complexité juridique et financière dépasse largement ce qu’un dirigeant peut gérer seul.
Aucune procédure ne garantit la survie de l’entreprise. Mais agir tôt augmente mécaniquement les marges de manœuvre. C’est là l’essentiel à retenir.
Cet article est informatif et ne remplace pas un conseil personnalisé. Les prix, délais et fonctionnalités cités sont des ordres de grandeur constatés en 2026 : vérifiez-les auprès des éditeurs et des organismes concernés avant toute décision, et faites-vous accompagner si votre situation sort du cadre général.
Ex-entrepreneur : société de services montée en 2013, revendue après neuf ans. Aujourd’hui consultant et formateur auprès de créateurs, d’indépendants et de dirigeants de TPE et PME, à Lyon. Il écrit des méthodes chiffrées, testées sur le terrain, et dit franchement où s’arrête son conseil.