Trois contribuables sur quatre ignorent leur TMI réel au moment de souscrire un PER ou une assurance-vie. C’est exactement là que se jouent les arbitrages fiscaux les plus coûteux. Le simulateur TMI centenaire.org permet de cadrer ce chiffre en quelques minutes. Mais connaître sa tranche marginale d’imposition ne suffit pas : il faut comprendre ce qu’elle mesure vraiment, comment elle se calcule sur le barème 2026, et ce qu’elle implique concrètement pour vos décisions de placement ou de rémunération. Cet article détaille la définition exacte du TMI, le barème applicable en 2026, le calcul pas à pas avec des exemples chiffrés, les limites de l’outil proposé par centenaire.org, et les leviers d’optimisation fiscale que ce type de simulateur ne vous donnera jamais spontanément.
En bref :
- ● Le simulateur TMI de centenaire.org permet d’estimer rapidement sa tranche marginale d’imposition sans saisir de déclaration complète.
- ● Le TMI est le taux appliqué uniquement à la dernière tranche de revenus imposables, pas à l’ensemble des revenus.
- ● En 2026, le barème comporte 5 tranches : 0 %, 11 %, 30 %, 41 % et 45 %.
- ● Le quotient familial (QF) divise le revenu imposable par le nombre de parts du foyer, ce qui peut faire baisser le TMI.
- ● TMI et taux moyen d’imposition sont deux notions distinctes : confondre les deux conduit à surestimer sa charge fiscale réelle.
- ● Connaître son TMI est indispensable avant tout investissement dans un PER, une assurance-vie ou du Private Equity.
- ● Centenaire.org est un assureur français spécialisé en épargne et retraite ; son simulateur s’adresse principalement aux épargnants souhaitant optimiser leur fiscalité.
TMI : définition concrète et différence avec le taux moyen d’imposition
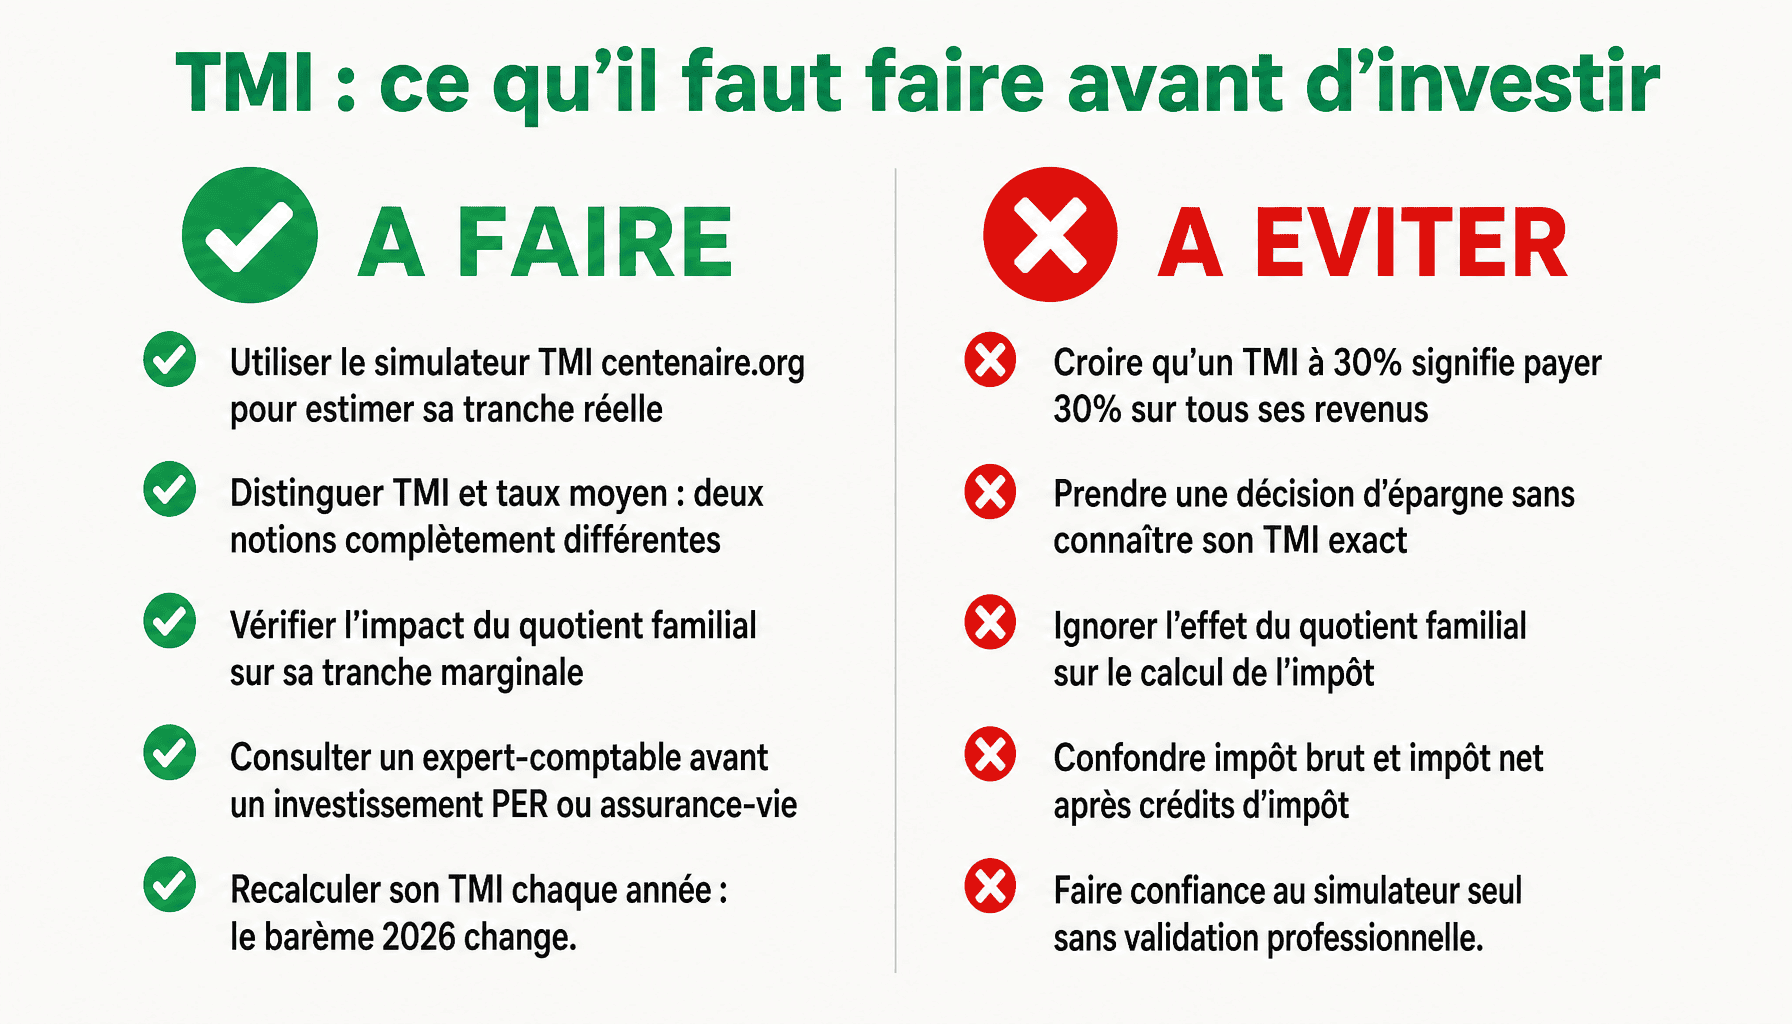
Beaucoup de contribuables français sortent de leur déclaration d’impôt avec une conviction erronée : ils pensent payer 30 % sur l’ensemble de leurs revenus parce que leur TMI est à 30 %. C’est faux. Et cette confusion a des conséquences concrètes sur leurs décisions d’épargne.
Le taux marginal d’imposition (TMI) s’applique uniquement à la fraction de revenus qui dépasse le seuil de la tranche précédente. Pas à la totalité. En France, le barème de l’impôt sur le revenu est progressif : chaque tranche est taxée à son propre taux, et le TMI ne s’applique qu’à la dernière portion.
Prenons un exemple chiffré. Un célibataire avec 40 000 € de revenu net imposable (après abattement de 10 %) paie :
- 0 % sur les premiers 11 497 €
- 11 % sur la tranche de 11 497 € à 29 315 € (soit environ 1 960 €)
- 30 % sur la tranche de 29 315 € à 40 000 € (soit environ 3 206 €)
Son impôt total est d’environ 5 166 €, ce qui représente un taux moyen d’imposition de 12,9 %. Très loin des 30 % de son TMI. Confondre les deux, c’est surestimer sa charge fiscale réelle d’un facteur deux, voire trois.
| Notion | Ce qu’elle mesure | Utilité principale |
|---|---|---|
| TMI | Le taux appliqué au dernier euro de revenu imposable | Calibrer l’impact fiscal d’un revenu ou d’une déduction supplémentaire |
| Taux moyen | Le ratio impôt total / revenu imposable total | Mesurer la charge fiscale réelle du foyer |
Pourquoi le simulateur TMI de centenaire.org distingue ces deux notions
Le simulateur de centenaire.org a un objectif précis : aider l’épargnant à comprendre l’impact fiscal d’un versement sur un PER ou une assurance-vie. Pour cela, il restitue le TMI, la donnée utile pour calculer une économie d’impôt. Selon les versions de l’outil, il affiche aussi une estimation du taux moyen. Cette distinction compte vraiment : si vous envisagez de verser 5 000 € sur un PER, c’est votre TMI qui détermine l’économie fiscale, pas votre taux moyen. L’outil de centenaire.org répond exactement à cette question, dans le cadre de produits d’épargne retraite.
Barème TMI 2026 : tranches, seuils et quotient familial
Le barème de l’impôt sur le revenu en France comporte 5 tranches pour 2026. Les seuils s’appliquent au revenu net imposable par part de quotient familial, après revalorisation annuelle.
| Tranche de revenu imposable par part | Taux TMI applicable | Impôt calculé sur cette tranche |
|---|---|---|
| Jusqu’à 11 497 € | 0 % | 0 € |
| De 11 497 € à 29 315 € | 11 % | Jusqu’à 1 960 € sur cette tranche |
| De 29 315 € à 83 823 € | 30 % | Jusqu’à 16 352 € sur cette tranche |
| De 83 823 € à 180 294 € | 41 % | Jusqu’à 39 553 € sur cette tranche |
| Au-delà de 180 294 € | 45 % | Sans plafond |
Ces seuils s’appliquent par part de quotient familial. C’est là qu’intervient le mécanisme du QF, souvent sous-estimé dans son impact réel sur l’imposition.
Le quotient familial (QF) divise le revenu net imposable du foyer par le nombre de parts attribuées selon la composition du foyer. Un célibataire sans enfant dispose d’1 part. Un couple marié sans enfant en a 2. Chaque enfant à charge ajoute 0,5 part (1 part à partir du troisième). Ce mécanisme peut faire basculer un foyer dans une tranche inférieure et réduire significativement l’impôt dû.
Attention : l’avantage fiscal procuré par chaque demi-part supplémentaire est plafonné. En 2026, ce plafond est fixé à 1 759 € par demi-part additionnelle (hors cas particuliers). Au-delà, l’avantage est limité à ce montant, quel que soit le niveau de revenu. Le simulateur TMI de centenaire.org intègre ce paramètre dans ses calculs, ce qui le rend plus précis qu’une simple lecture du barème.
Comment le TMI évolue quand vos revenus augmentent
Le système est progressif par construction. Chaque euro supplémentaire est taxé au taux de la tranche dans laquelle il tombe, pas à un taux global recalculé sur l’ensemble. Concrètement : un célibataire qui gagne 29 000 € de revenu imposable par part est taxé à 11 % sur son dernier euro. S’il perçoit une prime de 1 000 € supplémentaires, ces 1 000 € basculent en tranche à 30 %, soit 300 € d’impôt sur cette seule prime. Ce mécanisme est souvent mal compris : on croit parfois qu’une augmentation de salaire peut « faire perdre de l’argent » en faisant monter le taux global. C’est une idée reçue. Seul le surplus est taxé au taux supérieur. C’est précisément pour clarifier ce point qu’un simulateur comme celui de centenaire.org est utile.
Comment calculer son TMI : les 3 étapes à suivre avant d’utiliser le simulateur centenaire.org
Avant d’utiliser n’importe quel simulateur , y compris celui de centenaire.org , il vaut mieux comprendre les trois étapes du calcul du TMI. Cela permet de vérifier les résultats obtenus et d’identifier les paramètres à ajuster.
Étape 1 , Déterminer le revenu net imposable. Le point de départ, c’est l’ensemble des revenus du foyer : salaires, revenus fonciers, BIC, BNC, dividendes, plus-values. Sur les salaires, un abattement forfaitaire de 10 % pour frais professionnels s’applique automatiquement, plafonné à 14 171 € en 2026 (ou minimum à 504 €). Les travailleurs indépendants appliquent un abattement spécifique selon leur régime. Ce revenu net imposable est la base de calcul.
Étape 2 , Calculer le quotient familial. On divise le revenu net imposable total du foyer par le nombre de parts. C’est sur ce quotient que le barème est appliqué, tranche par tranche.
Étape 3 , Identifier la tranche marginale. On repère dans quelle tranche tombe le dernier euro du quotient familial. Le taux correspondant est le TMI du foyer.
Exemple 1 , Célibataire, 1 part, 45 000 € de revenu brut :
- Abattement 10 % : 4 500 € → revenu net imposable : 40 500 €
- QF = 40 500 € / 1 = 40 500 €
- Tranche dépassée : 29 315 € → TMI à 30 %
Exemple 2 , Couple avec 2 enfants, 3 parts, 80 000 € de revenu brut :
- Abattement 10 % plafonné : revenu net imposable ≈ 72 000 €
- QF = 72 000 € / 3 = 24 000 €
- Tranche : entre 11 497 € et 29 315 € → TMI à 11 %
Ce second exemple illustre l’impact du quotient familial : un foyer avec 80 000 € de revenus bruts peut rester à 11 % de TMI grâce à ses 3 parts. Passer par le simulateur TMI de centenaire.org est particulièrement utile quand la composition du foyer est complexe ou quand les revenus sont mixtes (salaire plus revenus fonciers, par exemple).
Simulateur TMI centenaire.org : fonctionnement, utilité et limites
Centenaire.org est un assureur français historique, spécialisé dans l’épargne, la retraite et la prévoyance. Son simulateur TMI s’inscrit dans cette logique : il est conçu pour aider les épargnants à comprendre leur situation fiscale avant de souscrire ou d’alimenter un produit d’épargne.
Concrètement, l’outil demande quelques données essentielles : le revenu net imposable du foyer, la situation familiale (célibataire, marié, pacsé) et le nombre de parts de quotient familial. À partir de ces éléments, il restitue le TMI applicable et, selon les versions, une estimation du taux moyen d’imposition. L’interface est volontairement simple : l’objectif n’est pas de remplacer une déclaration fiscale complète, mais de donner un ordre de grandeur exploitable rapidement.
Limites objectives à connaître :
- Le simulateur ne prend pas en compte les réductions d’impôt (dons, emploi à domicile, investissement Pinel…)
- Il ne gère pas la décote applicable aux foyers faiblement imposés
- Les revenus exceptionnels (système du quotient) ne sont pas intégrés
- Les cas de pluriactivité complexe (BNC plus salaires plus revenus fonciers) peuvent donner un résultat approximatif
| Outil | Gratuit | Données demandées | Résultat fourni | Point fort |
|---|---|---|---|---|
| centenaire.org | Oui | Revenus, situation familiale, parts | TMI, taux moyen | Orienté épargne retraite / PER |
| impots.gouv.fr | Oui | Déclaration complète | Impôt exact, TMI, réductions | Résultat le plus précis |
| Ramify | Oui | Revenus, patrimoine, objectifs | TMI plus recommandations produits | Couplé à une stratégie patrimoniale |
| corrigetonimpot.fr | Oui | Revenus, parts, charges | TMI, taux moyen, optimisations | Pédagogique, cas pratiques détaillés |
Utiliser le simulateur TMI de centenaire.org pour optimiser un versement PER
C’est l’usage le plus direct de l’outil. Un contribuable dont le simulateur indique un TMI à 30 % peut calculer immédiatement l’économie d’impôt générée par un versement volontaire sur un Plan d’Épargne Retraite (PER) : 5 000 € versés égalent 1 500 € d’économie fiscale dès l’année suivante. À 41 % de TMI, le même versement génère 2 050 € d’économie. Le simulateur de centenaire.org est précisément conçu pour ce type de projection, dans le cadre de ses produits d’épargne retraite. Il ne s’agit pas d’un conseil personnalisé, mais d’un outil de cadrage rapide avant un échange avec un conseiller.
Optimisation fiscale basée sur le TMI : ce qu’on peut faire concrètement
Connaître son TMI ne sert à rien si on n’en tire pas de décisions concrètes. Voici les leviers d’optimisation fiscale les plus documentés, classés par seuil de TMI à partir duquel ils deviennent réellement pertinents.
1. Versements sur un PER , pertinent dès 30 % de TMI. Les versements volontaires sur un Plan d’Épargne Retraite sont déductibles du revenu imposable dans la limite du plafond annuel (en général 10 % des revenus professionnels nets, plafonné à 35 194 € en 2026). À 30 % de TMI, chaque euro versé génère 0,30 € d’économie immédiate. L’effet est mécanique : on réduit la base imposable et on peut descendre d’une tranche entière si le versement est calibré précisément. C’est exactement ce que permet le simulateur de centenaire.org.
2. Arbitrage entre produits de capitalisation et produits imposables. L’assurance-vie en unités de compte ou en fonds euros offre une fiscalité différée, particulièrement avantageuse si votre TMI est élevé aujourd’hui et que vous anticipez une baisse à la retraite. Le simulateur de centenaire.org aide à quantifier cet avantage.
Questions fréquentes sur le simulateur TMI et centenaire.org
Le simulateur TMI de centenaire.org est-il fiable pour une déclaration réelle ?
Le simulateur TMI de centenaire.org est un outil d’estimation, pas un outil de déclaration. Il permet d’identifier sa tranche marginale d’imposition à partir de données simplifiées. Pour une déclaration réelle, seul le calcul de l’administration fiscale (via impots.gouv.fr) fait foi. Les résultats obtenus sur centenaire.org sont cohérents avec le barème officiel, mais ne tiennent pas compte de toutes les spécificités de votre situation : revenus exceptionnels, déficits reportables, réductions d’impôt complexes.
Quelle est la différence entre TMI et taux moyen d’imposition en pratique ?
Le TMI, ou taux marginal d’imposition, s’applique uniquement à la dernière tranche de vos revenus. Le taux moyen, lui, représente l’impôt total rapporté à l’ensemble du revenu imposable. Concrètement, un contribuable avec un TMI à 30 % paie rarement 30 % de l’ensemble de ses revenus. Son taux moyen effectif se situe souvent bien en dessous, autour de 12 à 18 % selon le profil. C’est le TMI qui guide les décisions d’optimisation fiscale.
Comment le quotient familial influence-t-il mon TMI calculé sur centenaire.org ?
Le quotient familial divise le revenu imposable par le nombre de parts du foyer fiscal, ce qui réduit mécaniquement le revenu par part et peut faire basculer le foyer dans une tranche inférieure. Sur centenaire.org, le simulateur intègre le nombre de parts pour calculer le TMI. Deux enfants à charge ajoutent une part entière, ce qui peut faire passer un foyer du TMI à 30 % au TMI à 11 %, selon le niveau de revenus. L’impact est donc significatif et directement visible dans la simulation.
À partir de quel TMI un versement sur un PER devient-il vraiment intéressant ?
La déductibilité des versements sur un Plan d’Épargne Retraite génère une économie d’impôt égale au montant versé multiplié par le TMI. En dessous de 11 %, l’avantage fiscal est limité. À 30 %, un versement de 5 000 € économise 1 500 € d’impôt immédiatement. C’est à partir du TMI à 30 % que l’arbitrage devient structurellement intéressant, et encore davantage à 41 % ou 45 %. L’enjeu est aussi de prévoir un TMI plus faible à la retraite pour optimiser la sortie.
Existe-t-il des cas où le simulateur TMI de centenaire.org peut se tromper ?
Oui, plusieurs situations peuvent fausser le résultat du simulateur TMI de centenaire.org. Les revenus fonciers avec déficit imputable, les plus-values mobilières soumises au PFU, les revenus de gérance majoritaire, ou encore les situations de rattachement d’un enfant majeur sont des cas où le calcul simplifié atteint ses limites. De même, les contribuables non-résidents ou en année de changement de situation matrimoniale obtiendront une estimation moins précise. Dans ces cas, la simulation reste indicative et nécessite une vérification approfondie.
TMI calculé : quelle décision prendre dès maintenant ?
Connaître son taux marginal d’imposition est une étape concrète, pas une fin en soi. Le simulateur TMI centenaire.org remplit bien son rôle d’outil d’estimation rapide : il donne un ordre de grandeur fiable pour orienter vos décisions, à condition de ne pas lui demander plus que ce qu’il peut faire.
Une fois votre TMI identifié, trois actions méritent d’être examinées dans l’ordre. Première priorité : évaluer si un versement sur un PER est pertinent. La réponse est souvent oui à partir de 30 %. Deuxième étape : arbitrer entre produits d’épargne selon leur fiscalité réelle (flat tax, barème, exonération). Troisième réflexe : si votre TMI dépasse 30 % et que votre patrimoine est significatif, consulter un conseiller en gestion de patrimoine n’est pas un luxe, c’est une décision rentable.
Certaines situations exigent impérativement un accompagnement professionnel : revenus mixtes (salaires et BNC), revenus fonciers importants, transmission ou succession en cours. Un simulateur en ligne ne peut pas traiter ces configurations avec la précision requise.
Utilisez l’outil pour cadrer votre situation. Ensuite, passez à l’action. C’est là que se joue l’optimisation réelle.
Cet article est informatif et ne remplace pas un conseil personnalisé. Les prix, délais et fonctionnalités cités sont des ordres de grandeur constatés en 2026 : vérifiez-les auprès des éditeurs et des organismes concernés avant toute décision, et faites-vous accompagner si votre situation sort du cadre général.
Ex-entrepreneur : société de services montée en 2013, revendue après neuf ans. Aujourd’hui consultant et formateur auprès de créateurs, d’indépendants et de dirigeants de TPE et PME, à Lyon. Il écrit des méthodes chiffrées, testées sur le terrain, et dit franchement où s’arrête son conseil.

