Neuf investisseurs sur dix regardent le taux affiché par une SCPI sans savoir exactement ce qu’il mesure — ni comment il a été calculé. Sur atf-conseil-finance.fr, le simulateur de calcul rendement SCPI permet justement de dépasser ce réflexe et de poser des chiffres concrets sur un investissement souvent présenté de façon trop simplifiée. Car derrière un Taux de Distribution affiché à 5 ou 6 %, il y a des réalités très différentes : des frais de souscription qui peuvent atteindre 8 à 12 % du capital investi, une fiscalité variable selon votre situation personnelle, et un horizon de placement qui change radicalement le rendement effectivement perçu. Le TD n’est qu’un point de départ — pas une conclusion. Pour évaluer correctement une SCPI, il faut maîtriser au minimum trois indicateurs distincts : le Taux de Distribution, le Taux de Rendement Interne (TRI) et le rendement net après fiscalité. Dans cet article, nous allons décortiquer chacun de ces indicateurs, expliquer comment les utiliser conjointement avec un simulateur, et pointer les erreurs d’interprétation les plus fréquentes — celles qui conduisent à surestimer la performance réelle d’un placement. L’objectif : que vous sachiez, à la fin de votre lecture, exactement quels chiffres regarder et comment les comparer d’une SCPI à l’autre.
En bref :
- ● Le rendement d’une SCPI se mesure principalement via le Taux de Distribution (TD), exprimé en pourcentage du prix de la part au 1er janvier de l’année.
- ● Le TD moyen des SCPI en 2024 se situe entre 4,5 % et 5 %, mais certaines SCPI spécialisées affichent des taux supérieurs à 7 %, avec des écarts significatifs selon la stratégie et le secteur.
- ● Le TRI (Taux de Rendement Interne) est un indicateur plus complet que le TD seul : il intègre la revalorisation — ou la dépréciation — du capital sur la durée de détention, ainsi que les frais d’entrée.
- ● Le rendement net est toujours inférieur au rendement brut affiché : frais de gestion annuels (10 à 12 % des loyers), fiscalité selon le TMI et prélèvements sociaux à 17,2 % viennent réduire le gain réel perçu.
- ● Un simulateur de rendement SCPI permet d’estimer les revenus potentiels avant tout engagement, en paramétrant le montant investi, la durée de détention et le mode d’acquisition (pleine propriété, nue-propriété, à crédit).
- ● atf-conseil-finance.fr propose des outils de calcul et un accompagnement pour comparer les SCPI selon leur profil de risque, leur performance historique et leurs critères fondamentaux (TOF, RAN, capitalisation).
- ● L’investissement en SCPI comporte des risques réels : absence de garantie de capital, liquidité limitée, revenus variables selon le taux d’occupation financier — des éléments qu’aucun simulateur ne peut effacer.
Calcul rendement scpi atf-conseil-finance.fr : Qu’est-ce que le rendement d’une SCPI et pourquoi le calculer ?
Un placement immobilier sans gérer un seul locataire, avec un ticket d’entrée parfois inférieur à 1 000 € et un rendement affiché autour de 5 % : voilà ce que promettent les SCPI sur le papier. Mais entre le taux affiché dans une plaquette commerciale et ce que vous percevez réellement sur votre compte, il y a souvent un écart que peu d’investisseurs anticipent correctement.
Le rendement d’une SCPI, c’est avant tout un rapport : celui entre les dividendes distribués aux associés et le prix de la part. Concrètement, si une SCPI distribue 50 € de dividendes annuels pour une part achetée 1 000 €, son Taux de Distribution est de 5 %. Simple en apparence. Mais ce chiffre ne dit rien de la variation de valeur des parts, de la fiscalité applicable ou des frais prélevés en amont.
Il faut distinguer deux niveaux de lecture :
- Le rendement courant : ce sont les loyers collectés par la société de gestion sur le parc immobilier, redistribués aux associés après déduction des charges. C’est ce que mesure le TD.
- La performance globale annuelle : elle intègre en plus la variation du prix de la part — à la hausse ou à la baisse. Une SCPI peut afficher un TD de 5 % tout en perdant 3 % sur la valeur de ses parts, ce qui ramène la performance globale à 2 %.
En 2024-2025, le rendement brut moyen des SCPI de rendement tourne autour de 4,5 % à 5,5 %. Certaines SCPI spécialisées — dans la santé, la logistique ou les marchés européens — dépassent 6 % à 7 %. Mais ces chiffres sont bruts, avant toute déduction.
Calculer ce rendement avant d’investir n’est pas une formalité. C’est une nécessité opérationnelle pour trois raisons concrètes : comparer des produits entre eux sur une base homogène, calibrer les revenus complémentaires attendus (combien sur votre compte, après impôts ?), et anticiper l’impact fiscal selon votre tranche marginale d’imposition.
| Indicateur | Ce qu’il mesure | Utilité pratique |
|---|---|---|
| TD (Taux de Distribution) | Dividendes bruts / prix de part au 1er janvier | Comparer les SCPI entre elles sur une année donnée |
| TRI (Taux de Rendement Interne) | Flux de trésorerie sur toute la durée de détention, y compris revente | Évaluer la performance réelle sur 10, 15 ou 20 ans |
| Performance globale annuelle | Variation du prix de part + dividendes / prix initial | Mesurer la création ou destruction de valeur totale sur une année |
Rendement brut vs rendement net : ce que cachent les chiffres affichés
La différence entre rendement brut et rendement net est souvent sous-estimée — et c’est là que les désillusions arrivent. Le rendement brut, c’est le TD tel qu’il est publié : dividendes versés divisés par le prix de part. Le rendement net, c’est ce qui reste après avoir soustrait les frais de gestion annuels et la fiscalité.
Les frais de gestion des SCPI représentent en moyenne 10 % à 12 % des loyers encaissés. Ils sont prélevés avant distribution — autrement dit, ils sont déjà intégrés dans le TD affiché. En revanche, la fiscalité, elle, ne l’est jamais.
Prenons un exemple concret : un TD brut de 5 % pour un investisseur soumis à une TMI de 30 %. Les revenus fonciers SCPI sont imposés à l’IR (30 %) + prélèvements sociaux (17,2 %), soit un prélèvement global de 47,2 %. Résultat : un rendement net réel autour de 2,6 % à 2,8 %. C’est très différent des 5 % annoncés.
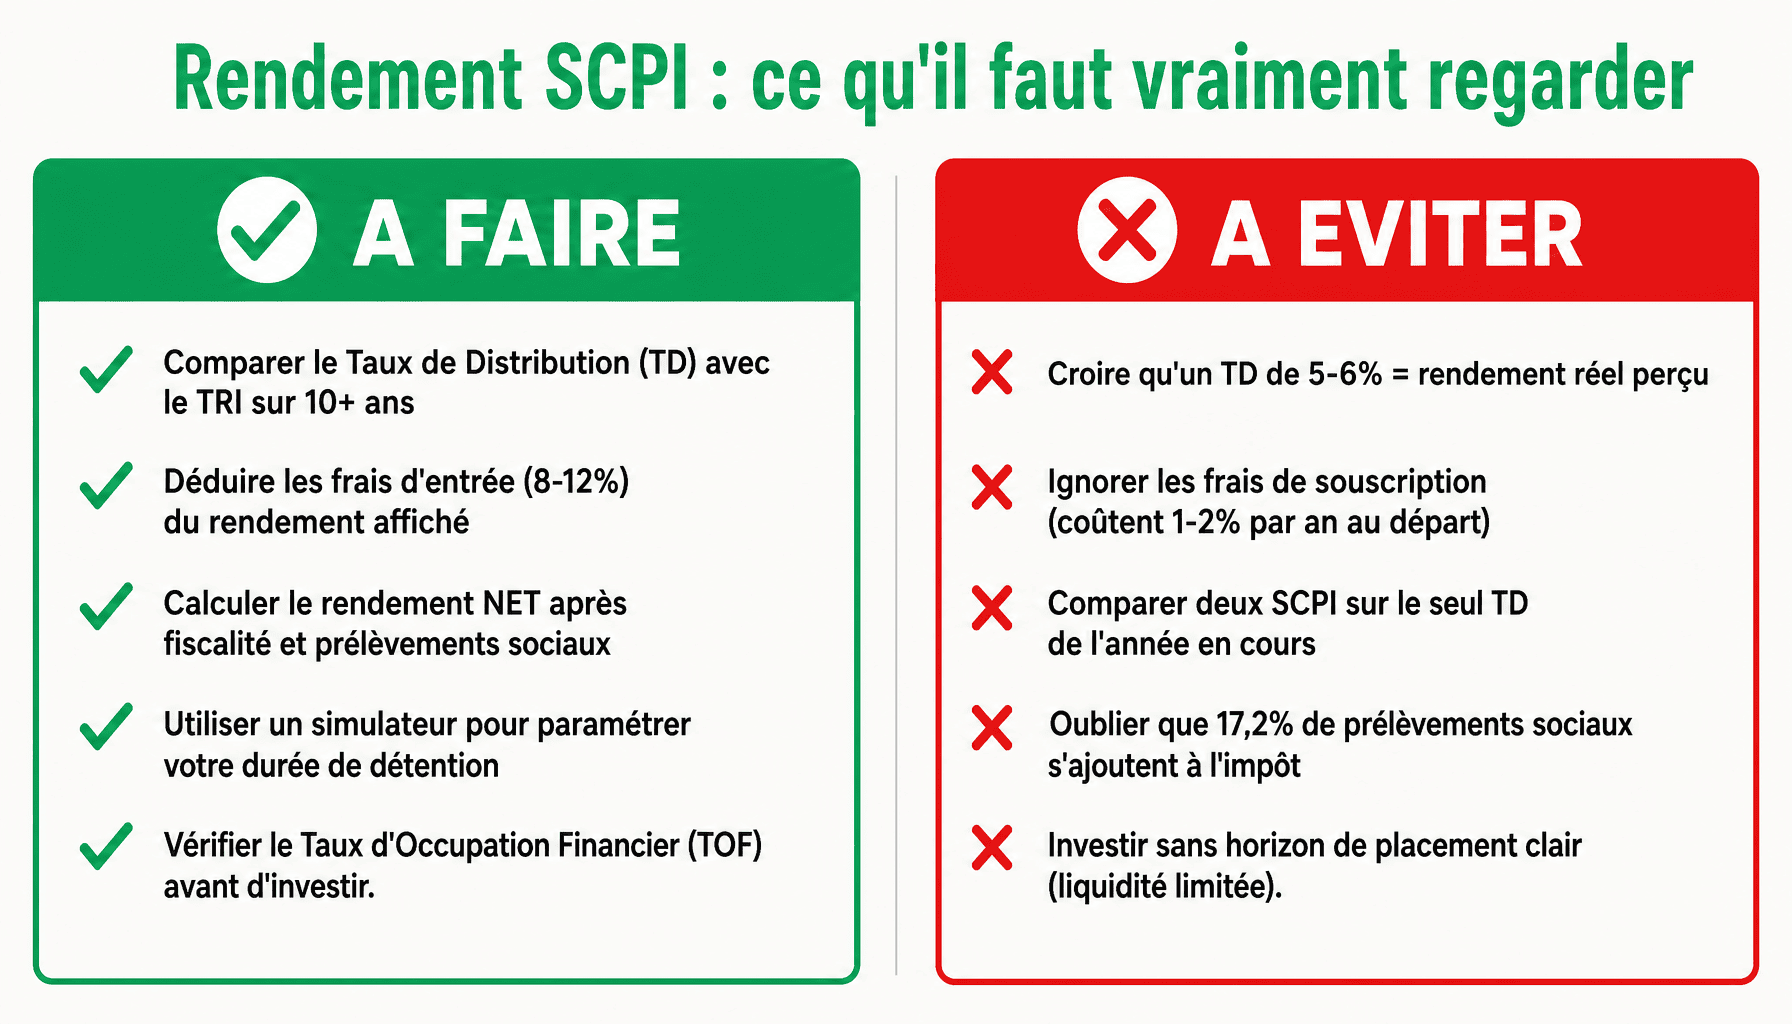
À cela s’ajoutent les frais de souscription, en moyenne 8 % à 10 % du montant investi. Ces frais sont non récupérables à court terme et pèsent sur le rendement réel des premières années. Il faut généralement 3 à 5 ans pour les amortir, selon le TD de la SCPI. C’est une donnée que tout investisseur doit intégrer dans son calcul avant de s’engager.
Les formules de calcul du rendement SCPI : TD, TRI et performance globale
Avant de comparer deux SCPI sur leur rendement, encore faut-il s’assurer qu’on parle du même indicateur. Le secteur utilise plusieurs formules, et les confondre conduit à des comparaisons sans valeur. Voici les trois mesures à maîtriser.
Comprendre le Taux de Distribution (TD) : l’indicateur de référence depuis 2022
Depuis janvier 2022, le Taux de Distribution (TD) a remplacé l’ancien TDVM (Taux de Distribution sur Valeur de Marché), sur décision de l’ASPIM — l’association professionnelle des sociétés de gestion de portefeuille investissant dans l’immobilier. L’objectif : harmoniser la communication et permettre des comparaisons fiables entre SCPI.
Le calcul est le suivant : TD = dividendes bruts versés dans l’année / prix de souscription au 1er janvier de l’année × 100. Les dividendes sont pris bruts, avant fiscalité du souscripteur. C’est la société de gestion qui publie ce chiffre annuellement dans ses rapports officiels.
Des acteurs comme Sofidy, Tikehau Capital et d’autres grandes maisons de gestion publient ce TD chaque année avec une transparence variable sur la composition des revenus. En 2024, les TD observés sur le marché s’échelonnent entre 4,5 % et 9,33 % selon les SCPI — les écarts reflètent des stratégies très différentes, des niveaux de risque distincts et des politiques de distribution qui méritent d’être analysées en détail avant toute décision.
Le TRI : mesurer le rendement global sur plusieurs années
Le Taux de Rendement Interne (TRI) est l’indicateur le plus complet pour évaluer un investissement SCPI sur la durée. Contrairement au TD, il ne se limite pas aux dividendes d’une année : il intègre l’ensemble des flux de trésorerie sur toute la période de détention — dividendes perçus chaque année, variation du prix de la part à la revente, et frais d’entrée payés au départ.
La période de détention recommandée est généralement de 8 à 10 ans minimum pour que le TRI soit positif malgré les frais de souscription. Sur 10 ans, avec un TD moyen de 5 % et une revalorisation annuelle du prix de part de 1 %, le TRI peut atteindre 5,5 % à 6 %. En revanche, si le prix de part baisse de 2 % par an, le TRI peut tomber sous les 3 % — voire être négatif sur une courte période.
C’est pourquoi le TRI est calculé sur des périodes de 5, 10 ou 15 ans, et constitue l’indicateur le plus représentatif de la performance réelle d’un investissement immobilier en SCPI.
| Indicateur | Formule simplifiée | Avantages | Limites |
|---|---|---|---|
| TD | Dividendes bruts / Prix de part au 1er janvier × 100 | Simple, standardisé depuis 2022, comparable entre SCPI | Ne tient pas compte de la variation du prix de part ni des frais d’entrée |
| TRI | Taux actualisant tous les flux (dividendes + revente – frais) à zéro | Vision complète sur la durée, intègre capital et revenus | Dépend d’hypothèses sur la revente, difficile à calculer sans outil |
| Performance globale annuelle | (Variation prix de part + dividendes) / Prix de part initial × 100 | Mesure la création de valeur totale sur une année | Volatile, peu représentatif sur une seule année |
Calcul rendement SCPI : comment utiliser le simulateur d’atf-conseil-finance.fr
Savoir qu’une SCPI affiche 5 % de TD, c’est un point de départ. Savoir ce que cela représente concrètement pour votre situation — montant investi, durée envisagée, mode d’acquisition, fiscalité — c’est une autre étape. C’est précisément là qu’un simulateur de rendement SCPI devient utile.
Le simulateur proposé par atf-conseil-finance.fr fonctionne sur un principe simple : vous renseignez vos paramètres d’investissement, et l’outil calcule automatiquement les revenus potentiels estimés, le cumul des dividendes sur la durée, et la performance globale projetée.
Les données d’entrée nécessaires sont les suivantes :
- Montant investi : de 10 000 € à 100 000 € selon votre capacité d’investissement
- Prix de la part : variable selon les SCPI, de 100 € à plus de 1 000 €
- Taux de distribution estimé : basé sur les données historiques de la SCPI sélectionnée
- Durée de détention envisagée : minimum 8 ans recommandé pour amortir les frais de souscription
- Mode d’acquisition : pleine propriété, nue-propriété ou investissement à crédit
Le simulateur calcule ensuite automatiquement : les revenus trimestriels estimés, le cumul des dividendes sur la durée sélectionnée, la valeur de revente estimée des parts, et la performance globale de l’investissement. atf-conseil-finance.fr permet également de comparer plusieurs SCPI côte à côte, ce qui facilite la décision.
Exemple de simulation pratique : un investissement de 20 000 € sur 10 ans, avec un TD de 5 % et un prix de part stable. Résultat estimé : environ 1 000 € de dividendes bruts par an, soit 10 000 € cumulés sur 10 ans, hors fiscalité. Après imposition à 30 % + 17,2 % de prélèvements sociaux, le net perçu tombe autour de 5 280 € sur la période. Ce calcul simple illustre l’importance de simuler le net et pas seulement le brut.
| Paramètre | Valeur exemple | Impact sur le résultat |
|---|---|---|
| Montant investi | 20 000 € | Détermine le volume de dividendes bruts annuels |
| Taux de distribution | 5 % | 1 000 € de revenus bruts par an |
| Durée de détention | 10 ans | 10 000 € cumulés bruts, amortissement des frais d’entrée |
| Mode d’acquisition | Pleine propriété | Revenus perçus dès la fin du délai de jouissance (3 à 6 mois) |
| TMI investisseur | 30 % | Rendement net réel autour de 2,6 % à 2,8 % |
Les différents modes d’investissement SCPI à simuler sur atf-conseil-finance.fr
Le mode d’acquisition choisi change radicalement le profil de rendement et l’impact fiscal. Le simulateur d’atf-conseil-finance.fr permet de modéliser quatre approches distinctes.
(1) Pleine propriété : le mode classique. L’investisseur achète des parts et perçoit les dividendes dès la fin du délai de jouissance, généralement 3 à 6 mois après la souscription. Aucune complexité particulière, mais revenus fonciers imposables immédiatement.
(2) Nue-propriété : l’investisseur acquiert les parts avec une décote de 20 % à 35 % selon la durée du démembrement (5 à 15 ans). Pendant cette période, il ne perçoit aucun revenu — l’usufruit appartient à un tiers. À terme, il récupère la pleine propriété sans fiscalité supplémentaire sur la plus-value de reconstitution. C’est une stratégie particulièrement adaptée aux contribuables fortement imposés.
(3) Investissement à crédit : le levier financier permet d’investir un montant supérieur à son apport disponible. Les loyers perçus couvrent partiellement les mensualités de crédit, réduisant l’effort d’épargne mensuel. Les intérêts d’emprunt sont déductibles des revenus fonciers, ce qui améliore l’efficacité fiscale.
(4) Versement programmé : investissement régulier à partir de 50 € à 100 € par mois selon les SCPI, permettant de lisser le prix d’acquisition dans le temps. Chaque mode produit un profil de rendement et un impact fiscal différent — simuler chaque option séparément est indispensable avant de décider.
Avantages et risques de l’investissement en SCPI : ce que le calcul de rendement ne dit pas
Le calcul de rendement donne une image quantitative de l’investissement. Mais il ne dit rien des conditions dans lesquelles ce rendement sera — ou ne sera pas — au rendez-vous. Voici les éléments que les chiffres ne capturent pas.
| ✅ Avantages | ⚠️ Risques |
|---|---|
| Gestion déléguée à une société agréée AMF — zéro contrainte locative | Absence de garantie de capital — le prix de part peut baisser |
| Mutualisation sur plusieurs centaines à milliers de locataires | Liquidité limitée — revente non garantie, délai de quelques semaines à plusieurs mois |
| Accessibilité dès quelques centaines d’euros selon les SCPI | Revenus variables selon le taux d’occupation financier (TOF) |
| Revenus potentiellement réguliers (trimestriels ou mensuels) | Fiscalité des revenus fonciers potentiellement lourde selon le TMI |
| Accès à l’immobilier d’entreprise sans ticket d’entrée élevé | Frais de souscription non récupérables à court terme (8 % à 10 %) |
La gestion déléguée est l’avantage le plus souvent cité — et le plus réel. La société de gestion, agréée par l’AMF, s’occupe de tout : acquisition des actifs, sélection des locataires, gestion des travaux, recouvrement des loyers. L’investisseur perçoit ses dividendes sans s’impliquer opérationnellement.
La mutualisation est également concrète : une SCPI de taille significative détient plusieurs dizaines d’actifs et compte des centaines à milliers de locataires. La défaillance d’un seul locataire a un impact marginal sur les distributions.
Du côté des risques, la réalité du marché 2023-2024 a rappelé des vérités fondamentales. Plusieurs SCPI de bureaux ont subi des baisses de prix de part de 10 % à 20 % en raison de la correction du marché immobilier tertiaire. Des investisseurs ayant souscrit en 2021-2022 se retrouvent avec une valeur de portefeuille inférieure à leur mise initiale, malgré des dividendes perçus entre-temps.
La liquidité limitée est un risque structurel. Contrairement à une action cotée, la revente de parts SCPI n’est pas instantanée. Sur les SCPI à capital variable, la revente dépend de la demande — en période de marché tendu, le délai peut s’allonger significativement. Sur les SCPI à capital fixe, il faut trouver un acheteur sur le marché secondaire.
Le taux d’occupation financier (TOF) est un indicateur clé à surveiller. Un TOF inférieur à 85 % signale que les actifs ne sont pas suffisamment loués — et que les revenus distribués peuvent se contracter. C’est un signal d’alerte que tout investisseur doit surveiller dans les reportings trimestriels.
Choisir une SCPI de rendement : les critères concrets à analyser avant d’investir
Trois SCPI peuvent afficher le même TD à 5 % et présenter des profils de risque radicalement différents. Le taux de distribution est un point d’entrée, pas un critère de sélection suffisant. Voici les six critères concrets à analyser avant de souscrire.
(1) La stabilité du TD sur 3 à 5 ans. Un TD stable entre 4,5 % et 5,5 % sur cinq ans vaut mieux qu’un TD à 7 % une année et 3 % l’année suivante. La régularité de la distribution est le signe d’une gestion maîtrisée et d’un patrimoine de qualité. Consultez l’historique annuel, pas seulement le chiffre de l’année en cours.
(2) Le Taux d’Occupation Financier (TOF). Idéalement supérieur à 90 %. C’est le rapport entre les loyers effectivement encaissés et les loyers qui seraient perçus si tous les actifs étaient loués. En dessous de 85 %, les revenus sont fragilisés et le risque de baisse de distribution est réel. C’est un indicateur publié trimestriellement dans les bulletins de gestion.
(3) Le report à nouveau (RAN). C’est la réserve de dividendes constituée par la société de gestion — exprimée en nombre de jours de distribution. Un RAN supérieur à 30 jours est rassurant : cela signifie que la SCPI dispose d’un matelas pour maintenir ses distributions même en cas de baisse temporaire des loyers encaissés.
(4) La capitalisation. Une SCPI avec plus de 500 M€ à 1 Md€ de capitalisation offre généralement plus de stabilité et une meilleure diversification de son patrimoine. Les petites SCPI peuvent afficher des rendements attractifs, mais leur concentration sur quelques actifs les rend plus vulnérables.
(5) La société de gestion. Ancienneté, track record, agrément AMF, qualité et fréquence des reportings : ce sont des éléments à vérifier systématiquement. Des sociétés comme Sofidy ou Tikehau Capital publient des reportings détaillés qui permettent d’analyser la composition du patrimoine et la stratégie de gestion.
Questions fréquentes sur le calcul de rendement SCPI
Comment calculer le rendement net d’une SCPI après impôts ?
Le rendement net après impôts s’obtient en partant du taux de distribution brut, puis en déduisant les prélèvements sociaux (17,2 %) et l’impôt sur le revenu selon votre tranche marginale d’imposition (TMI). Concrètement : si une SCPI affiche un TD de 5 % et que vous êtes imposé à 30 %, votre rendement net tourne autour de 2,6 à 2,8 % selon la structure des revenus (revenus fonciers classiques ou revenus de source étrangère pour les SCPI européennes, fiscalement plus avantageux). La formule de base : rendement net = TD brut × (1 – TMI – 17,2 %). Ce calcul doit être fait avant tout engagement, car l’écart entre brut et net peut dépasser 40 % pour un contribuable fortement imposé.
Quel est le rendement moyen des SCPI en 2024-2025 ?
En 2024, le taux de distribution moyen des SCPI s’est établi autour de 4,52 % selon les données consolidées du marché, en légère progression par rapport à 2023 (4,45 %). Certaines SCPI spécialisées (logistique, santé, SCPI européennes) ont affiché des taux supérieurs à 6 %, tandis que des SCPI plus anciennes à patrimoine bureau ont subi des baisses de valeur de part. En 2025, les premières tendances confirment une stabilisation autour de 4,5 à 5 % pour les meilleures SCPI de rendement. Ces chiffres sont des moyennes : l’écart entre la meilleure et la moins performante dépasse souvent 2 points. Comparer sur des critères homogènes reste indispensable avant de conclure.
Le simulateur de rendement SCPI d’atf-conseil-finance.fr est-il fiable pour estimer ses gains ?
Le simulateur proposé par atf-conseil-finance.fr permet d’obtenir des projections chiffrées en intégrant plusieurs paramètres : montant investi, durée de détention, taux de distribution, hypothèses de revalorisation des parts et fiscalité personnelle. Sa fiabilité repose sur la qualité des hypothèses que vous renseignez — les projections ne valent que ce que valent les données d’entrée. Aucun simulateur ne peut garantir un rendement futur : les taux de distribution, la valeur des parts et la fiscalité peuvent évoluer. L’outil est utile pour comparer des scénarios et visualiser l’impact de chaque variable, pas pour obtenir une promesse de gain. Il doit être utilisé comme aide à la décision, pas comme garantie.
Quelle durée de détention minimale faut-il prévoir pour qu’une SCPI soit rentable ?
La durée minimale recommandée est de 8 à 10 ans, et ce chiffre n’est pas arbitraire. À l’entrée, les frais de souscription représentent en moyenne 8 à 10 % du montant investi. Ces frais sont amortis progressivement par les revenus distribués : à un taux de 5 % brut, il faut environ 2 ans juste pour récupérer les frais d’entrée. S’y ajoutent les délais de jouissance (1 à 6 mois selon les SCPI) et la liquidité limitée en cas de revente anticipée. Sur 10 ans, le TRI d’une SCPI bien sélectionnée peut dépasser 5 % annualisé ; sur 5 ans, il peut être négatif si la valeur des parts recule. La durée est une variable de rendement à part entière.
Peut-on investir en SCPI à crédit et quel impact sur le calcul de rendement ?
Oui, l’investissement en SCPI à crédit est possible et pratiqué. L’effet de levier permet d’investir un capital plus important que l’apport disponible, et les intérêts d’emprunt sont déductibles des revenus fonciers, ce qui améliore la fiscalité nette. Mais le calcul de rendement devient plus complexe : il faut intégrer le coût du crédit (taux, durée, assurance), l’effort d’épargne mensuel réel et le risque de cash-flow négatif si les distributions baissent. Avec un crédit à 4 % et un TD de 5 %, la marge est étroite. Un simulateur dédié — comme celui accessible via atf-conseil-finance.fr — permet de modéliser précisément ces scénarios. Un accompagnement professionnel est fortement conseillé avant de s’engager sur ce montage.
Calcul de rendement SCPI : par où commencer concrètement avec atf-conseil-finance.fr
Investir en SCPI sans maîtriser les indicateurs de rendement, c’est piloter à l’aveugle. Le taux de distribution affiché en vitrine ne dit pas grand-chose sur ce que vous toucherez réellement — ni sur la performance globale de votre investissement dans dix ans.
Trois étapes structurent une démarche sérieuse. D’abord, comprendre les indicateurs : le TD mesure le rendement courant annuel, le TRI intègre la revalorisation des parts et les frais sur toute la durée de détention, et le rendement net après fiscalité est le seul chiffre qui compte vraiment pour votre portefeuille. Ensuite, simuler avant d’investir : le simulateur disponible via atf-conseil-finance.fr permet de tester plusieurs scénarios — montant, durée, mode d’acquisition comptant ou à crédit — et de visualiser l’impact de chaque variable avant tout engagement. Enfin, sélectionner sur des critères solides : taux d’occupation financier, report à nouveau, capitalisation, historique de la société de gestion. Le taux affiché est un point de départ, pas un critère de sélection suffisant.
Deux points non négociables : l’horizon de détention minimum est de 8 à 10 ans — en dessous, les frais d’entrée pèsent trop lourd — et la fiscalité personnelle doit être intégrée dans le calcul dès le départ, pas découverte après la première déclaration.
Certaines situations méritent un accompagnement professionnel : TMI supérieur à 30 %, investissement à crédit, ou stratégie de démembrement. Ce n’est pas une précaution de façade — c’est là que les erreurs coûtent le plus cher.
L’action concrète à mener maintenant : lancez une première simulation avec votre propre montant d’investissement et comparez au moins trois SCPI sur les mêmes critères — TD, TRI, TOF, RAN. Trente minutes de travail analytique valent mieux que dix ans de rendement sous-optimal.
Cet article est informatif et ne remplace pas un conseil personnalisé. Les prix, délais et fonctionnalités cités sont des ordres de grandeur constatés en 2026 : vérifiez-les auprès des éditeurs et des organismes concernés avant toute décision, et faites-vous accompagner si votre situation sort du cadre général.
Ex-entrepreneur : société de services montée en 2013, revendue après neuf ans. Aujourd’hui consultant et formateur auprès de créateurs, d’indépendants et de dirigeants de TPE et PME, à Lyon. Il écrit des méthodes chiffrées, testées sur le terrain, et dit franchement où s’arrête son conseil.