Vous recevez un courrier d’Intrum et l’instinct vous pousse à régler immédiatement pour vous débarrasser du problème. Attendez. Ne pas payer Intrum sans vérification préalable peut être totalement justifié , et souvent plus avisé. En France, une créance transmise à une société de recouvrement n’est pas automatiquement due telle quelle. La prescription joue, les frais abusifs s’ajoutent, le montant peut être faux, ou le contrat original contestable. Ces situations arrivent plus souvent qu’on l’imagine. Voici vos droits réels, ce qu’Intrum ne peut légalement pas vous faire, et les solutions concrètes si vous êtes dans l’incapacité de payer.
En bref :
- ● Intrum est une société de recouvrement mandatée par un créancier , elle n’est pas un tribunal et n’a pas de pouvoir coercitif direct.
- ● Ne pas payer Intrum sans vérification préalable est une erreur : la dette peut être prescrite, contestable ou mal calculée.
- ● Les frais de recouvrement ajoutés à la relance sont interdits par la loi pour les dettes entre particuliers et professionnels.
- ● La prescription varie de 2 à 5 ans selon la nature du contrat , une dette prescrite ne peut plus être réclamée en justice.
- ● Des solutions existent si vous ne pouvez pas payer : échéancier, report, médiation.
- ● Tout abus peut être signalé à la DGCCRF ou au médiateur de la consommation.
Pourquoi ne pas payer Intrum avant d’avoir fait ces vérifications
Vous avez reçu un courrier d’Intrum et votre premier réflexe est de régler pour en finir. C’est naturel. C’est aussi, bien souvent, une erreur. Trois vérifications rapides peuvent vous éviter de payer une somme que vous ne deviez plus, ou que vous ne deviez tout simplement pas : cette dette est-elle réellement la vôtre ? Reste-t-elle légalement exigible ? Le montant demandé est-il correct ? Trois minutes d’attention valent mieux que de regretter après.
Identifier le créancier initial et exiger la preuve de la dette
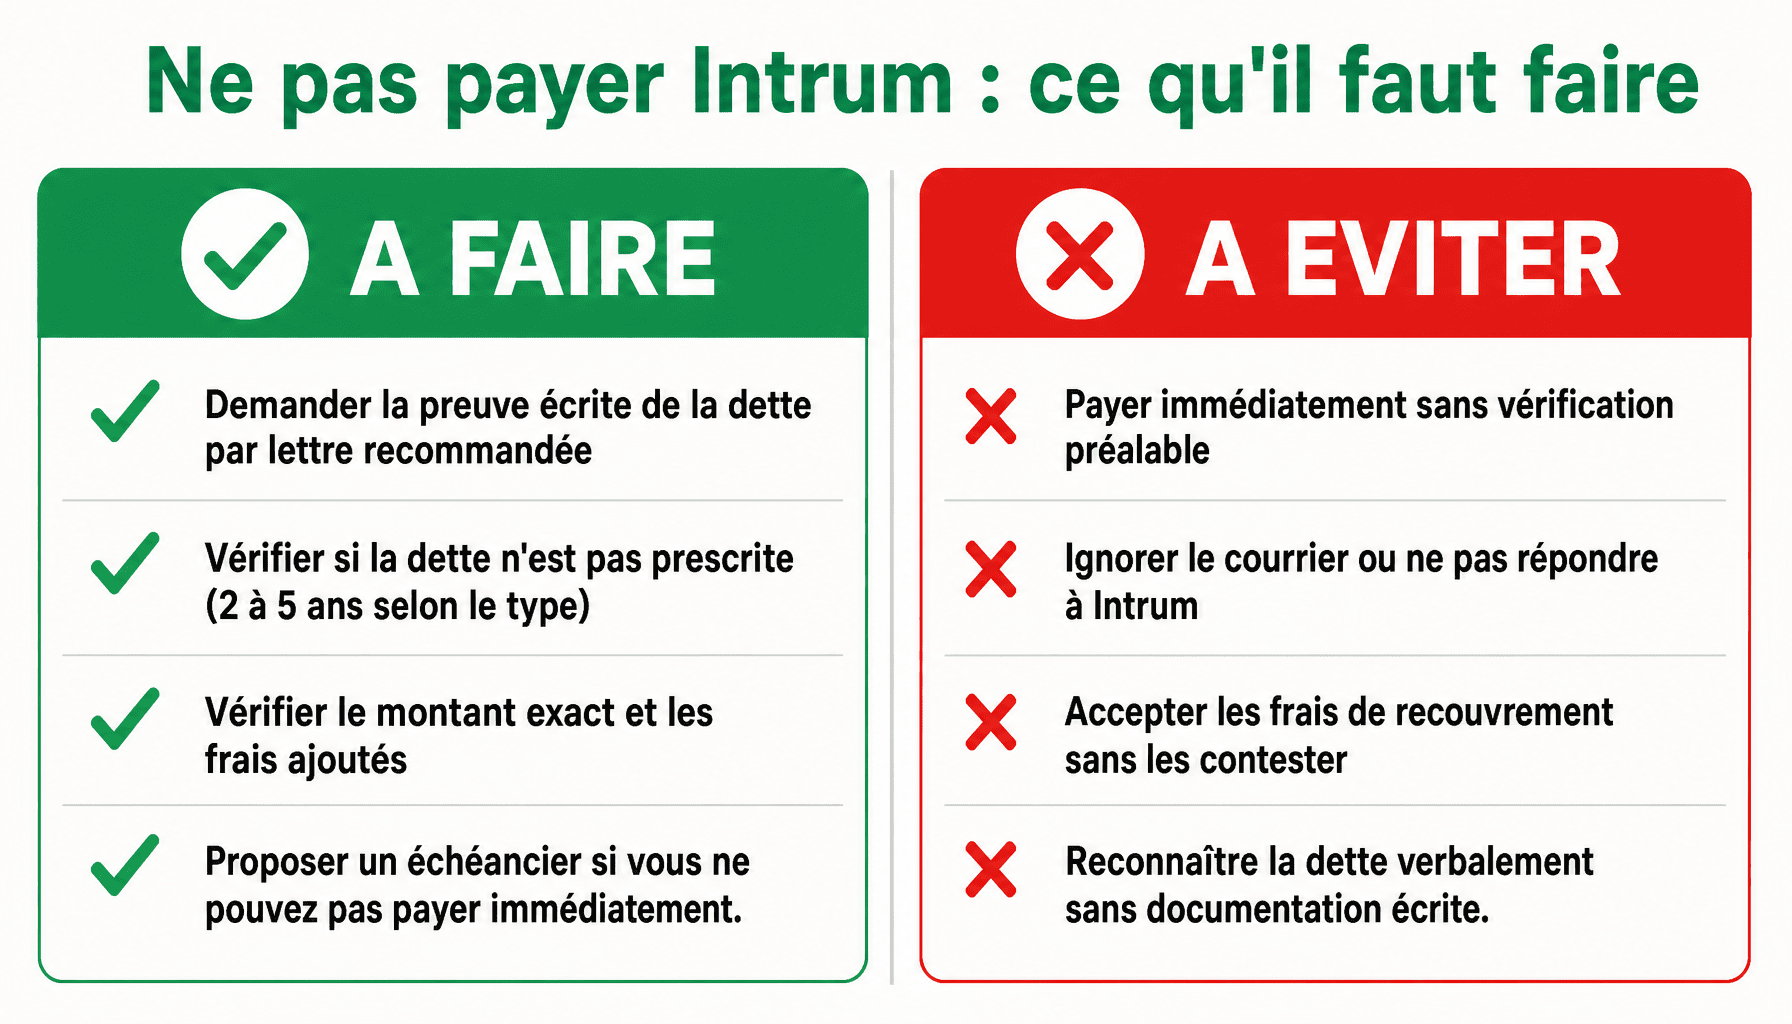
Intrum ne vous a rien fourni directement. La société agit comme mandataire d’un créancier initial , banque, opérateur télécom, propriétaire, fournisseur d’énergie , ou a acheté la créance. Dans les deux cas, vous pouvez exiger un justificatif écrit : le contrat que vous avez signé, les factures détaillées, les relevés de compte, ou tout document prouvant l’existence réelle de la dette et son montant exact.
Sans preuve écrite, le paiement n’est pas légalement exigible. La marche à suivre :
- Envoyer une demande de justificatif par lettre recommandée avec accusé de réception.
- Exiger l’identité précise du créancier initial et la nature du contrat concerné.
- Conserver une copie de toute information échangée.
Intrum dispose d’un délai raisonnable pour répondre, généralement 30 jours. Sans documentation sérieuse en retour, la relance n’a aucune base solide. Ce n’est pas une tactique : c’est un droit qui vous appartient.
Vérifier le délai de prescription selon la nature du contrat
C’est le point que la plupart des débiteurs ne connaissent pas, et que les sociétés de recouvrement gardent bien caché. La prescription éteint la créance : passé ce délai, Intrum ne peut plus obtenir une condamnation en justice. La dette morale subsiste, mais elle n’est plus légalement exigible.
| Type de dette | Délai de prescription | Base légale |
|---|---|---|
| Crédit à la consommation | 2 ans | Art. L218-2 Code de la consommation |
| Dette commerciale / factures entre professionnels | 5 ans | Art. 2224 Code civil |
| Loyers impayés | 3 ans | Art. 7-1 Loi du 6 juillet 1989 |
| Factures d’énergie / télécom (particuliers) | 2 ans | Art. L218-2 Code de la consommation |
| Cotisations sociales | 3 ans | Art. L244-3 Code de la sécurité sociale |
⚠️ Attention : Un paiement partiel, même minime, ou une reconnaissance de dette par écrit repart le délai de prescription à zéro. Ne versez rien et ne signez rien avant d’avoir vérifié si la prescription est atteinte.
Ce que la loi interdit à Intrum : frais, pressions et pratiques abusives
Trois règles méconnues qui peuvent changer la donne. Intrum, comme toute société de recouvrement, opère dans un cadre légal strict. Ce cadre vous protège de manière concrète, à condition de le connaître.
L’interdiction stricte de facturer des frais de recouvrement
C’est l’un des points les plus ignorés. La loi du 9 juillet 1991 et l’article L111-8 du Code des procédures civiles d’exécution interdisent formellement de mettre les frais de recouvrement amiable à la charge du débiteur, sauf si le contrat d’origine le mentionnait explicitement. Autrement dit : si votre contrat initial ne parlait pas de frais de recouvrement, Intrum ne peut pas vous les faire payer.
Si vous recevez une relance avec un montant augmenté de « frais de dossier » ou de « frais de gestion » qui ne figuraient pas à l’origine, vous n’êtes pas tenu de régler ces ajouts. Pour les dettes entre professionnels, les pénalités de retard sont plafonnées à 3 fois le taux d’intérêt légal en vigueur : tout dépassement est illégal. Vérifiez toujours comment se décompose le montant avant de payer.
Pratiques interdites : harcèlement, fausses menaces et contacts abusifs
La loi est explicite sur ce que les sociétés de recouvrement ne peuvent pas faire. Voici ce qui est formellement interdit :
- Appels téléphoniques répétés à des heures indues (avant 8h ou après 20h, week-ends et jours fériés inclus).
- Menaces de poursuites judiciaires sans fondement réel ou sans intention de les engager.
- Usurpation d’une identité judiciaire ou d’un huissier de justice.
- Prise de contact avec l’employeur, la famille ou l’entourage du débiteur.
- Envoi de documents imitant des actes officiels de justice.
Ces pratiques constituent des infractions passibles de sanctions pouvant atteindre 15 000 € d’amende pour les personnes morales. Si vous êtes victime, signalez-le à la DGCCRF via la plateforme SignalConso (gratuit, en ligne) ou contactez le médiateur de la consommation compétent. Ce type de signalement est pris au sérieux et peut stopper une procédure abusive. Si vous avez déjà constaté un prélèvement suspect, la démarche de contestation fonctionne de la même manière.
💡 Astuce : Gardez tous les courriers reçus d’Intrum, les SMS, les enregistrements d’appels et les enveloppes avec leur cachet postal. Ces éléments serviront de preuves en cas de contestation ou de signalement.
Ne pas payer Intrum : comment contester ou négocier concrètement
Deux situations, deux approches. Soit vous estimez que cette dette n’est pas due et il faut contester formellement. Soit vous reconnaissez la dette mais vous ne pouvez pas payer et il faut trouver des solutions. Dans les deux cas, rester silencieux est la pire stratégie.
Contester officiellement une relance Intrum : la démarche pas à pas
La contestation doit passer par l’écrit. Voici comment faire :
- Envoyer une lettre recommandée avec accusé de réception à Intrum dans les 30 jours suivant la réception de la relance.
- Exiger la preuve de la dette : contrat original, factures détaillées, identité précise du créancier initial.
- Mentionner explicitement par écrit que vous contestez la créance dans son intégralité ou en partie.
- Conserver une copie de la lettre et l’accusé de réception.
La contestation suspend l’obligation de paiement jusqu’à clarification. Si Intrum ne répond pas sous 30 jours avec les justificatifs demandés, la dette est réputée contestée. Base légale : article L111-2 du Code des procédures civiles d’exécution. Ce n’est pas compliqué : une lettre, un envoi recommandé, de la rigueur.
| Situation | Action recommandée | Délai | Résultat attendu |
|---|---|---|---|
| Dette contestée | Lettre recommandée AR de contestation | Sous 30 jours | Suspension du recouvrement |
| Dette réelle, paiement impossible | Demande d’échéancier écrite | Avant l’échéance | Plan de remboursement |
| Situation de surendettement | Saisine commission Banque de France | Dès que possible | Plan sur 7 ans maximum |
| Litige persistant | Médiation de la consommation | Variable | Accord amiable gratuit |
Solutions concrètes si vous ne pouvez pas payer Intrum maintenant
La dette est réelle, mais le paiement est impossible en ce moment. Voici les options, dans l’ordre logique :
- Demander un échéancier directement à Intrum : les délais négociables vont de 3 à 24 mois selon les dossiers. La demande doit être formalisée par écrit.
- Solliciter un report de versement : possible pour un ou deux mois, à condition de le demander avant l’échéance.
- Saisir la commission de surendettement de la Banque de France si vos dettes dépassent 2 000 € et que votre situation est irrémédiablement compromise. La commission peut imposer un plan de remboursement sur 7 ans maximum.
- Recourir à la médiation de la consommation : gratuite, indépendante, et souvent efficace pour trouver un accord amiable.
💡 Conseil : Contactez Intrum par écrit avant toute échéance. Une demande d’échéancier formalisée fonctionne presque toujours mieux qu’un silence et démontre votre bonne foi, ce qui compte en cas de procédure ultérieure.
Vos droits face aux procédures judiciaires qu’Intrum peut engager
Si les démarches amiables n’aboutissent pas, Intrum peut décider de passer au recouvrement judiciaire. Ce n’est pas automatique , cela représente un coût , mais c’est une réalité qu’il faut anticiper. Voici ce qui se passe concrètement, étape par étape.
La procédure débute généralement par une injonction de payer : Intrum dépose une requête auprès du tribunal compétent, sans audience contradictoire. Le juge examine le dossier seul. Si la requête est acceptée, une ordonnance est rendue, puis signifiée par huissier de justice au débiteur.
Questions fréquentes sur ne pas payer Intrum
Que risque-t-on concrètement si on ne paie pas Intrum ?
Ne pas payer Intrum sans agir expose à une escalade : relances téléphoniques et courriers répétés, transmission du dossier à un huissier, puis potentiellement une procédure judiciaire. Si un tribunal valide la créance, une saisie sur salaire ou sur compte bancaire devient possible. Mais sans jugement, Intrum ne peut rien saisir directement.
Intrum peut-il contacter mon employeur ou ma famille ?
Non. La réglementation française interdit formellement aux sociétés de recouvrement de contacter l’entourage ou l’employeur d’un débiteur pour exercer une pression. Ce type de pratique constitue une infraction passible de sanctions. Si Intrum franchit cette limite, signalez-le à la DGCCRF. Gardez toutes les preuves : SMS, e-mails, journaux d’appels.
Comment savoir si la dette réclamée par Intrum est prescrite ?
Le délai de prescription varie selon la nature de la dette : 2 ans pour les crédits à la consommation, 5 ans pour la plupart des créances civiles ou commerciales. Le point de départ est généralement le premier impayé. Si ce délai est dépassé sans interruption (mise en demeure, reconnaissance de dette), vous êtes en droit de refuser tout paiement. Vérifiez la date figurant sur le contrat initial.
Peut-on négocier une remise partielle de dette avec Intrum ?
Oui, c’est une pratique courante. Intrum rachète souvent les créances en dessous de leur valeur nominale, ce qui lui laisse une marge de négociation réelle. Au lieu de ne pas payer Intrum sans réponse, il est souvent plus efficace de proposer un règlement à 40 ou 50 % du montant total, par écrit, contre une quittance pour solde de tout compte. Obtenez toujours l’accord par courrier avant de payer.
Intrum : par où commencer lundi matin si vous avez reçu une relance
Face à une relance d’Intrum, la règle de base est simple : ne pas payer Intrum avant d’avoir vérifié deux points essentiels , la validité de la dette et son éventuelle prescription. Si le moindre doute subsiste, contestez par lettre recommandée avec accusé de réception dans les 30 jours suivant la première relance.
Si la dette est réelle mais le paiement impossible, négociez un échéancier ou une remise partielle par écrit. En cas d’abus ou de pratique agressive, signalez-le à la DGCCRF. Pour un endettement structurel, la commission de surendettement de la Banque de France offre un cadre protecteur concret.
Quand la situation se complexifie , montants élevés, procédure judiciaire engagée, dette contestée , faites-vous accompagner par une association de consommateurs comme UFC-Que Choisir ou la CLCV, ou consultez un juriste. Ne laissez pas une relance sans réponse : c’est là que les situations se dégradent.
Cet article est informatif et ne remplace pas un conseil personnalisé. Les prix, délais et fonctionnalités cités sont des ordres de grandeur constatés en 2026 : vérifiez-les auprès des éditeurs et des organismes concernés avant toute décision, et faites-vous accompagner si votre situation sort du cadre général.
Ex-entrepreneur : société de services montée en 2013, revendue après neuf ans. Aujourd’hui consultant et formateur auprès de créateurs, d’indépendants et de dirigeants de TPE et PME, à Lyon. Il écrit des méthodes chiffrées, testées sur le terrain, et dit franchement où s’arrête son conseil.